


相続税から医療費は引ける?未払い分の債務控除と戻るお金の扱いを相続専門税理士が解説
亡くなった方の入院費や治療費が未払いのまま残り、死亡後に相続人が病院へ支払った。この場合、その未払医療費は「債務控除」として遺産から差し引けます。
相続税の申告で課税価格が下がり、税額もその分だけ下がります。闘病が長かったご家庭ほど、控除の金額は大きくなりがち。
逆向きのお金もあります。死亡後に振り込まれた高額療養費や、準確定申告の還付金。
こちらは遺産から引くのではなく相続財産としてプラスに数えます。医療費がらみのお金だから債務控除で引けるはず、と思い込むと向きを取り違えます。
同じ病院代でも、亡くなる前に払ったか後に払ったかで、所得税と相続税のどちらで引くかが変わる。ここが最初のつまずきどころ。
この記事で分かること
- 未払いの医療費が相続税の債務控除になる仕組み
- 債務控除の対象になる費用・ならない費用の線引き
- 準確定申告の医療費控除とどちらで引くかの分かれ道
- 死亡後に振り込まれた高額療養費・還付金の正しい扱い
- 未払医療費150万円で相続税がいくら減るかの計算例
- 申告書「第13表」への書き方と用意する書類
目次
1. 相続税の計算で医療費が引ける仕組み
1-1. 課税価格から差し引く債務控除の位置
相続税は、亡くなった方の財産の合計から出発して計算します。預貯金や自宅などのプラスの財産に生命保険金などのみなし相続財産を足し、そこから借入金などの債務と葬式費用を引く。残った金額が課税価格になる。
課税価格から相続税の基礎控除を引くと、ようやく税率を掛ける土台ができます。
この「債務を引く」部分が債務控除です。
相続税で控除の対象になるのは、亡くなった日に現に存在していて、確実と認められる債務。借入金が典型ですが、病院への未払金もここに入ります。
債務控除を使えるのは、債務を実際に負担した相続人と包括受遺者です。負担した金額を、その人の取得財産から差し引きます。
1-2. 未払医療費が「確実な債務」になる理由
入院中に亡くなると、最後の入院費の請求書は死亡後に届くのが通例です。退院手続きならぬ「死亡退院」の精算。
この時点で本人はもう支払えません。請求書の宛先が遺族に変わるだけで、債務そのものは亡くなった日に存在していたことになります。
金額は請求書で確定していて、支払う相手も病院と決まっている。相続税の債務控除が求める確実性の要件を素直に満たす債務です。
だから未払医療費は、債務控除の代表例。
国税庁のタックスアンサー(No.4126)は、控除できる債務を「死亡したときに現に存在した被相続人の債務(借入金や未払金など)で確実と認められるもの」と説明しています。
ちなみに、支払いを死亡の何日後にしたかは問われません。四十九日が明けてから落ち着いて精算した場合でも、相続税から引ける金額は変わりません。
1-3. 引けるお金と財産に乗るお金の全体像
医療にまつわるお金は、相続税の課税価格を組み立てる過程で2方向に分かれます。遺産からマイナスするものと、財産としてプラスするもの。
マイナスする側とプラスする側
- マイナス(債務控除):未払いの入院費・治療費・薬代、未払いの後期高齢者医療保険料や介護保険料
- プラス(相続財産):死亡後に振り込まれた高額療養費、準確定申告の還付金、受取人が本人だった入院給付金
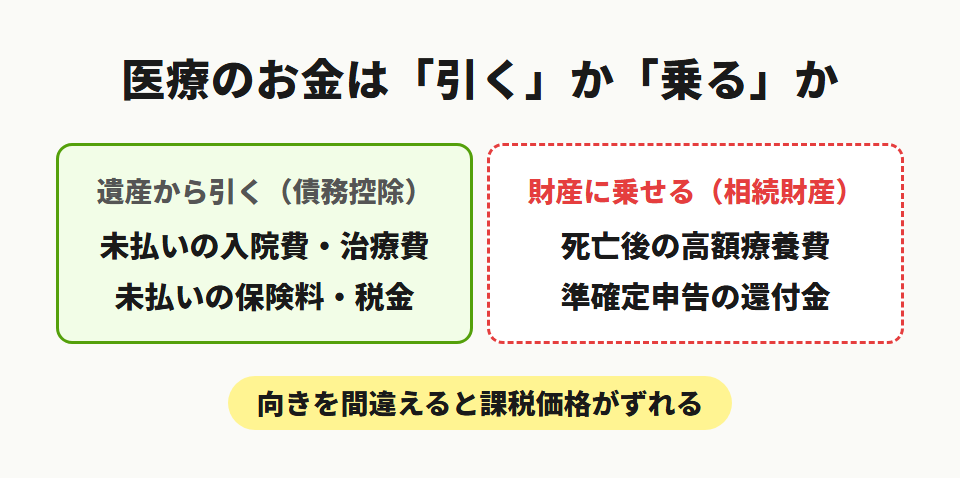
向きを間違えると、課税価格が二重にずれます。引くべきものを忘れれば払いすぎ、乗せるべきものを落とせば申告漏れ。どちらも実際に起きています。
迷ったら、そのお金が誰のものだったかを考える。
2. 債務控除の対象になる医療費とならない費用
2-1. 入院費や薬代など対象になる費用
病院や薬局に対して残っていた未払いなら、内容はほぼ問いません。手術代も、点滴や検査の費用も、最後の入院費の精算も、相続税の計算ではまとめて債務控除の対象です。訪問診療や訪問看護の未払い分も同じ扱い。
| 費目 | 債務控除 | メモ |
|---|---|---|
| 入院費・手術代 | できる | 未払い分。死亡後に届く最終請求も対象 |
| 薬代・訪問診療費 | できる | 未払い分。調剤薬局への未払いを含む |
| 差額ベッド代 | できる | 未払いなら対象。医療費控除で対象外でも引ける |
| 保険料 | できる | 後期高齢者医療保険料・介護保険料の未払い分。死亡後に届いた納付書も対象 |
| 家族の交通費 | できない | 看病で通った分も本人の債務ではない |
| お墓・仏壇 | できない | 非課税財産に関する債務 |
| 保証債務 | 原則できない | 履行が確実な場合などの例外のみ |
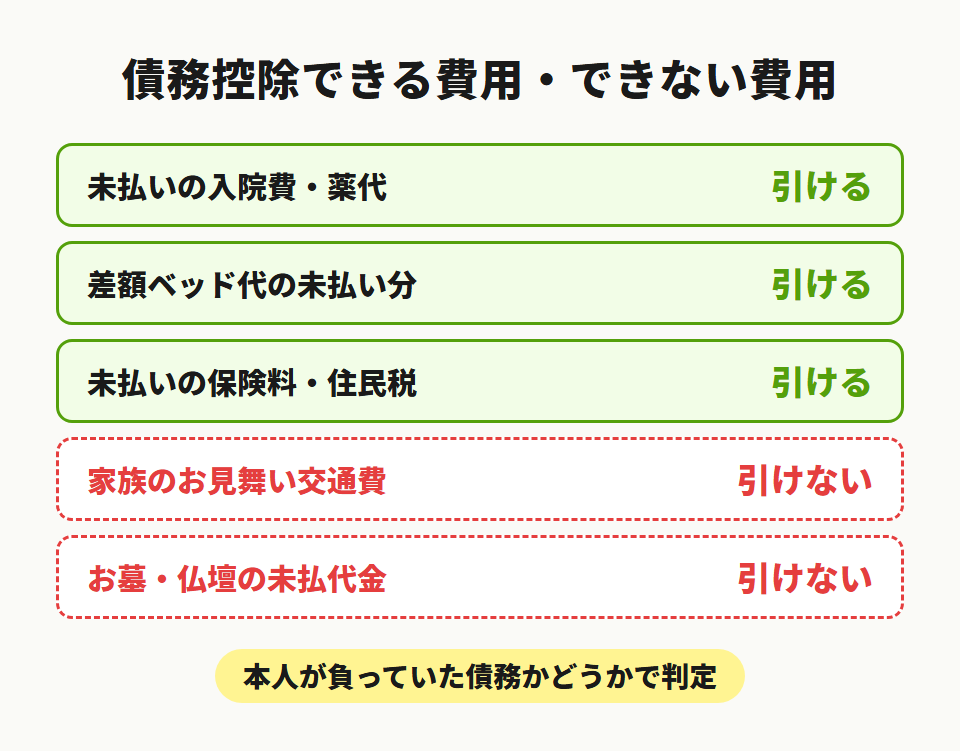
見どころは差額ベッド代。本人の希望で個室に入った場合の差額ベッド代は、所得税の医療費控除では対象外の費用になります。
ただ、相続税の債務控除の判定は別です。病院に対する確実な未払金であれば引けます。
医療費控除の物差しをそのまま持ち込まないのがコツ。制度ごとに見ている場所が違います。
2-2. 未払いの後期高齢者医療保険料の扱い
亡くなった後に、後期高齢者医療保険料や介護保険料の納付書が届くことがあります。生前の期間に対応する保険料で、本人が納めるはずだったもの。これも相続税の債務控除の対象。
税金も、同じ理屈で相続税から引けます。その年の固定資産税や住民税は、死亡後に相続人が納付する分も控除できます。
亡くなった時点で金額が確定していなくても、本人に課されるものであれば債務控除の対象です。ただ、納付が遅れたことによる延滞税や加算税は、相続人側の責任で生じたものなので引けません。
医療費だけ拾って保険料と税金を落とす申告、実はよく見かけます。もったいない話ですね。
2-3. 差額ベッド代と親族の交通費の判断
迷いやすいのは、差額ベッド代と家族の交通費の2つです。
差額ベッド代は、未払いなら債務控除の対象になる。
すでに本人が生前に払っていた分は、債務が存在しないので債務控除には出てきません。準確定申告の医療費控除で扱う話になりますが、本人希望の差額ベッド代はそちらでも対象外です。
家族の交通費は引けません。看病のために通った電車代も、遠方から駆けつけた飛行機代も、亡くなった方の債務ではないからです。気持ちの上では医療にかかったお金でも、相続税の債務控除は「本人が負っていた債務」しか見ません。
相続専門税理士 藤本のチェックポイント
病院の最終請求書、お手元にありますか。金額の確認だけして捨ててしまう方が案外いらっしゃるんです。相続税の申告では、請求書や領収書が金額の裏づけになります。どの書類を残すべきか迷ったら、支払先が病院・薬局・市区町村のものはぜんぶ残す、と覚えておいていただくのが安心ですよ。
線引きは、本人の債務かどうかだけ。
3. 準確定申告で引くか相続税で引くかの分かれ道
3-1. 死亡日までに本人が支払った分の行き先
亡くなった方に所得があれば、相続人は準確定申告を行います。1月1日から死亡日までの所得を、相続の開始を知った日の翌日から4か月以内に申告する手続き。
この準確定申告で医療費控除の対象になるのは、死亡の日までに本人が支払った医療費だけです。
国税庁のタックスアンサーも、死亡後に相続人が支払った分は準確定申告では控除できないと明記しています。支払いの日付で機械的に切られ、裁量の余地はありません。
3-2. 死亡後に相続人が支払った分は債務控除
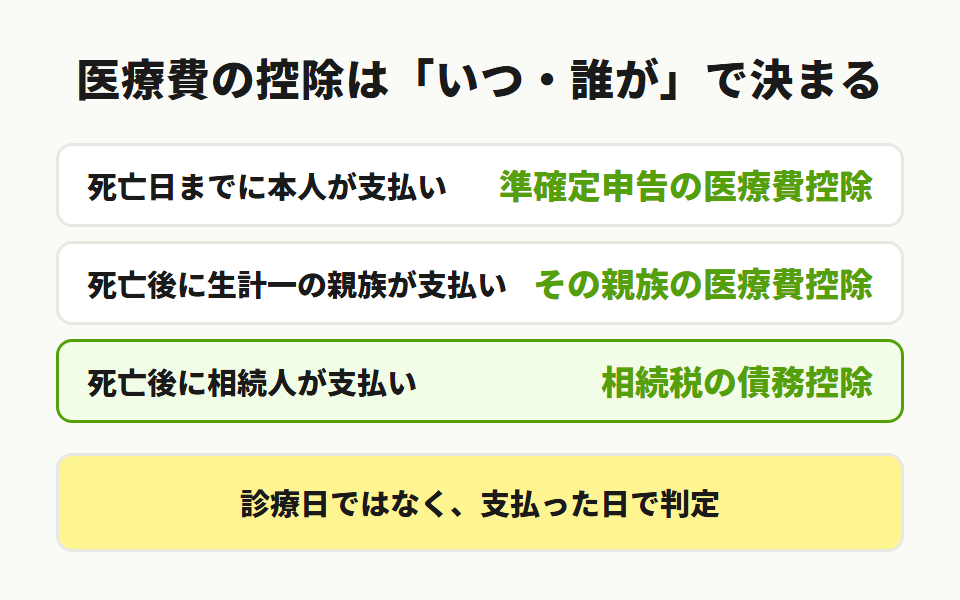
死亡日の翌日以後に支払った医療費は、本人の医療費控除には戻れません。代わりに、相続人が負担したのであれば相続税の債務控除に入ります。
診療を受けた日ではなく、支払った日で判定する。医療費控除と債務控除の振り分けはこの一点だけ覚えておけば迷いません。
2月に入院して3月10日に亡くなり、請求書が3月末に届いて4月に長男が支払った。このとき、2月から3月10日までに本人が窓口で払った分は準確定申告へ。4月に長男が払った分は債務控除へ振り分けます。
3-3. 生計を一にする家族の医療費控除との併用
もうひとつ、見落とされがちな取り扱いがあります。
亡くなった方と生計を一にしていた親族が、死亡後に医療費を支払った場合。その人自身の確定申告で医療費控除の対象にできます。
国税庁の質疑応答事例で示されている取り扱いで、同居の長男が父の入院費を自分の医療費控除に入れるケースが典型です。
| 支払った時期 | 支払った人 | 控除の行き先 |
|---|---|---|
| 死亡日まで | 本人 | 準確定申告の医療費控除 |
| 死亡日の翌日以後 | 生計を一にする親族 | その親族の医療費控除 |
| 死亡日の翌日以後 | 相続人 | 相続税の債務控除 |
生計を一にする親族が相続人でもあるなら、同じ支払いで両方使えます。生計を一にする長男が相続人として未払医療費を負担したなら、長男の所得税でも、相続税でも控除される。同じ1枚の領収書が2つの税金に効く、数少ない場面です。
分かれ目は、いつ払ったかと、誰が払ったか。
計算や控除の適用でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 死亡後に振り込まれる高額療養費と還付金の扱い
4-1. 未収金として財産に乗る高額療養費
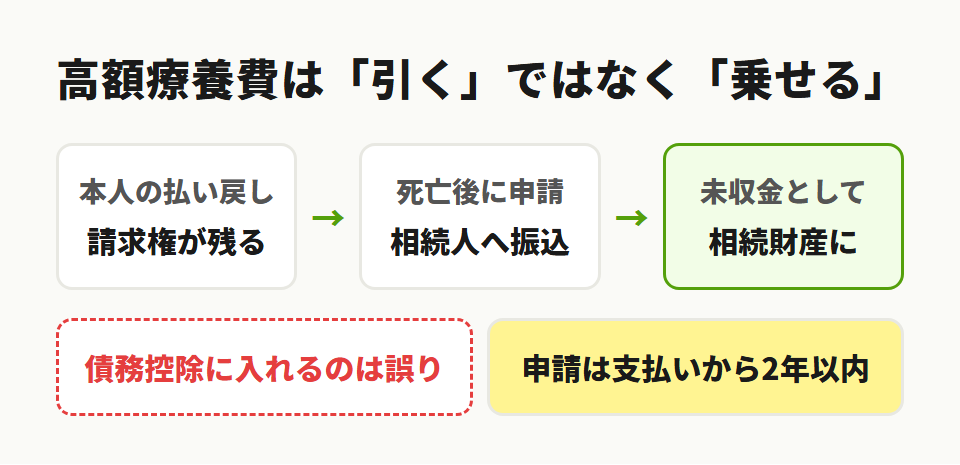
医療費の自己負担が一定額を超えると、超えた分が高額療養費として払い戻されます。この申請は医療費の支払いから2年以内ならできるので、亡くなった後に相続人が手続きして、後日振り込まれるケースもけっこうあるんです。
このお金は、遺産から引くものではありません。本人が受け取るはずだった払い戻しを相続人が代わりに受け取ったもの、いわば未収金です。遺産分割の話し合いで分け方を決める財産のひとつ。
相続財産として、相続税の課税価格にプラスする側のお金になります。医療費の「戻り」という響きから控除側に置きたくなりますが、向きは逆。もらうお金は財産です。
失敗事例:高額療養費9万円を「引く」側に入れかけたケース
- 母が2か月の入院の末に死亡。長女が病院に未払医療費28万円を支払い、高額療養費の申請もあわせて行った
- 死亡の3か月後、市から高額療養費9万円が長女の口座に振り込まれた
- 長女は「医療費関係の戻りだから」と、債務控除の欄を28万円+9万円=37万円で下書きしていた
- 正しくは、債務控除28万円と、相続財産(未収金)9万円。引く側と乗せる側で逆方向に分ける
- 間違えたまま申告すると、課税価格が18万円少なくなり、過少申告になるところだった
どうすれば防げたか。振込の通知書に「高額療養費支給」とあったら、控除ではなく財産の欄へ。この一手だけです。
計算や控除の適用でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4-2. 準確定申告の還付金も課税価格に算入
準確定申告で医療費控除などを使うと、源泉徴収されていた所得税が還付されることがあります。この還付金も相続財産です。本人が生きていれば受け取れたお金を相続人が受け取るのですから、高額療養費と同じ、未収金の仲間。
「所得税が戻ってよかった」で終わらせず、相続税の申告書に載せるところまでがセット。準確定申告を早めに済ませると、還付額が確定して相続税の計算にきれいに反映できます。
なお、準確定申告で医療費控除を計算するときは、死亡後に入金された高額療養費や入院給付金などの補填金を、支払った医療費からいったん差し引いてから控除額を出す決まりです。戻るお金は、こちらの計算にも顔を出すわけです。
4-3. 受取人しだいで変わる入院給付金の課税
入院給付金は、契約で受取人を誰にしていたかで扱いが割れます。
受取人が本人なら、死亡後に振り込まれた給付金は未収金として相続財産に入ります。
受取人が配偶者などの家族なら、その給付金はその人固有のお金なので相続財産には入りません。死亡保険金のような非課税枠もない。
受取人ごとの課税は、入院給付金の相続税で細かく分かれます。
相続専門税理士 藤本のチェックポイント
以前、高額療養費の振込を財産に入れ忘れたまま申告書の下書きを作ってしまったことがあります。入金が申告書の作成中というタイミングで通帳の記帳が追いついていませんでした。以来、死亡後の入出金は申告直前にもう一度通帳で確かめる、を事務所の決まりにしています。
戻ってきたお金を、引く側に置いていませんか。
関連記事:相続税の非課税枠と非課税財産とは?いくらまで無税かを相続専門税理士が解説
5. 未払医療費150万円の節税効果を試算
5-1. 試算の前提になる家族構成と財産
長期入院の後に亡くなった、という設定で試算してみましょう。
- 被相続人:父(84歳)。8か月の入院の末に死亡
- 相続人:母と長男の2人(基礎控除 3,000万円+600万円×2人=4,200万円)
- 財産:自宅3,600万円+預貯金3,200万円=6,800万円
- 死亡後に長男が支払った入院費・治療費:150万円
- 死亡後に届いた後期高齢者医療保険料の未払い分:12万円
債務控除の合計は162万円。
なお、自宅の評価は小規模宅地等の特例を使わない前提で置いています。
5-2. 債務控除ありなしで比べる税額の差
計算事例:債務控除162万円で相続税の総額はいくら変わるか
- 債務控除あり:課税価格6,800万円−162万円=6,638万円 → 課税遺産総額6,638万円−4,200万円=2,438万円
- 法定相続分で母・長男各1,219万円 → 相続税の税率の速算表で各1,219万円×15%−50万円=132万8,500円 → 総額265万7,000円
- 債務控除なし:課税遺産総額6,800万円−4,200万円=2,600万円 → 各1,300万円×15%−50万円=145万円 → 総額290万円
差額は24万3,000円。控除額162万円×税率15%とぴったり一致します。なお、この比較は配偶者の税額軽減を使う前の「相続税の総額」で見ています。実際の納付額は、母の取得分がさらに配偶者の税額軽減で小さくなる見込みです。
162万円の領収書の束が、24万円の差になる。集める手間に見合うかどうかは、この数字で判断できます。
5-3. 限界税率で変わる軽減効果の目安
債務控除の節税効果は、おおまかに「控除額×その家の税率」で見積もれます。
試算では15%でしたが、遺産が大きく税率30%の帯にかかるご家庭なら、同じ162万円の控除で約48万円の差。
逆に、課税価格が基礎控除を下回るご家庭では、そもそも税額がゼロなので控除の効果もありません。
未払いの明細をどこまで拾い切るか、といったご相談では、先にこの目安で効果を見て、力の入れどころを決めています。効果が数十万円になるなら徹底的に、ゼロならそもそも相続税がかかる家かどうかの確認を優先、という判断。
相続専門税理士 藤本のチェックポイント
ご相談いただくなかで、「入院が長かったのに医療費を1円も引いていない」下書きにお目にかかることがあります。理由をうかがうと、請求書を保険の給付金の手続きに使ってそのままだった、というケースがほとんど。コピーでも控除の裏づけにはなりますから、原本が手元を離れる前に写しを取っておいてくださいね。
効果はおおむね、控除額に税率を掛けた分。
関連記事:相続税の計算方法と早見表【2026年最新】専門税理士が図解で解説
参考:相続税の計算(国税庁)
6. 相続税申告書「第13表」の書き方
6-1. 種類は未払金・細目は医療費と書く欄
未払医療費は、申告書の第13表「債務及び葬式費用の明細書」に書きます。上半分が債務の明細、下半分が葬式費用の明細という作りで、医療費は上半分の担当。
書き方は意外とシンプル。種類の欄に「未払金」、細目の欄に「医療費」、債権者の欄に病院の名称と所在地。
発生年月日と金額を書き、誰が負担するかが決まっていれば負担者の氏名と金額も記入します。負担者ごとに集計した金額が、第1表の各人の欄へ流れます。
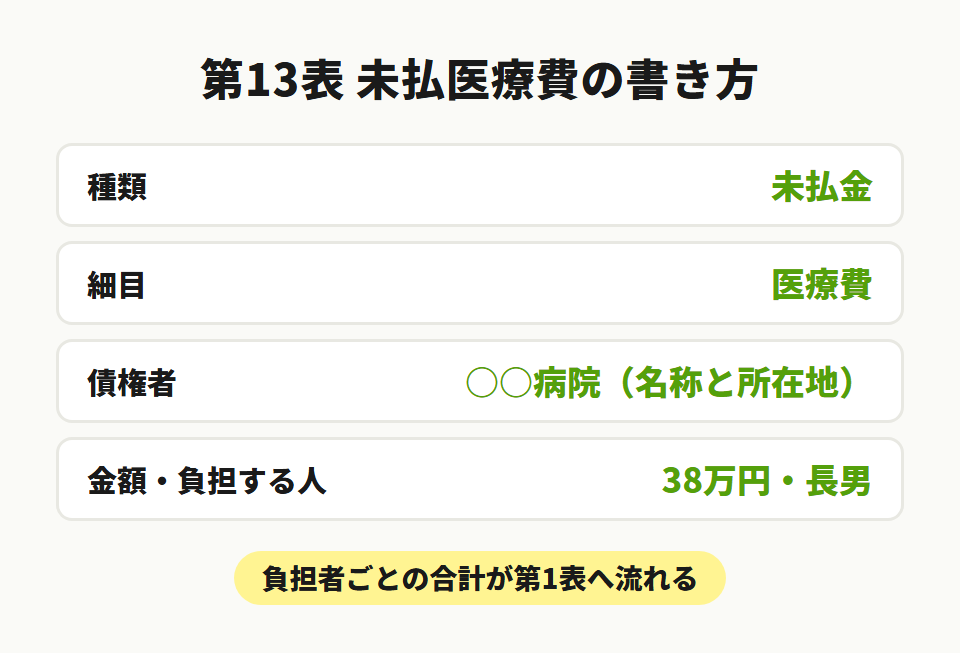
下半分の葬式費用も、控除の理屈はほぼ同じ。何が入って何が入らないかは、葬儀費用の控除の線引きで決まります。第13表は、債務と葬式費用が同居する1枚。
6-2. 請求書・領収書でそろえる確認書類
未払医療費の裏づけは、病院からの請求書と、支払後の領収書です。申告書に添付が義務づけられているわけではありませんが、税務署から確認を求められたときに出せる状態にしておきます。
あと、保険料や税金の分は納付書や納税通知書が証拠になります。死亡後に届いた郵便物は、開封したら申告用のファイルへ。この習慣だけで書類集めの二度手間がだいぶ減ります。
6-3. 相続放棄した人が払ったときの注意
相続放棄をした人は、相続税の債務控除を使えません。放棄した人が善意で病院代を払っても、その金額はどこかの課税価格から引けない決まり。
相続放棄をした人は、民法上はじめから相続人でなかったことになるため、相続税の計算でも債務を引き継ぐ立場にありません。
誰が支払うかを決める前に、放棄の予定がある人が病院の窓口に立っていないかを確認しておくと、債務控除の取りこぼしを防げます。
ちなみに葬式費用だけは扱いが別で、放棄した人でも負担すれば引ける場合があります。債務と葬式費用で結論が割れる、第13表の中のねじれです。
相続専門税理士 藤本のチェックポイント
第13表で手が止まったら、負担者の欄から書くのがおすすめです。
迷うのは最初だけ、書く欄はもう決まっています。
関連記事:相続手続きの流れ6ステップと期限一覧【相続専門税理士が解説】
計算や控除の適用でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
亡くなった後に支払った未払いの医療費は、債務控除として相続税の課税価格から差し引けます。
入院費・治療費・薬代のほか、未払いの後期高齢者医療保険料や介護保険料、死亡後に納付したその年の固定資産税や住民税も対象です。差額ベッド代も、未払いなら引けます。
一方、死亡後に振り込まれた高額療養費と準確定申告の還付金は、引くのではなく相続財産として課税価格に乗せる側。
医療費控除との振り分けは、支払った日と支払った人で決まります。
死亡日までに本人が払った分は準確定申告、死亡後に相続人が払った分は債務控除、生計を一にする親族が払った場合は、所得税の医療費控除と債務控除の両方が使えます。
申告書では第13表に、種類は未払金、細目は医療費として記入します。
引くお金と乗せるお金が入り混じる場面ですから、通帳と請求書を突き合わせながら、ひとつずつ向きを確かめていきましょう。
よくある質問
亡くなった方の準確定申告では対象になりません。医療費控除に入れられるのは死亡の日までに本人が支払った分だけです。死亡後に支払った分は、支払ったのが生計を一にしていた親族であればその人自身の確定申告で医療費控除の対象になり、相続人が負担した場合は相続税の債務控除の対象になります。
病院への未払金は被相続人の債務として相続人に引き継がれるため、相続人が支払うのが原則です。実務では、喪主や同居の家族が遺産の中から精算するケースが多く見られます。相続人が支払った未払医療費は、相続税の申告で債務控除の対象になります。
債務控除として遺産総額から差し引きます。申告書の第13表に、種類は未払金、細目は医療費、債権者は病院名として記入し、負担した相続人の課税価格から控除します。請求書や領収書を金額の裏づけとして保管しておいてください。
相続財産に含めます。本人が受け取るはずだった払い戻しを相続人が代わりに受け取ったものなので、未収金として相続税の課税価格に加えます。遺産から差し引く債務控除とは向きが逆になる点に注意してください。
できません。相続税の債務控除を使えるのは相続人と包括受遺者に限られ、相続放棄をした人は対象外です。なお葬式費用については、放棄した人でも実際に負担していれば控除できる場合があり、債務と葬式費用で扱いが異なります。