


相続登記の義務化はいつから?3年の期限と過料10万円、相続税申告との関係を相続専門税理士が解説
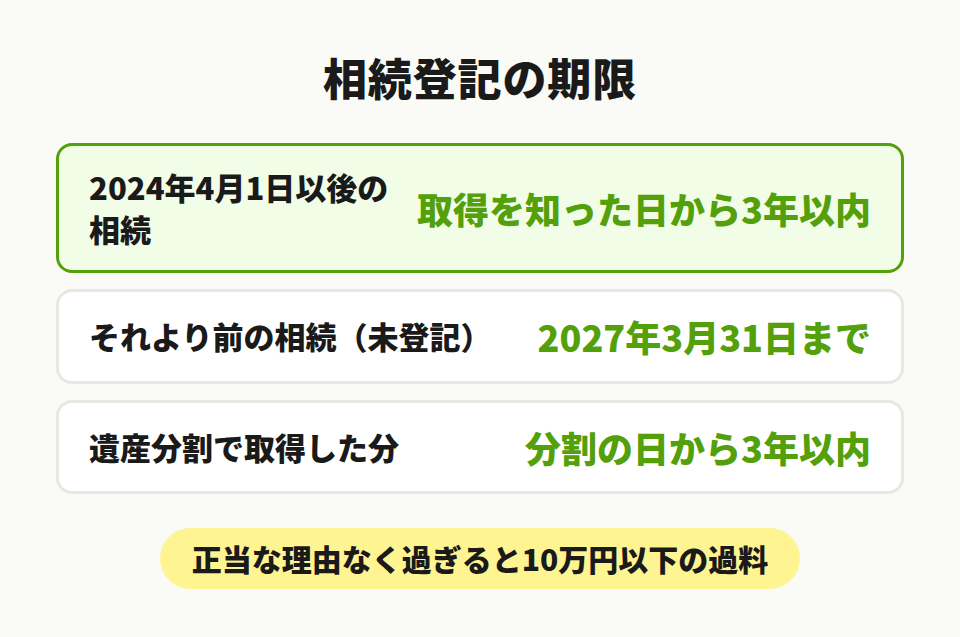
2024年4月1日から、相続登記は義務です。不動産を相続で取得したと知った日から3年以内に申請しないと、10万円以下の過料の対象になります。
それより前の相続で、名義が亡くなった方のままの土地や建物も対象で、こちらの期限は2027年3月31日。
相続税の申告でいらっしゃる方に「登記はどうされていますか」とお聞きすると、たいてい「まだ何も」というお返事です。不動産を相続したときの評価・分割・売却の全体像のなかで、登記だけが期限つきの手続きで、しかも税務署ではなく法務局が相手。忘れられやすいのも無理はありません。
この記事で分かること
- 相続登記の義務化が始まった日と、3年の期限の数え方
- 2024年より前の相続がいつまでに登記を求められるか
- 期限を過ぎたときの過料10万円と、正当な理由として認められる事情
- 遺産分割が終わらないときに使える相続人申告登記
- 登録免許税0.4%と免税措置、司法書士に頼むときの線引き
- 相続税の申告期限10か月と登記の3年がどう関係するか
目次
1. 相続登記の義務化で決まった3年の期限
1-1. 2024年4月1日から始まった申請の義務
登記簿の名義を、亡くなった方から相続した人に書き換える。これが相続登記で、2024年4月1日から法律上の義務になりました。
以前は期限がなく、やってもやらなくても罰則がなかったので、何代も前の名義のままの土地が全国に積み上がりました。持ち主が分からない土地は公共事業や災害復旧の妨げになり、所有者不明土地問題と呼ばれて、その対策として義務化が入った、という経緯です。
義務化の対象は、土地も建物も、全国のすべての不動産。田舎の山林1筆でも、都心のマンション1室でも同じです。
1-2. 取得を知った日から数える3年の起算点
数え始めるのは、不動産を相続で取得したことを知った日。
ふつうは亡くなった日にご家族はそのことを知りますから、亡くなった日から3年と考えて間違いがありません。2025年6月1日に亡くなった方の不動産なら、2028年6月1日までです。
遺言で不動産をもらった方も同じで、遺言の存在を知り、自分がその不動産を取得したと分かった日から3年を数えます。
1-3. 施行前の相続は2027年3月31日が期限
「祖父の名義のままなんですが、もう関係ないですよね」
関係あります。
2024年4月1日より前に起きた相続でも、登記が済んでいなければ義務の対象です。期限は2027年3月31日まで。取得を知った日が2024年4月1日以降なら、その日から3年を数えます。
祖父の代から名義が変わっていない実家。ご相談はとても多いんです。相続人の数が孫やひ孫の代まで広がっているほど、戸籍を集めるだけで何か月もかかってしまいます。2027年3月は、思っているより近い。
2. 期限を過ぎたときの過料10万円と正当な理由
過料が決まるまでの3段階
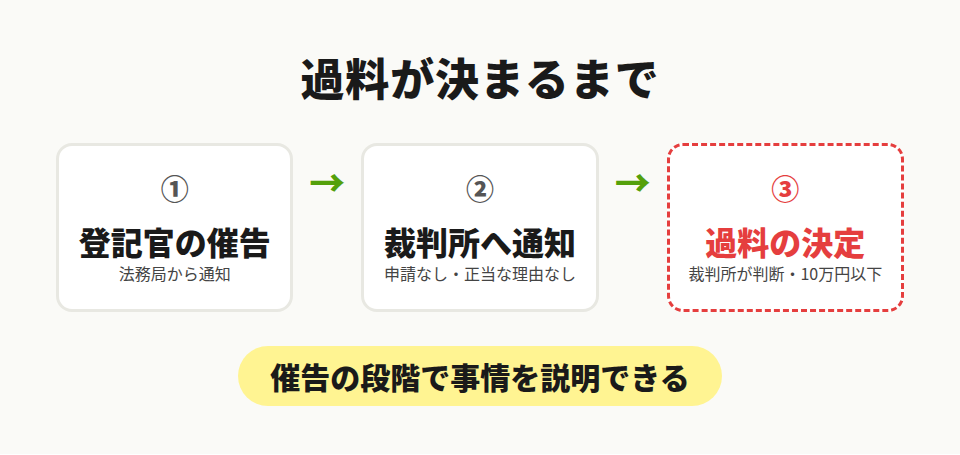
- 法務局の登記官が、期限を過ぎている相続人に申請を催告する
- 催告された期間内に申請がなく、正当な理由もないと登記官が判断する
- 登記官から裁判所へ通知され、裁判所が10万円以下の過料を決める
2-1. 登記官の催告から裁判所の判断までの流れ
税金の加算税とは違って、過料を決めるのは裁判所です。
税務署が加算税を自分で課すのとは仕組みが違います。登記官にできるのは催告と通知までで、10万円以下の過料を決めるのは裁判所。期限の翌日にいきなり請求書が届くことはありません。
催告の段階で事情を説明して、登記官が正当な理由を認めれば、裁判所への通知はされません。期限を過ぎていると気づいたら、催告を待たずに法務局へ相談してください。
2-2. 正当な理由と認められる5つの事情
法務省が例として示している事情は、次の5つです。
正当な理由があると一般に認められる事情
- 相続人がきわめて多数で、戸籍の収集や他の相続人の把握に時間がかかる
- 遺言の有効性や遺産の範囲が争われていて、誰が取得するか決まらない
- 登記の義務を負う本人が重い病気などの事情にある
- 配偶者からの暴力の被害者などで、避難を余儀なくされている
- 経済的に困窮していて、登記の費用を負担できない
「忙しかった」「知らなかった」は入っていません。ご家族で話し合いが進んでいないだけの状態も、争いがあるとまでは言えないことが多い。そういうときに使うのが、相続人申告登記です。
2-3. 登記をしないまま置いておくことの実害
過料より困るのは、不動産が動かせないことです。
名義が亡くなった方のままでは、売ることも、担保に入れて借りることもできません。相続人のひとりが亡くなると、その人の相続人がさらに加わって、話し合う相手が増えていく。孫の代で相続人が20人というご家庭は、決して珍しくありません。
相続専門税理士 藤本のチェックポイント
数年前、お祖父様名義の土地を売りたいというご相談で戸籍をたどったところ、相続人が3つの県に散らばって20人を超えていました。ひとりずつ手紙を書いて、遺産分割協議書に判をもらうだけで1年近く。売却どころか、その間に相続人がまたひとり増えました。名義がお祖父様やお父様のままの不動産があるなら、今年のうちに戸籍だけでも集めておいてくださいね。
3. 遺産分割が長引くときの相続人申告登記
| 相続人申告登記 | 通常の相続登記 | |
|---|---|---|
| 申し出る人 | ひとりで可 | 取得する人 |
| 登録免許税 | かからない | 評価額の0.4% |
| 必要な戸籍 | 自分の分だけ | 相続人全員分 |
| 遺産分割 | 終わっていなくてよい | 協議書が要る |
| 登記簿の名義 | 変わらない | 変わる |
3-1. 相続人であることだけを申し出る新しい登記
「登記簿の持ち主が亡くなり、自分がその相続人です」。法務局にそう申し出るだけの手続きが、2024年4月1日に義務化と一緒にできました。相続人申告登記です。
誰がどの不動産を取得するかは、決まっていなくてかまいません。自分が相続人だと分かる戸籍を添えて法務局に申し出ると、登記官が申出人の氏名と住所を登記簿に付け加えます。
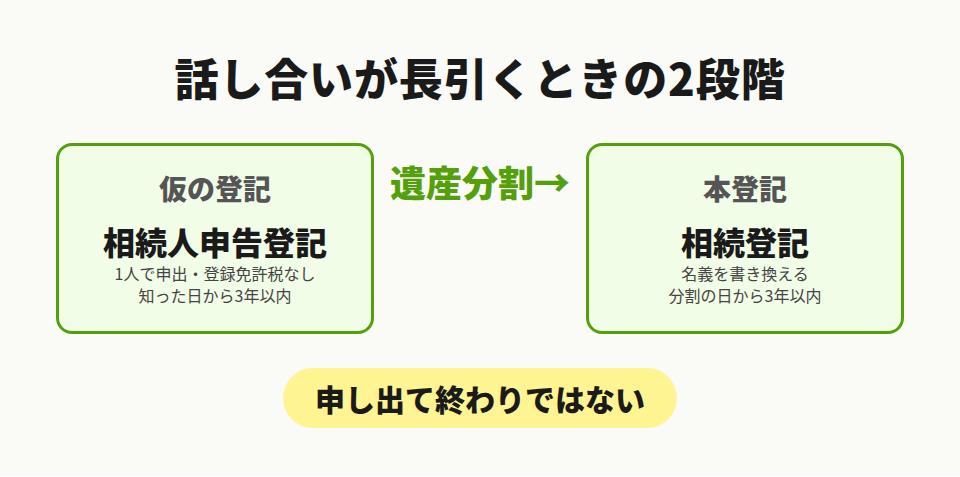
相続人申告登記を済ませれば、3年以内の申請義務を果たしたことになります。遺産分割がまとまらないご家庭のために、2024年4月に用意された手続きです。
3-2. 1人で申し出られて登録免許税もかからない手続き
章の頭に並べた表のとおり、通常の相続登記との違いは5つ。なかでも効いてくるのは最初の3つです。
通常の相続登記だと相続人全員の戸籍と遺産分割協議書をそろえ、固定資産税評価額の0.4%を納めて申請します。兄弟が3人いれば3人分の戸籍と印鑑証明書が要りますし、誰が取得するかでもめていれば協議書そのものが作れません。相続人申告登記はそこを全部飛ばして、自分が相続人だと分かる戸籍だけを持って窓口へ行けば済む。法務局の窓口のほか、オンラインでも申し出られます。
登録免許税なし、単独で可。この2点だけ覚えておけば十分です。
3-3. 分割がまとまった日から3年以内の本登記
相続人申告登記をしても、登記簿の名義は変わりません。仮の登記のようなものです。その不動産を売ることも、担保に入れることもできません。
遺産分割協議で誰が不動産を取得するか決まったら、その日から3年以内に、あらためて名義を書き換える相続登記が必要です。申し出て終わり、ではないところに気をつけてください。法定相続分どおりにいったん全員の共有で登記する方法もありますが、あとで分割が決まったときに登記をやり直すことになるので、手戻りを避けるなら相続人申告登記のほうが向いています。
相続専門税理士 藤本のチェックポイント
相続人申告登記を済ませて安心して、遺産分割のほうが止まっていませんか。申し出はあくまで「相続人です」と名乗った状態で、不動産を売るにも貸すにも、本登記まで進まないと動かせません。3年の猶予は、話し合いを進めるための時間だと思ってくださいね。
4. 登録免許税0.4%と相続登記の必要書類
4-1. 固定資産税評価額の0.4%でかかる登録免許税
相続登記の登録免許税は、固定資産税評価額の0.4%。自分で申請しても司法書士に頼んでも、この額は同じです。
もとになるのは市区町村が固定資産税のために付けている固定資産税評価額で、相続税の評価額とは別の数字。毎年春に届く固定資産税の課税明細書に載っています。土地と建物それぞれの評価額を合計してから、1,000分の4を掛けます。
計算事例:評価額2,350万円の土地と建物の登録免許税
- 前提:自宅の土地の固定資産税評価額1,850万円、建物500万円。合計2,350万円
- 課税標準:2,350万円(1,000円未満は切り捨て)
- 登録免許税:2,350万円 × 0.4% = 94,000円(100円未満は切り捨て)
- このケースのポイント:相続税の評価額ではなく、毎年届く固定資産税の課税明細書の価格で計算します。土地が複数あるときは全部を足してから0.4%を掛けます
4-2. 100万円以下の土地に使える免税措置
地方の山林。道路の一部になっている細長い土地。共有の私道。こうした土地は固定資産税評価額が100万円に届かないことが多く、その場合は登録免許税がかかりません。2027年3月31日までの登記に限った免税措置です。
使うには、申請書に「租税特別措置法第84条の2の3第1項により非課税」と書き添えます。書き忘れると、免税の対象であってもそのまま0.4%が課税されます。
4-3. 司法書士に頼むときの報酬と自分でやる線引き
司法書士の報酬は事務所ごとに自由に決められていて、国や司法書士会が示す相場の統計は2026年時点でありません。不動産の数、相続人の数、戸籍の取り寄せまで頼むかどうかで変わるので、複数の事務所で見積もりを取るのがいちばん確実です。
自分でやるか頼むかの線引きは、こう考えてみてください。
司法書士に頼んだほうがいいケース
- 相続人のなかに亡くなった方がいる(数次相続になっている)
- 相続人が5人以上いる
- 不動産が複数の市町村にまたがっている
- 遺言と遺産分割協議書の両方がある
相続人が配偶者と子だけで、不動産は自宅1か所、遺産分割協議書もすでにある。そういうご家庭なら、ご自身で申請しても難しくありません。
相続税の申告を税理士に頼む方は、登記も一緒に相談してみてください。当事務所も提携の司法書士と連携して、申告と登記を同じ資料でまとめて進めています。
4-4. 相続登記の申請でそろえる書類
遺産分割協議で取得する場合の主な書類です。
| 書類 | 誰の分 | どこで取る |
|---|---|---|
| 戸籍謄本 | 亡くなった方の出生から死亡まで | 本籍地の市区町村 |
| 戸籍謄本 | 相続人全員 | 各自の本籍地 |
| 住民票の除票 | 亡くなった方 | 最後の住所地 |
| 住民票 | 不動産を取得する人 | 住所地 |
| 印鑑証明書 | 相続人全員 | 各自の住所地 |
| 遺産分割協議書 | 相続人全員の署名と実印 | 自分で作成 |
| 評価証明書 | 対象の不動産 | 不動産のある市区町村 |
この戸籍の束は、相続税の申告でも銀行の相続手続きでも使います。
法定相続情報一覧図を法務局で作っておくと、同じ1枚を3か所で使い回せます。戸籍謄本を何部も取り直す手間と費用が減ります。
不動産の相続でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
5. 相続税の申告と相続登記の関係
5-1. 申告は10か月で登記は3年という別々の期限
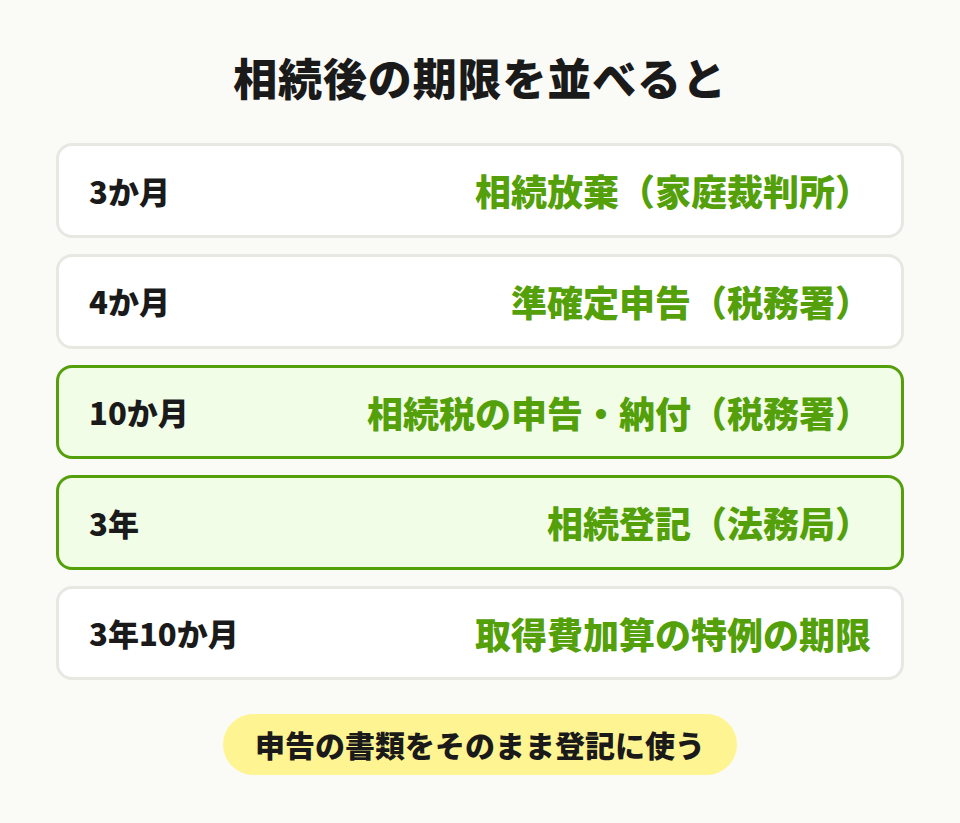
10か月と3年。相続税の申告・納付は亡くなったことを知った日の翌日から10か月以内、相続登記は取得を知った日から3年以内です。
期限が違うだけでなく、出す先も違います。
申告は税務署、登記は法務局。それぞれ独立した手続きで、片方が済んでいないともう片方ができない、という関係にはありません。
順番としては10か月の申告のほうが先に来ますから、その申告の準備で集めた戸籍の束と遺産分割協議書をそのまま法務局に持ち込んで登記に進むのが、いちばん無駄のない段取りなんです。
5-2. 登記が済んでいなくても出せる相続税の申告
相続税の申告書に添える書類は、相続人全員が分かる戸籍と、遺言書か遺産分割協議書の写し。登記事項証明書は、申告の添付書類に入っていません。名義が亡くなった方のままでも、申告書は受け付けてもらえます。
ただし、不動産の評価には登記簿の地積や地目を使うので、登記事項証明書そのものは取り寄せます。取り寄せることと、名義を書き換えることは別の話です。
5-3. 80%減の特例に効くのは登記ではなく遺産分割
自宅の土地の評価額を最大80%下げる小規模宅地等の特例と、配偶者の税額軽減。この2つは、誰がその財産を取得するか決まっていることが条件で、条件になっているのは遺産分割であって登記ではありません。
遺産分割協議書があれば、登記が未了でも小規模宅地等の特例は使えます。登記を待って申告が遅れるより、10か月の期限に間に合わせるほうが先です。
逆に言えば、登記を先に済ませても、10か月までに分割がまとまらなければ特例は使えない。その場合は「申告期限後3年以内の分割見込書」を申告書に付けておき、分割が決まってから更正の請求で取り戻します。
5-4. 登記費用が遺産から引ける債務にならない理由
「登記にかかった9万円は、相続税の計算で引けますか」と聞かれることがあります。
引けません。登録免許税も司法書士の報酬も、相続が起きたあとに相続人が自分の名義にするためにかかる費用で、亡くなった時点の債務ではないからです。
相続税の計算で遺産から差し引けるのは、亡くなった時点で確実にあった借金や未払金です。葬式費用は例外として引けますが、登記費用にそうした特別扱いはありません。
5-5. 売るなら3年10か月で締め切られる取得費加算
相続した不動産を売るときに、納めた相続税の一部を取得費に足して譲渡所得税を減らせる特例があります。使えるのは相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日まで。合わせて3年10か月です。
売るには、その前に自分の名義にする登記が要ります。登記を後回しにしているうちに、この3年10か月が過ぎてしまう。そういうケースが、実際に少なくないんです。
失敗事例:登記を後回しにして売却の特例に間に合わなかったケース
- 60代のご夫婦が、亡くなったお父様の自宅(評価額3,200万円)を相続。相続税は期限内に申告・納付
- 「住む予定がないから、いずれ売る」と考えつつ、登記は手つかずのまま4年が経過
- 売却を決めて司法書士に依頼。戸籍集めと兄弟の署名で登記の完了まで3か月
- 売却は相続開始から4年5か月後。取得費加算の期限(3年10か月)を7か月過ぎていた
- 防ぐには:売る予定があるなら、相続税の申告と同時に登記を済ませる。期限は「申告期限から3年」と覚えておく
相続専門税理士 藤本のチェックポイント
売るかどうか迷っている不動産ほど、先に登記だけ済ませておいてくださいね。
関連記事:土地の相続税はいくら?計算方法と最大80%減の特例を税理士が解説
関連記事:相続した不動産の売却にかかる税金と流れ 3年10か月の期限まで相続専門税理士が解説
6. 2026年から加わる不動産の新しい制度
| 制度 | いつから | 押さえる点 |
|---|---|---|
| 住所変更の登記 | 2026年4月1日 | 変更から2年以内。5万円以下の過料 |
| 不動産の一覧 | 2026年2月2日 | 所有不動産記録証明。全国分をまとめて証明 |
| 土地を国へ | 2023年 | 相続土地国庫帰属制度。要件あり |
6-1. 住所や氏名が変わったときの登記義務
2026年4月1日から、不動産の持ち主が引っ越したり結婚で姓が変わったりしたときの登記も義務になりました。変更から2年以内に申請しないと、5万円以下の過料の対象です。
相続登記とは別の義務です。相続で名義を受けたあと引っ越した方は、こちらも忘れずに。
6-2. 名義の不動産を一覧にする所有不動産記録証明制度
亡くなった方の名義の不動産を、全国分まとめて一覧にして証明してもらえる。2026年2月2日から法務局で始まった制度で、相続人が請求できます。手数料は窓口で1通1,600円。
ご家族が知らなかった土地が見つかることがあるので、相続税の申告前に一度取っておくと安心です。申告漏れは、こういうところから起きます。
6-3. 手放したい土地を国に引き取ってもらう制度
相続した山林や田畑を使う予定がなく、売ることも難しいときは、2023年に始まった相続土地国庫帰属制度で国に引き取ってもらう道があります。審査手数料は土地1筆あたり14,000円。承認されると、10年分の管理費に当たる負担金を一度だけ納めます。
建物がある土地や境界が不明な土地は対象外。そして、引き取ってもらうにも、まず自分の名義に登記してからになります。
参考:不動産の相続登記義務化!過去の相続分は?(政府広報オンライン)
不動産の相続でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
相続登記は2024年4月1日から義務になり、相続で不動産を取得したと知った日から3年以内に申請します。それより前の相続で登記が済んでいないものは、2027年3月31日まで。正当な理由なく過ぎると、10万円以下の過料の対象です。
遺産分割が終わらないなら相続人申告登記で3年の義務を果たし、まとまってから3年以内に本登記。費用は登録免許税が固定資産税評価額の0.4%で、100万円以下の土地は2027年3月末まで免税です。
相続税の申告は10か月、登記は3年。申告の準備で集めた戸籍と協議書を、そのまま登記に使うのがいちばん近道で、売る予定がある不動産は取得費加算の3年10か月に間に合うよう、申告と一緒に登記まで済ませておく。それが、私が申告のたびにお伝えしていることです。
よくある質問
すぐに過料が決まるわけではなく、まず法務局の登記官から申請の催告が届きます。催告された期間内に申請せず、正当な理由もない場合に裁判所へ通知され、裁判所が10万円以下の過料を判断します。過ぎてしまっていても、催告を待たずに早めに申請してください。
名義が亡くなった方のままでは、その不動産を売ることも担保に入れることもできません。年月がたつと相続人が亡くなって次の相続人が加わり、遺産分割協議に必要な署名の数が増えていきます。過料よりも、この「動かせなくなる」ことのほうが実務では大きな問題です。
司法書士の報酬は事務所ごとに自由に決められていて、公的な相場の統計はありません。不動産の数や相続人の数、戸籍の取り寄せまで頼むかで変わるので、複数の事務所から見積もりを取ってください。報酬とは別に、固定資産税評価額の0.4%の登録免許税が誰に頼んでもかかります。
2026年4月1日から、不動産の所有者の住所や氏名が変わったときの登記が義務になりました。変更から2年以内に申請しないと5万円以下の過料の対象です。相続登記の3年の義務とは別の制度で、あわせて2026年2月2日からは所有不動産記録証明制度も始まっています。
2024年4月1日より前に起きた相続でも、登記が済んでいなければ義務の対象です。期限は2027年3月31日まで。取得を知った日が2024年4月1日以降の場合は、その日から3年以内です。相続人が多くて協議がまとまらないときは、相続人申告登記で期限内の義務を果たせます。