


小規模宅地等の特例とは?要件・計算方法・申告の注意点をわかりやすく解説【2026年最新】
小規模宅地等の特例は、亡くなった方が住んでいた土地や事業に使っていた土地について、相続税の評価額を最大80%下げられる制度です。自宅の敷地なら330㎡まで8割減。評価額5,000万円の土地が1,000万円として計算されます。相続税がかかるかどうかの分かれ目になることも珍しくありません。
ただ、使える人と使えない人がはっきり分かれます。誰が相続するか、いつまで住み続けるか、いつまで持ち続けるか。条件を1つでも外すと減額はゼロで、土地の評価額がそのまま課税対象になります。不動産の相続で最初に確かめるべき制度だと考えてください。
この記事で分かること
- 小規模宅地等の特例の2つの基本要件と、4種類の宅地区分ごとの限度面積・減額割合
- 自宅の土地を配偶者・同居親族・家なき子が相続する場合それぞれの条件
- 事業用・貸付用の土地にかかる3年しばりと、その例外になる規模の基準
- 土地が複数あるときにどれを優先すると得か(計算事例つき)
- 相続税がゼロになる場合でも申告書の提出が条件であること
- 税務調査で否認されやすいケース
目次
1. 小規模宅地等の特例とは?評価額を8割下げる制度
1-1. 特例を使うための2つの基本要件
この制度は、個人が相続または遺贈で取得した宅地等が一定の要件に当てはまるとき、評価額の一定割合を課税価格から減らすものです(措法69の4)。要件は大きく2つ。
- 相続開始の直前において、被相続人または被相続人と生計を一にしていた親族の事業や居住に使われていた土地であること
- 建物または構築物の敷地として使われていること
何も建っていない更地は、2つ目で外れます。青空駐車場が対象にならないのも同じ理由。
「生計を一にする」という言葉が引っかかった方も多いでしょうね。この特例では、これは同居を意味しません。
国税庁が示している「生計を一にする」の扱い
- 勤務や修学、療養の都合で別居していても、余暇に起居を共にすることを常例としている場合は生計を一にするものとして扱う
- 常に生活費や学資金の送金が行われている場合も同じ
- 同じ家に住んでいれば、明らかに互いに独立した生活を営んでいると認められる場合を除いて生計一と扱われる(所得税基本通達2-47と同じ考え方)
仕送りをしていた親の土地でこの特例を使えることに気づいていないご家庭は、けっこうあります。
同居していなくても、生計一になることがあるんです。
参考:生計を一にする(国税庁)
1-2. 4種類の宅地区分と限度面積の一覧
対象になる土地は4種類。限度面積と減額割合がそれぞれ違います。
| 区分 | 限度面積 | 減額割合 | 対象になる土地 |
|---|---|---|---|
| 居住用 | 330㎡ | 80% | 特定居住用宅地等。亡くなった方等が住んでいた自宅の敷地 |
| 事業用 | 400㎡ | 80% | 特定事業用宅地等。亡くなった方等が商売に使っていた敷地 |
| 同族会社 | 400㎡ | 80% | 特定同族会社事業用宅地等。亡くなった方等の同族会社に貸していた敷地 |
| 貸付用 | 200㎡ | 50% | 貸付事業用宅地等。亡くなった方等が賃貸していた敷地 |
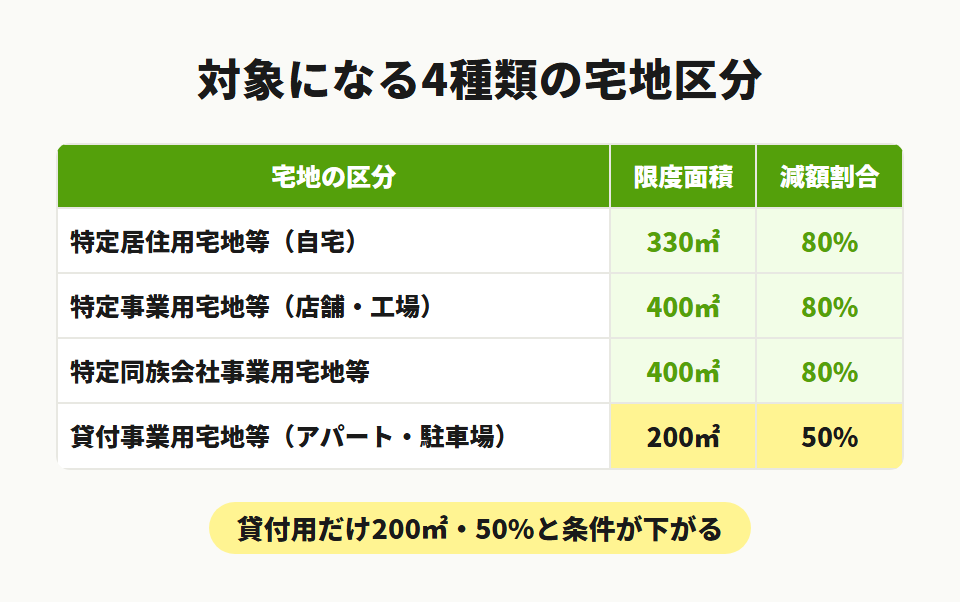
貸付事業用だけが200㎡・50%で、ほかの3つより条件が悪くなっています。アパートや駐車場を持っている方が自宅と両方に使いたいと考えたとき、この差が効いてきます。200㎡の枠を居住用と分け合う調整計算が必要になるためです。
1-3. 評価額を8割下げる制度の趣旨
相続税は現金一括が原則。ところが土地は預貯金と違って、すぐに現金に換えられません。
自宅や店舗の土地に評価額どおりの相続税がかかると、相続人は納税のために土地を売らざるをえなくなります。住む場所を失う、家業をたためば従業員も職を失う。そうした事態を防いで遺族の生活基盤と事業の継続を守るために、この制度が置かれています。居住用と事業用が80%、収益を生む貸付用が50%という差も、その趣旨から来ています。
参考:相続した事業の用や居住の用の宅地等の価額の特例(国税庁)
2. 自宅の土地は誰が相続すると使えるか
2-1. 配偶者が取得する場合の要件なし
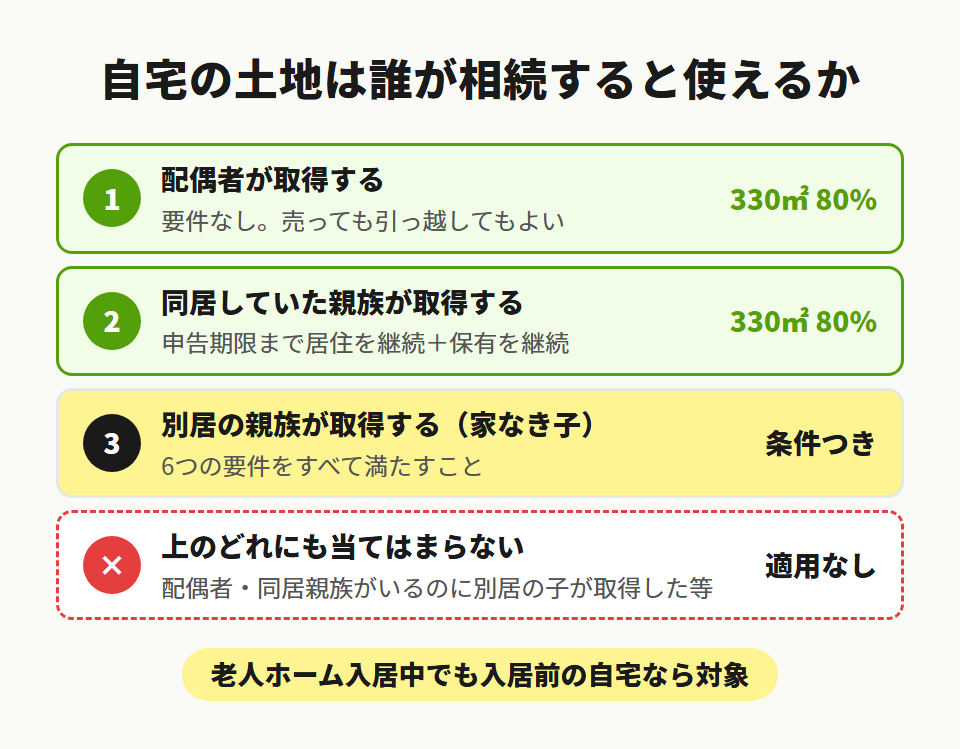
特定居住用宅地等は、取得する人によって条件が変わります。
| 取得者 | 要件 |
|---|---|
| 配偶者 | 要件はありません |
| 同居親族 | 申告期限まで住み続け、かつ持ち続けること |
| 家なき子 | 下の6要件をすべて満たすこと |
いちばん緩いのが配偶者で、申告期限前に売っても、引っ越しても、330㎡まで8割減額を受けられます。取得者の条件がゼロなのは配偶者だけ。
なお、亡くなった方の居住用の宅地が2つ以上あるときは、主たる居住用の宅地に限られます。別荘や単身赴任先の土地まで対象になるわけではありません。
2-2. 同居していた親族が取得する場合
同居していた親族が取得するときの条件は2つ。
- 相続開始の直前から相続税の申告期限まで、引き続きその建物に住み続けること
- 相続開始時から申告期限まで、その土地を持ち続けること
申告期限は相続の開始を知った日の翌日から10か月。この10か月のあいだに引っ越すか売却すると、330㎡の減額は消えます。
生計を一にしていた親族が住んでいた土地の場合も、相続開始前から申告期限まで住み続け、申告期限まで持ち続けることが条件になります。
2-3. 家なき子と呼ばれる6つの要件
配偶者も同居親族もいないとき、別居していた親族でも特例を使える道があります。国税庁が挙げている条件は次の6つ。すべて満たす必要があります。
- 居住制限納税義務者または非居住制限納税義務者のうち、日本国籍を有しない者ではないこと
- 被相続人に配偶者がいないこと
- 相続開始の直前において被相続人の居住の用に供されていた家屋に居住していた被相続人の相続人がいないこと
- 相続開始前3年以内に、日本国内にある取得者、取得者の配偶者、取得者の三親等内の親族、取得者と特別の関係がある一定の法人が所有する家屋(相続開始の直前において被相続人の居住の用に供されていた家屋を除く)に居住したことがないこと
- 相続開始時に取得者が居住している家屋を、相続開始前のいずれの時においても所有していたことがないこと
- その宅地等を相続開始時から相続税の申告期限まで有していること
つまずきやすいのは4番目。三親等内の親族には兄弟姉妹、おじ、おば、甥、姪が入ります。自分の持ち家ではないから大丈夫だと思っていたら、住んでいたのが弟名義のマンションだった。そういう理由で否認される例も。ただし括弧書きのとおり、相続する実家そのものに住んでいた期間は、この3年に数えません。5番目も見落としがちで、いま賃貸で暮らしていても、その家を過去に自分で所有していたことがあれば外れます。
相続専門税理士 藤本のチェックポイント
家なき子のご相談で最初にお聞きするのは、いま住んでいるお住まいの名義です。ご本人やご主人の名義でなくても、お兄さまやおじさまの持ち家だと4番目の要件で外れてしまうんです。賃貸借契約書と、いまのお住まいの登記事項証明書をご用意いただけると、その場で判定できますよ。
2-4. 老人ホームに入居していた場合の扱い
亡くなる前に老人ホームへ移っていた場合、空き家になった自宅は対象になるのかというご質問をよくいただきます。要介護認定などを受けて一定の施設に入居していたのなら、入居する直前に住んでいた宅地を特定居住用宅地等として扱えます。対象になる施設は全部で10種類あります。
- 特別養護老人ホーム
- 養護老人ホーム
- 軽費老人ホーム
- 有料老人ホーム
- 介護老人保健施設
- 介護医療院
- サービス付き高齢者向け住宅 ほか
ただし入居後にその自宅を賃貸に出していた場合や、生計を一にしていない親族が住んでいた場合、330㎡の特例は使えません。空き家のまま置いておくのが条件だと考えてください。
関連記事:相続税の配偶者控除で1.6億円まで非課税にする計算を税理士が徹底解説
3. 事業用と貸付用にかかる3年しばり
3-1. 特定事業用は規模で決まる例外
特定事業用宅地等は400㎡まで8割減額。条件は3つ。
- 被相続人の親族が取得すること
- 申告期限までに事業を引き継ぎ、営み続けること
- その土地を申告期限まで持ち続けること
そのうえで平成31年4月1日以後の相続には、期間の制限がかかります。相続開始前3年以内に新たに事業に使い始めた土地は、原則として対象から外れます。
外れない例外はありますが、これは事業の規模で判定します。
その土地の上で事業に使っている建物や機械などの資産の相続開始時の価額 ÷ 新たに事業に使い始めた土地の相続開始時の価額 ≧ 15%
15%以上なら3年しばりの対象になりません。期間の長さではなく規模の話なので、3年やっているから大丈夫という理解は成り立ちません。
被相続人と生計を一にする親族の事業に使っていた土地では、もう1つ条件が加わります。被相続人に対してその土地の地代や建物の家賃を払っていないこと。きちんと地代を払っていたほうが有利に思えますが、この制度では逆に働きます。
3-2. 特定同族会社は50%超と役員が条件
特定同族会社事業用宅地等は、被相続人等が同族会社に貸していた土地です。400㎡まで8割減額。会社側と取得者側の両方に条件があります。
- 会社:相続開始の直前に被相続人と親族等が持つ株式か出資が、発行済株式の総数等の50%を超えること(申告期限に清算中の会社は外れます)
- 取得者:相続税の申告期限においてその法人の役員であること(清算人は役員に含まれません)
土地を相続しただけで役員になっていないと特例を使えないので、遺産分割の前に確認しておきたいところ。
なお不動産貸付業、駐車場業、自転車駐輪場業と準事業は、400㎡のこの区分から除かれます。準事業とは、事業と呼ぶには至らない不動産の貸付けなどで、相当の対価を得て継続的に行うものを指します。
3-3. 貸付用は3年を超えて続けていたか
貸付事業用宅地等は200㎡まで5割減額。相続開始前3年以内に新たに貸付事業を始めた土地は対象外になりますが、ここにも例外があります。相続開始の日まで3年を超えて引き続き特定貸付事業を行っていた被相続人等の土地なら、3年しばりにかかりません。特定貸付事業とは、貸付事業のうち準事業以外のもの、事業的規模のものを指します。
規模だけでも期間だけでも足りません。事業的規模で、なおかつ3年を超えて続けていたことが要ります。
アパートに空室があるとき
相続開始のときに一時的に空いている独立部分も、貸付事業用として扱われます。満室でなければ使えないと思い込んで、空室分を外して申告される方がいらっしゃいます。
アスファルト舗装された駐車場は構築物があるので、200㎡まで5割減額の貸付事業用に該当します(措通69の4-24の2)。ロープを張っただけ、砂利を敷いただけの青空駐車場は該当しません。
相続専門税理士 藤本のチェックポイント
相続税対策で駐車場を始めましたというご相談を受けると、私はまず開始時期を確認します。3年以内だと、事業的規模で3年を超えて続けているという例外に当てはまらないかぎり使えないからです。舗装の有無もあわせて写真を撮っておいていただけると、判定が早く進みます。
4. マンション・二世帯住宅・配偶者居住権
4-1. 分譲マンションは持分割合で計算
分譲マンションの敷地にも適用可。土地は区分所有者全員の共有。対象面積は敷地全体の面積に持分割合を掛けて求めます。敷地全体が2,000㎡で持分が100分の1なら20㎡。330㎡の枠に十分収まるので、20㎡すべてが8割減額の対象。
4-2. 二世帯住宅は区分登記が分かれ目
二世帯住宅の敷地に特定居住用宅地等を使えるかどうかは、登記の形態で決まります。
| 登記の形態 | 敷地の扱い |
|---|---|
| 親名義 | 建物全体が親名義なら、内部で行き来できない完全分離型でも同居として扱われます |
| 親子共有 | 親子の共有で登記していれば、同じく同居として扱われます |
| 区分所有 | 1階を親、2階を子と区分所有登記している場合は分断されます。親が住んでいた部分の敷地だけが対象 |
住宅ローン控除を両方で使うために区分登記を選ぶ例がありますが、相続税の計算では330㎡の減額が削られます。
4-3. 配偶者居住権があるときの按分
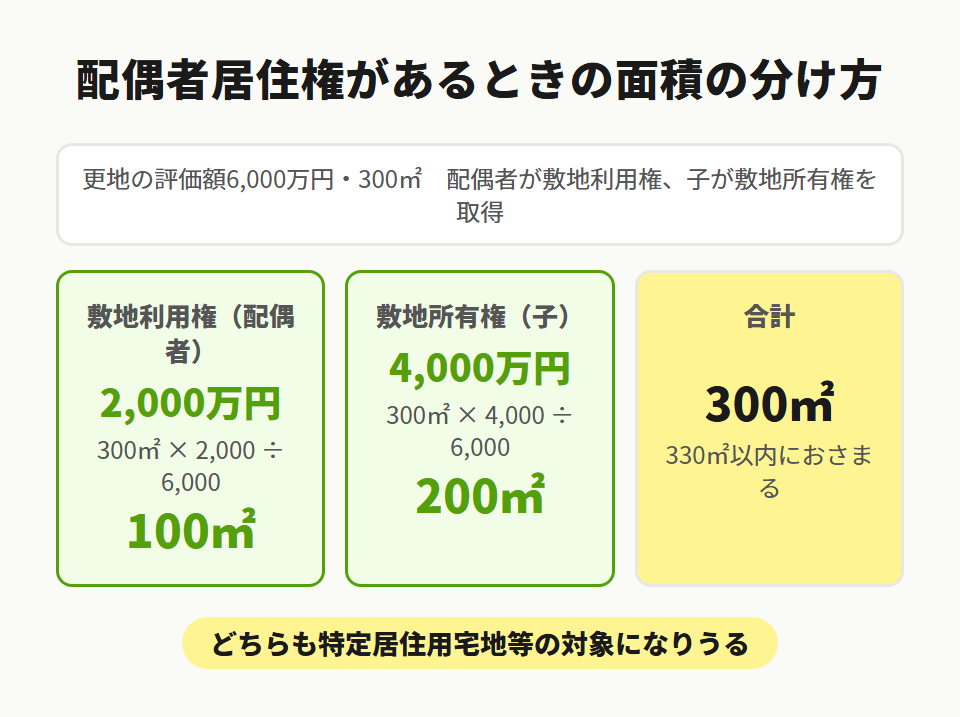
配偶者居住権が設定された建物の敷地についても、この特例を使えます。配偶者が持つ敷地利用権は特定居住用宅地等の対象になり、子などが取得した敷地所有権も、要件を満たせば対象です。
限度面積は、それぞれの価額が合計額に占める割合を掛けた面積とみなして、330㎡の枠に収まるかを判定します。
- 前提:更地の評価額6,000万円・300㎡。敷地利用権が2,000万円、敷地所有権が4,000万円
- 敷地利用権 300㎡ × 2,000万円 ÷ 6,000万円 = 100㎡
- 敷地所有権 300㎡ × 4,000万円 ÷ 6,000万円 = 200㎡
- 合わせて300㎡なので、330㎡の枠に収まります
関連記事:家族信託に相続税はかかる?節税にならない理由と課税の流れを税理士が解説
関連記事:土地の相続税評価額とは?路線価・倍率2方式の計算を税理士が解説
5. 土地が複数あるときの限度面積と優先順位
5-1. 貸付用がなければ最大730㎡まで
特例を使える土地が複数あるとき、限度面積の数え方は組み合わせで変わります。貸付事業用がない場合はこうなります。
| 選ぶ宅地 | 限度面積 |
|---|---|
| 居住用 | 330㎡(特定居住用宅地等) |
| 事業用 | 合わせて400㎡(特定事業用+特定同族会社事業用) |
| 両方 | 合計730㎡が上限 |
自宅330㎡と店舗400㎡を持っていれば、両方まるごと8割減額できる計算。
5-2. 貸付用があるときの調整計算
貸付事業用を混ぜると、200㎡の枠を分け合うため途端に窮屈になります。国税庁が示している算式は次のとおりです。
(特定事業用+特定同族会社事業用)×200/400 + 特定居住用×200/330 + 貸付事業用 ≦ 200㎡
この式を満たす範囲でしか選べません。自宅330㎡をまるごと使うと、330×200/330で200㎡を消費するので、貸付事業用に回せる面積はゼロになります。
5-3. 1㎡あたり減額できる金額での優先判定
どちらを優先するかの判断で、評価額の高い土地から使えばいいと考えると間違えます。比べるのは1㎡あたり減額できる金額、1㎡あたりの評価額に減額割合を掛けた数字です。
計算事例:自宅と貸駐車場のどちらを優先するか
- 土地A:自宅敷地160㎡・評価額2,400万円(特定居住用)
- 土地B:舗装済みの貸駐車場150㎡・評価額3,000万円(貸付事業用)
- 1㎡あたり減額額 土地A:2,400万円÷160㎡=15万円、15万円×80%=12万円
- 1㎡あたり減額額 土地B:3,000万円÷150㎡=20万円、20万円×50%=10万円
- 土地Aを優先:Aで15万円×160㎡×80%=1,920万円を減額。Aが使う枠は160×200/330=96.97㎡で、Bに残るのは103.03㎡。Bで10万円×103.03㎡=1,030万3,030円を減額。合計2,950万3,030円
- 土地Bを優先:Bで20万円×150㎡×50%=1,500万円を減額。Bが150㎡を使うのでAに回せるのは82.5㎡。Aで15万円×82.5㎡×80%=990万円を減額。合計2,490万円
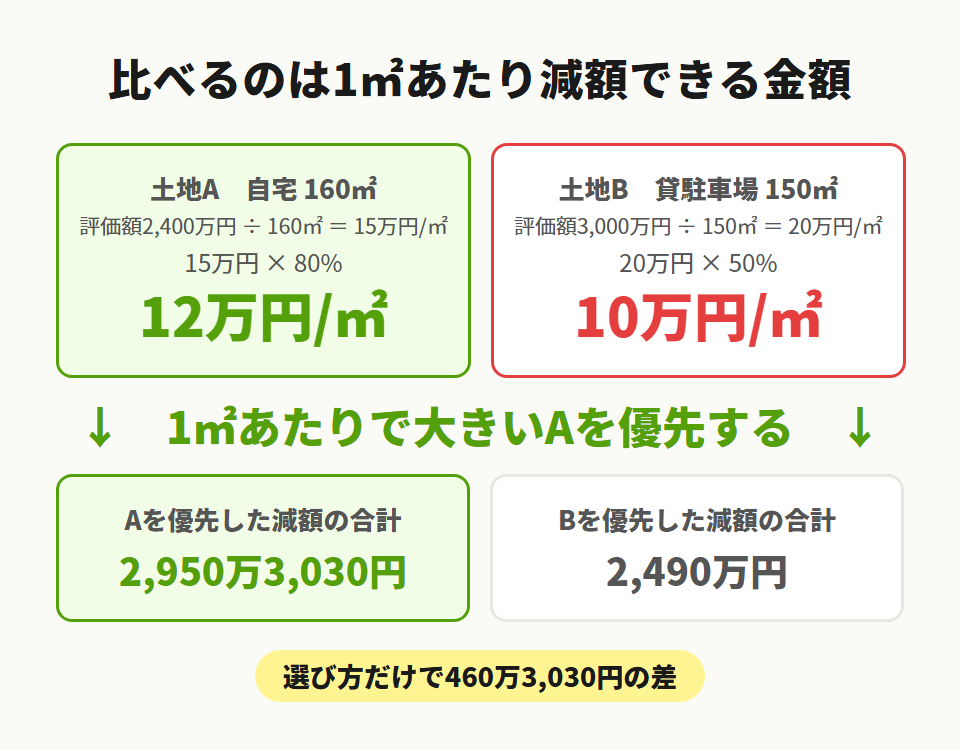
差は460万3,030円。1㎡あたりの評価額は土地Bのほうが20万円と高いのに、減額割合が50%なので土地Aに負けます。評価額の高さだけで選ぶと、460万円を捨てることになります。
関連記事:相続税の計算方法と早見表【2026年最新】専門税理士が図解で解説
相続専門税理士 藤本のチェックポイント
土地が2つ以上あるご家庭では、必ず両方のパターンで計算してからご提案しています。電卓を叩けば数分で出る話ですが、これをやらずに評価額の大きいほうへ寄せてしまうと、数百万円単位で損が出るんです。土地ごとの面積と評価額を一覧にしてお持ちいただければ、その場で比べられますよ。
参考:相続税の税率(国税庁)
6. 申告書の提出が特例適用の条件
6-1. 税額がゼロでも提出が適用の条件
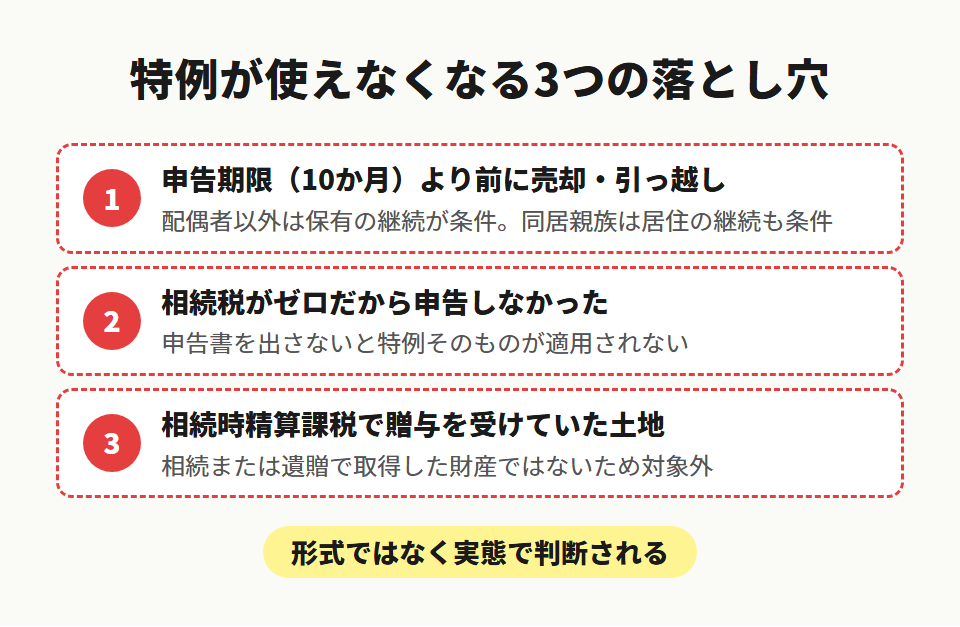
小規模宅地等の特例は、相続税の申告書に適用を受ける旨を記載し、必要書類を添えて提出して初めて効きます。申告しなければ特例は適用されず、減額なしの評価額で相続税が計算されます。
自宅の土地が5,000万円で、特例を使えば1,000万円になるとします。特例適用後なら基礎控除以下に収まるご家庭でも、申告書を出さなければ5,000万円のまま計算され、無申告加算税と延滞税まで上乗せされます。相続税がいくらからかかるかを判定するときは、特例を使う前の金額で見てください。
6-2. 申告書に添える4つの書類
申告書に添える書類は次の4つ。
- 被相続人のすべての相続人を明らかにする戸籍の謄本、または法定相続情報一覧図(子の続柄が実子か養子か分かるもの)、あるいはそのコピー
- 遺言書の写し、または遺産分割協議書の写し
- 相続人全員の印鑑証明書(遺産分割協議書に押したもの)
- 申告書第11・11の2表の付表1
法定相続情報一覧図は便利ですが、子の続柄が実子か養子か分かる形式でないと受け付けられません。第11・11の2表の付表1と一緒に出す書類なので、早めに手配してください。法務局で取得するときに指定が必要。
関連記事:遺産分割協議書とは?書き方・記載例4種と必要書類を税理士が解説
6-3. 遺産分割が間に合わないとき
原則として申告期限までに遺産分割が終わっている必要があります。まとまらない場合は、申告書と一緒に申告期限後3年以内の分割見込書を出しておきます。その後、分割が確定してから4か月以内に更正の請求をすれば、さかのぼって特例を使えます。
見込書を出し忘れると、後から分割が決まっても特例を使えません。もめている案件ほど、この1枚が効く。
7. 否認されやすいケースと失敗パターン
7-1. 10か月以内の売却と引っ越し
配偶者以外の人が特例を受けるには、申告期限まで土地を持ち続けることが要ります。同居親族なら住み続けることも要ります。10か月は短いようで、遺産分割や納税資金の都合で売却の話が出やすい期間。売る前に、特例が飛ぶかどうかを確かめてください。
7-2. 税務調査で実態を見られる点
家なき子の否認が起きるのは、形式だけ整えた場合。相続開始前3年以内に持ち家を売って賃貸に移った、住民票だけ移して実際は別の場所に住んでいた。判断されるのは実態です。
同居の判定も同じで、住民票の有無だけでは決まりません。330㎡の減額がかかっているので、次のようなところまで見られます。
- 電気・ガス・水道の使用量
- 郵便物の届け先
- 近隣の方の証言
7-3. 精算課税で贈与した土地は対象外
見落としやすいのが贈与との関係です。相続時精算課税制度で生前贈与を受けた土地には、小規模宅地等の特例を適用できません。この特例の対象は相続または遺贈により取得した財産で、精算課税による贈与は相続税の課税価格に加算されはするものの、贈与の時点で所有権が受贈者に移っているため、相続や遺贈で取得した財産ではないからです。
自宅の土地を持っている方が精算課税を選ぶと、330㎡まで8割減額できたはずの道が閉じてしまい、評価額5,000万円の土地なら1,000万円になるはずだったものが、5,000万円のまま相続財産に加算されます。差は4,000万円。
相続専門税理士 藤本のチェックポイント
生前贈与のご相談で、お住まいの土地を精算課税で移そうとされる方がいらっしゃいます。そこは一度立ち止まっていただきたいところなんです。小規模宅地等の特例が使えるお土地かどうかを先に確かめてから、贈与の話に進みましょう。順番が逆になると、取り返しがつきません。
贈与税・相続税のご相談はお気軽に
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
小規模宅地等の特例は、自宅なら330㎡まで80%、事業用なら400㎡まで80%、貸付用なら200㎡まで50%の減額を受けられる制度です。使えるかどうかは、誰が相続し、申告期限までどう扱うかで決まります。
気をつけたい点は3つ。事業用・貸付用の3年しばりは、期間ではなく15%という規模の基準で例外が決まること。土地が複数あるときは1㎡あたり減額できる金額で優先順位をつけること。そして相続税がゼロになる場合でも、申告書を出さなければ特例そのものが使えないことです。
ご自宅の土地の面積と評価額、そして誰が相続するか。この3つが決まれば、使えるかどうかの見当はつく。判断に迷われたら、遺産分割の方針を固める前にご相談ください。
よくある質問
自宅の敷地なら330㎡まで80%、事業用の敷地なら400㎡まで80%、賃貸用の敷地なら200㎡まで50%が減額されます。評価額5,000万円の自宅の土地なら1,000万円として計算されます。
家なき子と呼ばれる6つの要件をすべて満たせば使えます。被相続人に配偶者がなく、同居していた相続人もおらず、相続開始前3年以内に自分や配偶者、三親等内の親族などが所有する家屋に住んでいないことなどが条件です。相続する実家そのものに住んでいた期間は、この3年には含まれません。
原則として対象外ですが、一定規模以上の事業なら例外になります。その土地の上で事業に使っている資産の価額を土地の価額で割って15%以上になるかどうかで判定します。事業を営んでいた期間の長さでは判定しません。
1㎡あたり減額できる金額が大きいほうを優先します。1㎡あたりの評価額に減額割合を掛けて比べてください。評価額が高くても減額割合が50%の貸付用より、80%の自宅のほうが有利になることがあります。
要介護認定などを受けて一定の施設に入居していたのなら、入居前に住んでいた土地を330㎡まで特定居住用宅地等として扱えます。ただし入居後にその自宅を賃貸に出していた場合は使えません。
必要です。この特例は申告書を提出して初めて適用されます。出さなければ減額なしで計算した相続税に、無申告加算税と延滞税が加わります。
申告書と一緒に申告期限後3年以内の分割見込書を提出しておけば、分割が確定してから4か月以内に更正の請求をすることで適用できます。見込書を出し忘れると後から使えません。
使えません。この特例の対象は相続または遺贈により取得した財産で、精算課税による贈与で取得した土地は対象外です。