


相続した不動産の売却にかかる税金と流れ 3年10か月の期限まで相続専門税理士が解説
実家が4,000万円で売れても、手元に残るのは3,100万円ほど。
仲介手数料と印紙代でおよそ140万円。そこに譲渡所得税と住民税が20.315%かかります。不動産の相続でいちばん金額が動くのが、この売却の場面です。
課税されるのは売れた金額ではなく、買ったときの値段を引いたあとの「もうけ」。買値を証明できないと売値の5%しか引けず、税額が数百万円変わります。
期限つきの特例も2つ。どちらか一方しか使えません。
この記事で分かること
- 名義が亡くなった方のままだと売れない理由と、売るまでの6段階
- 譲渡所得の計算式と、20.315%か39.63%かの分かれ目
- 買った値段が分からないときに使う「収入金額の5%」
- 取得費加算と空き家3,000万円控除、2つの特例の期限と選び方
- 相続人が複数いるときの売り方(換価分割・代償分割・共有)
- 売った翌年の確定申告で用意する書類
目次
1. 相続した不動産を売るまでの流れ
売り出す前に決めておく3つ
- 誰がその不動産を取得するか(遺産分割協議で確定させる)
- 売った代金をどう分けるか(換価分割にするなら協議書に明記)
- 買ったときの売買契約書が残っているか(税額が数百万円変わる)
1-1. 亡くなった方の名義では売れない理由
不動産を買う人は、登記簿に載っている名義人と契約します。名義が亡くなった方のままだと、契約の相手がいないことになってしまいます。
そのため、売る前に相続登記で相続人の名前に書き換える必要があります。
ここでつまずくご家庭が本当に多いんです。売買の日取りが決まってから慌てて登記を始めても、戸籍をそろえるだけで1か月、相続人が多ければ2〜3か月かかります。
不動産会社に相談を始める日と、登記の準備を始める日は同じ日でいいんです。
相続登記そのものにも期限があります。不動産を相続したと知った日から3年以内。2024年4月1日から義務になり、正当な理由なく過ぎると10万円以下の過料の対象です。
1-2. 相続発生から引き渡しまでの6段階
STEP 1
相続の発生
相続人と財産を調べる
STEP 2
遺産分割協議
誰がその不動産を取得するか決める
STEP 3
相続登記
法務局で名義を書き換える
STEP 4
媒介契約
不動産会社と結び、売却活動を始める
STEP 5
売買契約・引き渡し
買主と契約し、代金を受け取る
STEP 6
確定申告
売った翌年の2月16日から3月15日まで
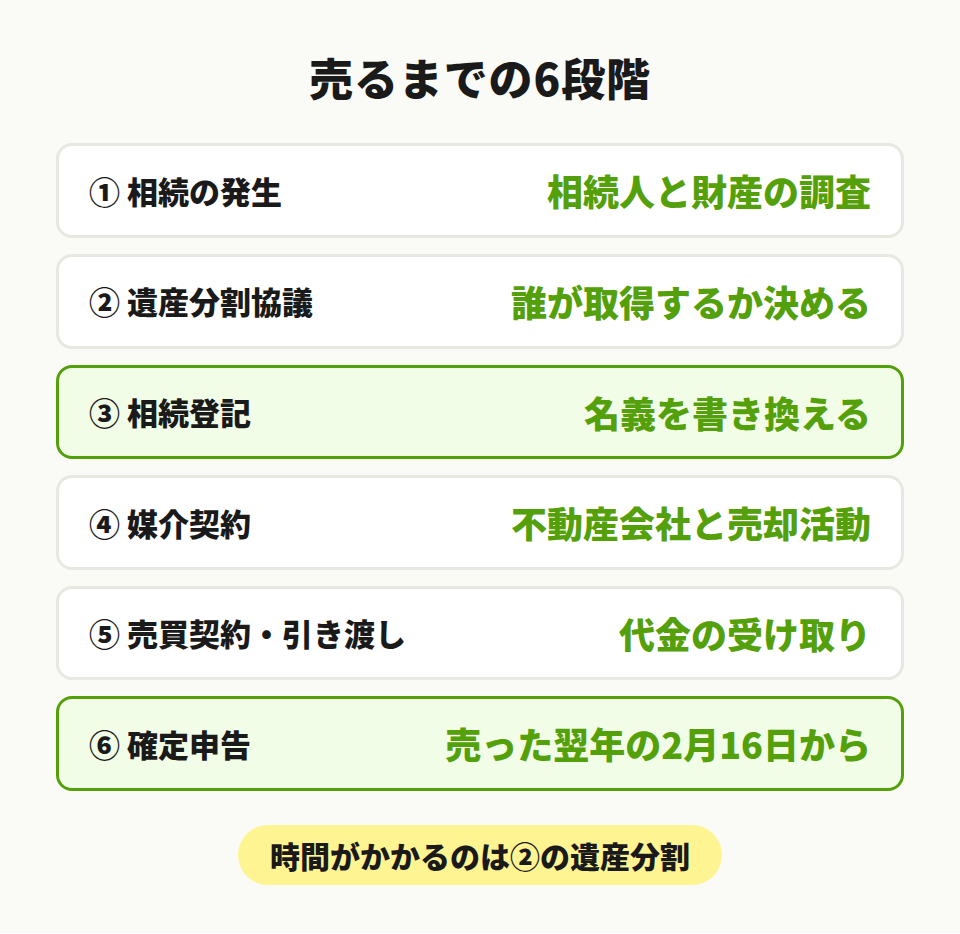
早い方で半年、長い方だと2年以上。時間がかかるのは、たいてい2番目の遺産分割です。
1-3. 売却前にそろえておく書類
登記に要るものと、売却に要るものが別です。
| 書類 | どこで取るか | 何に使うか |
|---|---|---|
| 戸籍謄本一式 | 本籍地の市区町村 | 相続登記 |
| 遺産分割協議書 | 自分で作成 | 相続登記 |
| 印鑑証明書 | 住所地の市区町村 | 相続登記・売買契約 |
| 固定資産の証明 | 不動産のある市区町村 | 相続登記(評価証明書) |
| 登記識別情報 | 登記完了時に交付 | 売買契約 |
| 購入時の契約書 | 自宅を探す | 譲渡所得の計算 |
いちばん最後の購入時の売買契約書が、いちばん大事です。
戸籍謄本は、亡くなった方の生まれてから亡くなるまでの分をそろえます。
固定資産税評価額の証明書は、相続登記の登録免許税の計算に使います。毎年春に届く課税明細書とは別物なので、市区町村の窓口で取ってください。
関連記事:相続登記の義務化はいつから?3年の期限と過料10万円、相続税申告との関係を相続専門税理士が解説
2. 売ったときにかかる税金の全体像
2-1. 課税されるのは売値ではなく譲渡所得
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)。この譲渡所得がプラスのときだけ課税されます。
取得費は、相続税評価額ではなく、その不動産を買ったときの金額です。建物は、使った年数に応じて価値が減った分(減価償却費相当額)を差し引きます。
譲渡費用は、仲介手数料のように売るために直接かかった費用です。
相続税をいくら払ったかは、ここには入りません。相続税と譲渡所得税は別の税金で、計算も別々。ここを混ぜてしまう方が本当に多いんです。
ただし、払った相続税の一部は、取得費加算の特例で取得費に足せることも。
2-2. 20.315%と39.63%を分ける5年
税率は2段階です。
| 区分 | 所有期間 | 所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 9% | 39.63% |
15%+5%で20%にならないのは、復興特別所得税が上乗せされるからです。所得税の額に2.1%を掛けた分が加わり、15%なら0.315%、30%なら0.63%になります。
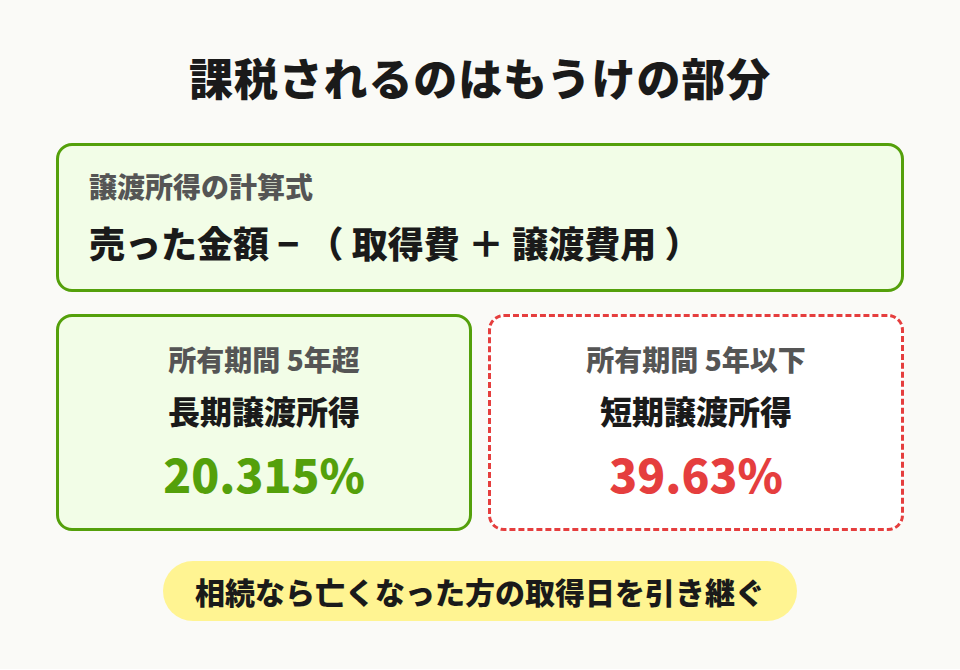
所有期間は売った年の1月1日時点で数えます。2020年6月に取得して2025年8月に売った場合、2025年1月1日時点では4年7か月。短期扱いで39.63%になります。
2-3. 所有期間は亡くなった方から引き継ぐ
相続で取得した土地建物は、亡くなった方が買った日をそのまま引き継ぎます。5年の判定も、亡くなった方の取得日から数えます。
相続してから半年で売っても、お父様が30年前に買った土地なら、所有期間は30年。長期譲渡所得の20.315%なんです。
短期の39.63%が問題になるのは、亡くなった方自身が5年以内に買っていた不動産を売るときくらいです。
参考:No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(国税庁)
参考:No.3202 譲渡所得の計算のしかた(分離課税)(国税庁)
関連記事:土地の相続税はいくら?計算方法と最大80%減の特例を税理士が解説
3. 買った値段が分からないときの5%
計算事例:4,000万円で売れた土地で、契約書がある場合とない場合
- 前提:相続した土地を4,000万円で売却。譲渡費用は仲介手数料など140万円。長期譲渡所得
- 契約書あり(取得費2,500万円):4,000万円 − 2,500万円 − 140万円 = 1,360万円。税額は約276万円
- 契約書なし(概算取得費200万円):4,000万円 − 200万円 − 140万円 = 3,660万円。税額は約743万円
- 差額:約467万円
- このケースのポイント:紙が1枚あるかないかで、これだけ変わります。ご実家の権利証の袋、仏壇の引き出し、貸金庫。心当たりを全部あたってから、5%を選ぶかどうか決めてください
3-1. 概算取得費は収入金額の5%
買った値段を証明できないときは、売れた金額の5%を取得費として計算します。実際の取得費が5%より少ないと分かっている場合でも、5%を使ってかまいません。
ただ、契約書が見つからないからといって、すぐ5%と決めないでください。次のような資料から取得費を認めてもらえることがあります。
- 購入当時の住宅ローンの契約書
- 通帳の出金記録
- 購入時のパンフレットや分譲時の価格表
それでも出てこなかったときに、はじめて5%の出番です。
概算取得費を使っても、取得費加算の特例は重ねて使えます。5%しか引けないから何もできない、ということはありません。
3-2. 譲渡費用に入るもの・入らないもの
譲渡費用は「売るために直接かかった費用」に限られます。
| 入るもの | 入らないもの |
|---|---|
| 仲介手数料 | 引越し代 |
| 契約書の印紙代 | 遺品整理の費用 |
| 建物の取壊し費用 | 相続登記の登録免許税 |
| 測量・境界確定費 | 固定資産税・都市計画税 |
| 借家人への立退料 | 維持管理のための修繕費 |
相続登記にかかった登録免許税と司法書士報酬は、譲渡費用に入りません。売るためではなく、自分の名義にするための費用だからです。
ただし、取得費のほうに入れられる場合があります。概算取得費の5%を使うときは入れられません。
相続専門税理士 藤本のチェックポイント
ご相談で「売った金額がそのまま手元に残ると思っていました」とおっしゃる方がいらっしゃいます。4,000万円で売れても、手取りは3,000万円台前半ということも珍しくありません。売る前に、手残りを一度出しておいてくださいね。
関連記事:土地の相続税評価額とは?路線価・倍率2方式の計算を税理士が解説
相続した不動産の売却でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 売却で使える2つの特例
| 取得費加算 | 空き家3,000万円控除 | |
|---|---|---|
| 期限の数え方 | 申告期限の翌日以後3年 | 3年経過日の属する年の12月31日 |
| 具体例 | 4年後の11月11日 | 3年後の12月31日 |
| 減る金額 | 納めた相続税の一部 | 最大3,000万円 |
| 相続税0円なら | 使えない | 使える |
| 建築時期 | 問わない | 昭和56年5月31日以前 |
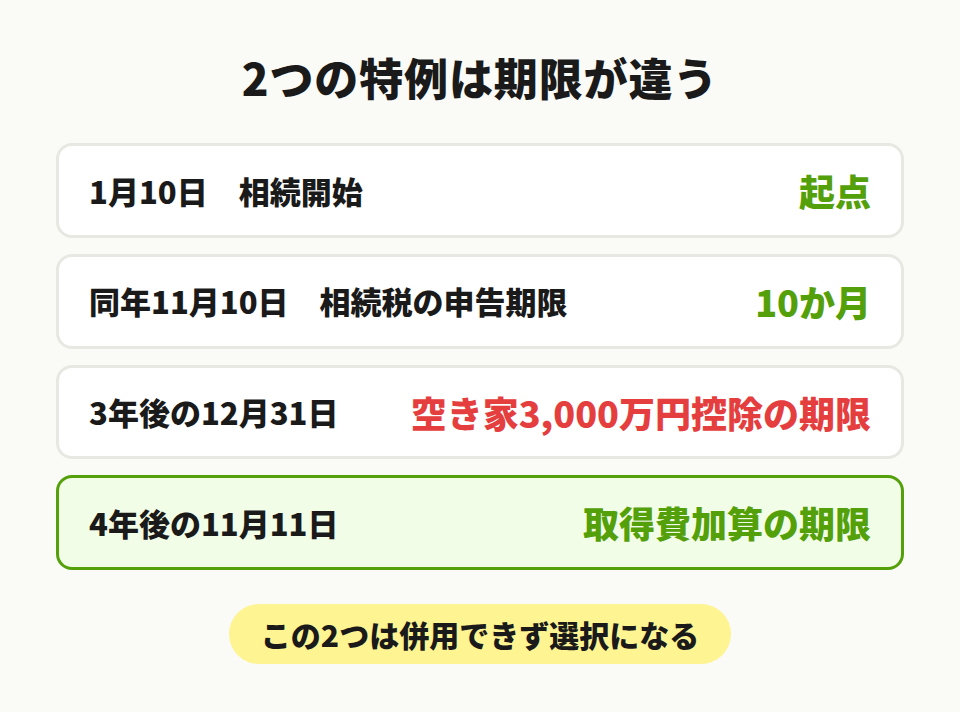
上の表は、1月10日に亡くなった場合の日付です。
4-1. 相続税を取得費に足せる取得費加算
納めた相続税のうち、売った不動産に対応する分を取得費に足せる特例です。
期限は、相続税の申告期限の翌日から3年。申告期限が10か月なので、合わせて3年10か月と覚えてください。
相続税を納めていることが前提なので、基礎控除以下で申告不要だったご家庭は使えません。
計算事例:相続税480万円を納めた方が、評価額3,000万円の土地を売った場合
- 前提:その方が相続した財産の合計1億2,000万円、そのうち売った土地の相続税評価額3,000万円。納めた相続税480万円
- 加算できる額:480万円 × 3,000万円 ÷ 1億2,000万円 = 120万円
- 効果:譲渡所得が120万円減り、税額は約24万円軽くなる(120万円 × 20.315%)
- このケースのポイント:相続税を納めた方ほど効果が大きくなります。逆に相続税が0円なら、この特例で減る税金も0円です
4-2. 空き家の3,000万円特別控除
亡くなった方がひとりで住んでいた家を売るときに使える控除です。譲渡所得から最大3,000万円を差し引けます。
空き家3,000万円控除の主な要件
- 昭和56年5月31日以前に建築された家屋であること
- 相続の直前まで、亡くなった方がひとりで住んでいたこと
- 区分所有建物(マンション)でないこと
- 売却価額が1億円以下であること
- 耐震リフォームをして売るか、家屋を取り壊して売ること
- 相続の時から売却まで、事業用・貸付用・居住用に使っていないこと
期限は相続開始の日から3年を経過する日の属する年の12月31日まで。この特例自体も、令和9年12月31日までの譲渡に限られます。
2024年1月1日以後の譲渡から、その家屋を取得した相続人が3人以上いる場合は、1人あたり2,000万円に減りました。
4-3. 2つの特例は選択になる
取得費加算と空き家3,000万円控除は、併用できません。どちらか一方を選びます。
国税庁の措置法通達は、空き家特例の対象になる譲渡に取得費加算を使うなら、その譲渡には空き家特例を使わないと定めています。
判断の目安は次のとおりです。
- 譲渡益が3,000万円を超え、相続税をたくさん納めている:取得費加算
- 譲渡益が3,000万円以下に収まりそう:空き家控除で税額がゼロになることもある
昭和56年5月以前の建物という要件があるので、空き家控除を使えるご家庭は限られます。使えるなら、まず空き家控除で試算してみてください。
小規模宅地等の特例で評価額を8割下げた土地は、そのぶん納めた相続税も少なくなっています。取得費加算で足せる金額も小さくなる、という関係です。
参考:No.3267 相続財産を譲渡した場合の取得費の特例(国税庁)
参考:No.3306 被相続人の居住用財産(空き家)を売ったときの特例(国税庁)
関連記事:取得費加算の特例とは?相続税を取得費に足す計算と明細書の書き方を相続専門税理士が解説
5. 相続人が複数いるときの売り方
3つの分け方の向き不向き
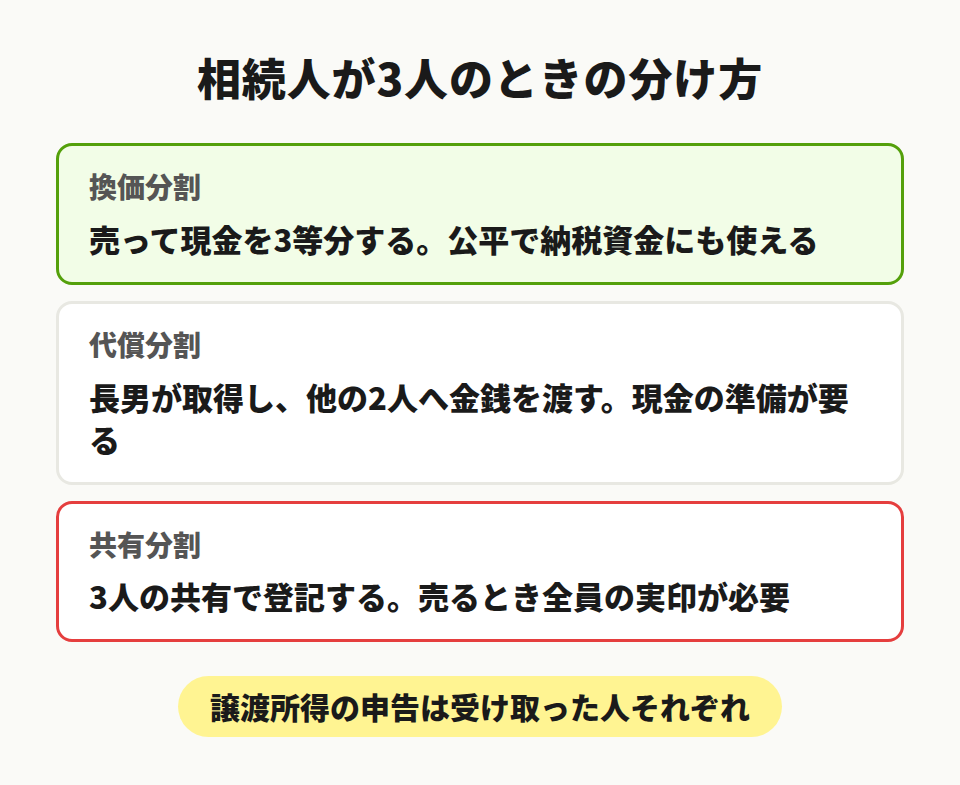
- 換価分割:売って現金を3等分する。公平で、納税資金にも回せる
- 代償分割:長男が取得し、他の2人へ金銭を渡す。渡す側の現金が要る
- 共有分割:3人の共有で登記する。売るとき全員の実印が必要
5-1. 売って現金で分ける換価分割
不動産を売り、その代金を相続人で分ける方法です。
いったん相続人の代表者の名義で登記してから売る形が一般的です。
このとき、遺産分割協議書に「換価分割のため代表者名義で登記する」と書いておいてください。書いていないと、代表者がほかの相続人に渡したお金が贈与とみなされることがあります。
4,000万円で売れて3人で分ければ、ひとり1,333万円。贈与税がかかれば、何百万円という単位になります。
譲渡所得の申告は、実際にお金を受け取った相続人がそれぞれ行います。3人で分けたなら、3人とも確定申告をします。
5-2. 共有のまま持ち続ける難しさ
3人の共有で登記しておけば、とりあえず先送りはできます。けれど売る段になると、共有者3人全員の同意と実印が必要です。
ひとりが遠方にいる、ひとりが反対している。それだけで話が止まります。共有者のひとりが亡くなれば、その方の相続人が加わり、3人だった共有者が5人、6人と増えていきます。
賃貸不動産の法人化のように、持ち続けて活用すると決まっているなら別です。使う予定のない実家を共有名義にする理由は、あまり見当たりません。
5-3. 代償分割を選ぶとき
長男が実家に住み続ける。そういうご家庭では代償分割になります。
長男が不動産を取得し、ほかの兄弟には法定相続分に応じたお金を渡します。渡す側にまとまった現金が必要で、評価額3,000万円の実家なら、兄弟ひとりあたり1,000万円を用意できるかが分かれ目です。
長男が払った代償金は、将来その実家を売るときの取得費にはなりません。取得費は、お父様が買ったときの金額を引き継ぎます。
いったん決めた遺産分割をあとからやり直すと、その分け直しが譲渡や贈与とみなされ、税金がかかることがあります。決める前に、税額まで試算してから合意してください。
相続専門税理士 藤本のチェックポイント
代表者の口座に4,000万円が入りますが大丈夫でしょうか、と心配される方がいらっしゃいます。遺産分割協議書に換価分割であることと分ける割合を書いておいてくださいね。
関連記事:遺産分割協議書とは?書き方・記載例4種と必要書類を税理士が解説
相続した不動産の売却でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
6. 売った翌年の確定申告
6-1. 申告の時期は売った翌年の2月16日から
2026年8月に売却した場合、申告は2027年2月16日から3月15日までです。住民税は申告の内容から計算され、その年の6月以降に納めます。
不動産を売った年の確定申告は、翌年の2月16日から3月15日まで。売った直後に何かする必要はありません。
いつもは年末調整だけの会社員の方も、この年だけは自分で確定申告をします。
6-2. 用意する書類
- 譲渡所得の内訳書(確定申告書付表兼計算明細書【土地・建物用】)
- 売ったときの売買契約書の写し
- 買ったときの売買契約書の写し
- 仲介手数料・印紙代などの領収書
- 売却した不動産の登記事項証明書
取得費加算を使うなら、「相続財産の取得費に加算される相続税の計算明細書」を追加します。
空き家控除を使う場合は、被相続人居住用家屋等確認書を市区町村から取り寄せます。発行まで2週間ほどかかります。
6-3. 申告しなくてよいケース
譲渡所得がマイナスなら、原則として申告は不要です。買った値段より安く売れた場合、税金はかかりません。
ただし、概算取得費の5%で計算するとプラスになることがあります。契約書が見つからないときは、必ず計算してから判断してください。
特例を使って税額が0円になる場合は、申告が必要です。空き家控除も取得費加算も、確定申告をして初めて使えます。
相続専門税理士 藤本のチェックポイント
特例で税額がゼロになる年こそ、申告書を出さないと特例が使えません。売った年の12月になったら、譲渡所得の内訳書と売買契約書を1つの封筒にまとめておいてくださいね。
失敗事例:特例で0円になるからと申告しなかったケース
- 60代のご夫婦が、相続した実家(昭和50年築)を2,800万円で売却。空き家の3,000万円控除で税額は0円の見込みだった
- 「税金がかからないなら申告は要らない」と自己判断し、翌年の確定申告をしなかった
- 1年半後に税務署から問い合わせ。特例は申告が要件のため適用されず、概算取得費で計算し直して約500万円の課税
- 更正の請求も、特例の適用を受けるための申告がなかったため認められなかった
- 防ぐには:税額が0円でも申告する。売却の翌年は必ず確定申告のカレンダーに印を付けておく
関連記事:相続手続きの流れ6ステップと期限一覧【相続専門税理士が解説】
まとめ
売れた金額に課税されるわけではありません。売値から取得費と譲渡費用を引いた残りが譲渡所得で、そこに20.315%か39.63%がかかります。相続の場合は、亡くなった方の取得日をそのまま引き継ぎます。相続してすぐ売っても、多くのご家庭で長期の20.315%です。
分かれ目になるのは、買ったときの売買契約書です。
見つからなければ売値の5%しか引けません。4,000万円で売れた土地なら、あるかないかで税額が約467万円変わりました。
特例は取得費加算と空き家3,000万円控除の2つで、併用はできません。期限も3年10か月と、3年を経過する日の属する年の12月31日で別々です。
相続人が複数いるなら、換価分割か代償分割かを遺産分割協議書に書く前に、税額まで試算しておきましょう。
動き出すのは、売る前です。契約を結んでからでは、選べたはずの特例が選べないこともあります。
よくある質問
取得費加算の特例が使えます。納めた相続税のうち、売った不動産に対応する分を取得費に足せる制度で、正確な期限は3年ではなく3年10か月。相続税を納めていない場合は使えません。
土地だけの売却では受けられません。空き家の3,000万円特別控除は、亡くなった方がひとりで住んでいた家屋とその敷地が対象で、昭和56年5月31日以前の建築、売却価額1億円以下などの要件があります。期限も相続開始の日から3年を経過する日の属する年の12月31日までで、3年以内という言葉は取得費加算と混同されやすいのでご注意ください。
特例の期限から逆算すると、相続税の申告が終わった直後から動き出すのが安全です。空き家の3,000万円控除は相続開始から3年を経過する日の属する年の12月31日まで、取得費加算は3年10か月まで。売却活動に半年から1年、その前の遺産分割と相続登記にも数か月かかるので、残り1年を切ってから不動産会社を探すのでは間に合わないことがあります。
譲渡所得(売った金額から取得費と譲渡費用を引いた額)に対して、長期なら20.315%、短期なら39.63%です。相続で取得した不動産は亡くなった方の取得日を引き継ぐため、多くの場合は長期の20.315%になります。買った値段が分からない場合は売却額の5%を取得費とするため、税額が大きくなります。