


取得費加算の特例とは?相続税を取得費に足す計算と明細書の書き方を相続専門税理士が解説
納めた相続税は、その財産を売ったときの経費になります。
相続税を480万円納めた方が、その4分の1にあたる土地を売ったなら、120万円を取得費に足せる。譲渡所得税と住民税が20.315%ですから、およそ24万円が軽くなる計算です。不動産の相続で売却まで進むご家庭なら、たいてい使えます。
取得費加算の特例といいます。
使えるのは3年10か月まで。1日でも過ぎたら、もう戻せません。
この記事で分かること
- 相続税を取得費に足すと、どの税金がいくら減るのか
- 使える人の3つの要件と、3年10か月の数え方
- 加算できる相続税額の計算式と、譲渡益という上限
- 相続財産の取得費に加算される相続税の計算明細書の入手先と書き方
- 空き家の3,000万円特別控除とは併用できず、選択になること
- 概算取得費・代償金・未分割など、間違えやすい4つの論点
目次
1. 取得費加算の特例で減る税金
1-1. 納めた相続税を取得費に足す仕組み
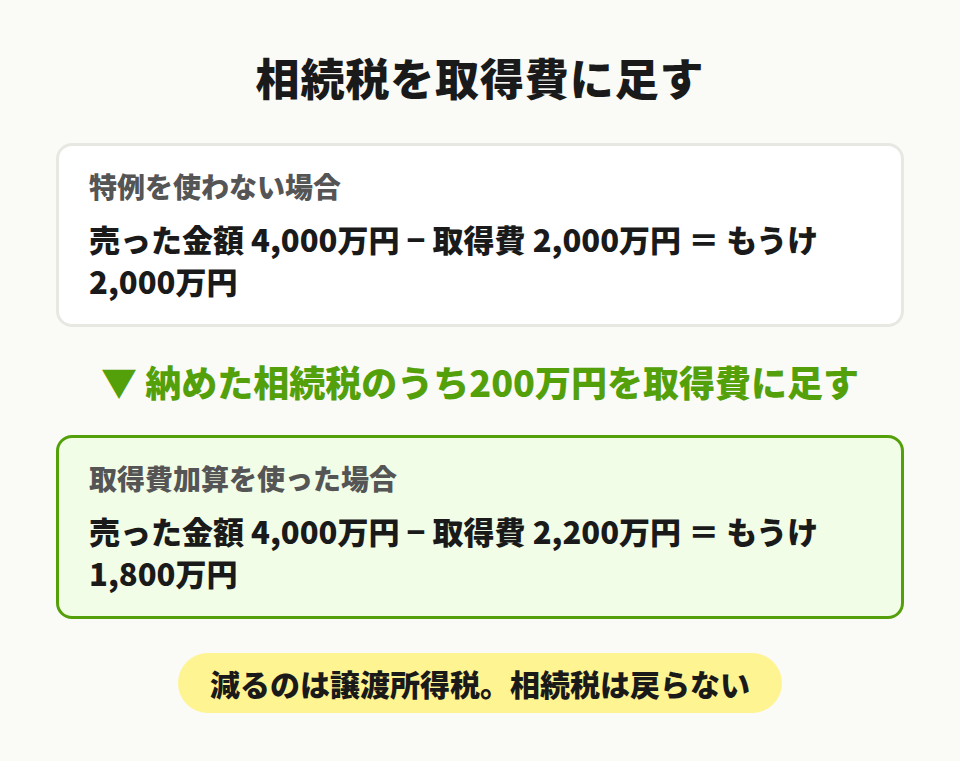
譲渡所得は、売った金額から取得費と譲渡費用を引いて計算します。この取得費に、納めた相続税の一部を上乗せできる。それが取得費加算です。
取得費が増える → 譲渡所得が減る → 譲渡所得税が減る。相続税そのものが戻ってくるわけではありません。
1-2. 軽くなるのは譲渡所得税のほう
ここを取り違えている方が、ご相談のなかでもいちばん多いんです。
減るのは売却にかかる譲渡所得税と住民税で、納めた相続税は1円も戻りません。相続税の還付制度ではないので、そこは期待しないでください。
軽減される金額の目安は、加算した額に20.315%を掛けた分。100万円を加算できたなら、およそ20万円です。相続税を480万円納めた方でも、実際に譲渡所得税が減るのは数十万円という規模になります。
大きな額ではありませんが、使わなければゼロです。申告のときのひと手間で手元に残るお金なので、取りこぼしはもったいないんです。
1-3. 正式名称と条文の位置
タックスアンサーでの名前は「相続財産を譲渡した場合の取得費の特例」。租税特別措置法39条に置かれています。
相続税法ではなく、所得税の特例という位置づけです。相続税の申告書には出てきません。売った翌年の確定申告で自分から申し出る形になります。
参考:No.3267 相続財産を譲渡した場合の取得費の特例(国税庁)
関連記事:【2026年最新】相続税の申告とは?専門税理士が仕組み・計算・控除・申告方法まで徹底解説
2. 使える人と3年10か月の期限
取得費加算が使える3つの要件
- 相続または遺贈により財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること
2-1. 2つ目の要件が抜けやすい
相続税の申告そのものが不要だったご家庭は、この特例を使えません。基礎控除以下なら納めた相続税がゼロなので、足せる金額もゼロになります。
配偶者の税額軽減で税額がゼロになった方も同じです。1億6,000万円まで相続税がかからない代わりに、取得費に足せる金額もありません。
2-2. 相続開始の翌日から数える期限
数え方を具体的に置きます。2026年1月10日に亡くなった場合、相続税の申告期限は2026年11月10日。その翌日から3年を経過する日ですから、2029年11月11日までに売買契約と引き渡しを終える必要があります。
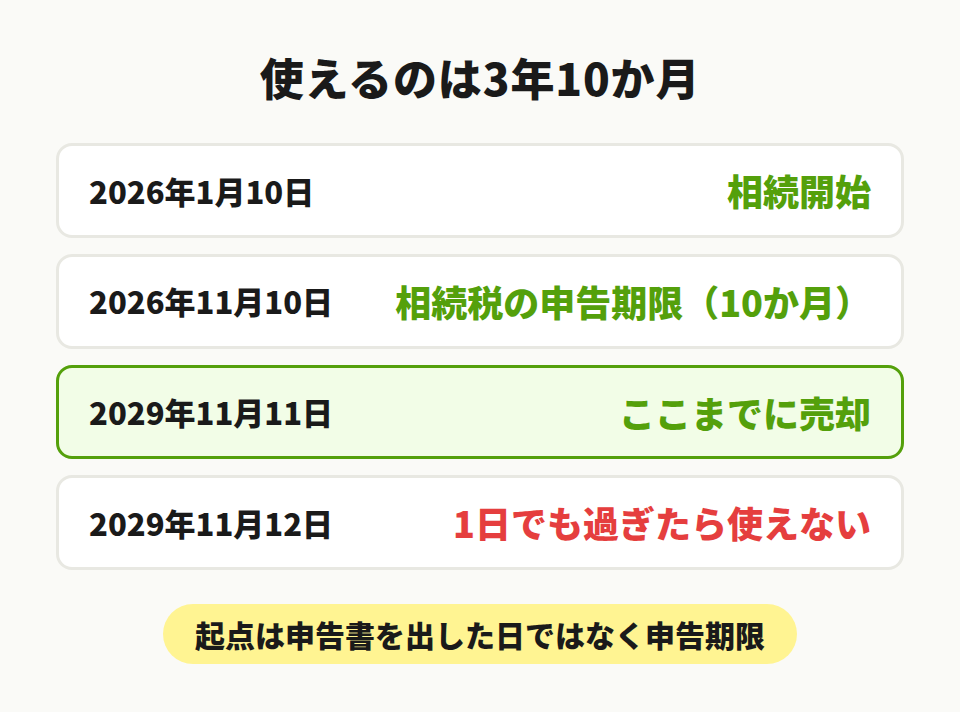
相続開始から数えると3年10か月。申告期限から3年、と覚えるほうが間違えにくいです。相続税の申告書を出した日ではなく、申告期限が起点になります。
2-3. 3年10か月は思ったより短い
不動産の売却には、買主探しから引き渡しまで半年から1年かかることも珍しくありません。
たとえば、次のように進むと、売り出す前に8か月が過ぎます。
- 遺産分割協議:半年
- 相続登記:1か月
- 不動産会社選びと査定:1か月
そこから内見、価格交渉、買主のローン審査を経て引き渡しまで進みます。1年で決まれば、かなり順調なほうです。
3年10か月あるからと構えていると、あっという間に残り1年を切ります。期限が近づくほど足元を見られて、値下げして売ることになる。そういう場面を何度も見てきました。
動き出すのは早いほどいいんです。
相続専門税理士 藤本のチェックポイント
配偶者の方から「相続税を払っていないのに、売ったら譲渡所得税だけ取られるんですか」と聞かれたことがあります。相続税がゼロなら、取得費加算もゼロです。誰がどの不動産を持つか、売ることまで見て決めてくださいね。
関連記事:相続税の基礎控除はいくら?計算式・早見表【2026年最新】相続専門税理士が解説
3. 加算できる相続税額の計算
計算事例:加算額が譲渡益を超えるケース
- 前提:相続税額600万円。売った土地の相続税評価額2,000万円、その人が相続した財産の合計5,000万円
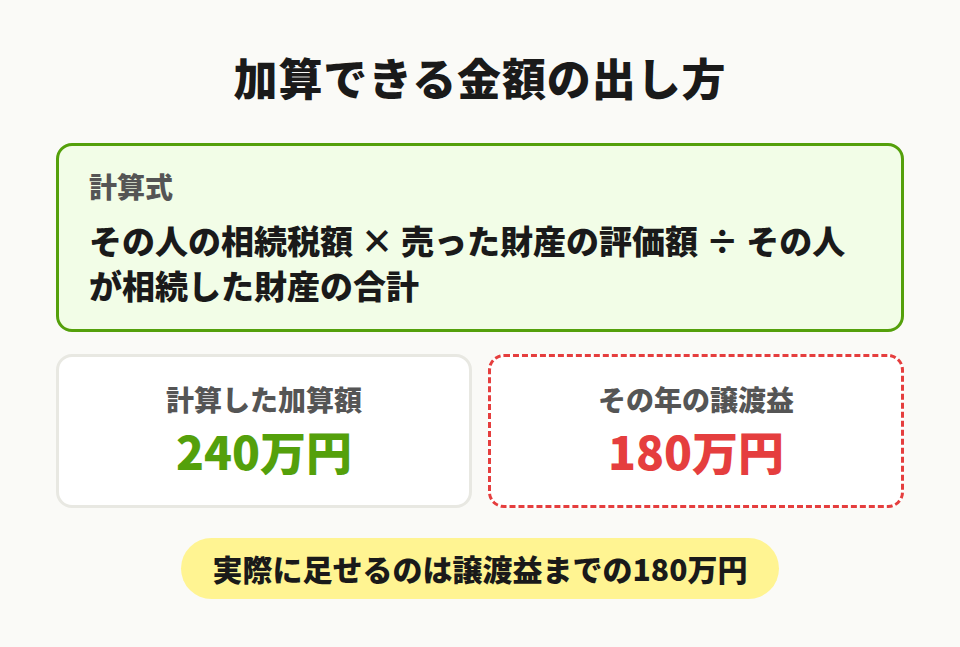
- 計算上の加算額:600万円 × 2,000万円 ÷ 5,000万円 = 240万円
- 譲渡の状況:売却価額2,400万円、取得費2,100万円、譲渡費用120万円 → 譲渡益は180万円
- 実際に加算できる額:180万円(240万円ではない)
- このケースのポイント:譲渡益が限度なので、余った60万円は他の資産に回せません。譲渡所得はゼロになり、税額もゼロです
3-1. 自分の相続税額に売った財産の割合を掛ける
計算は2段階です。まず、その人が納めた相続税額を出します。次に、その人が相続した財産の合計のうち、売った財産の相続税評価額が占める割合を掛けます。
加算額 = その人の相続税額 × 売った財産の相続税評価額 ÷ その人が相続した財産の合計額
分母は相続財産の総額ではなく、その人が取得した財産の合計です。1億円の相続財産のうち自分が5,000万円を取得したなら、分母は5,000万円。ここを総額にすると加算額が半分になり、損をします。
土地の相続税の評価額と土地の相続税評価額の求め方は、相続税の申告書第11表にそのまま載っています。新しく計算し直す必要はありません。
3-2. 譲渡益が上限になる
計算した加算額を、そのまま全部引けるとは限りません。
加算できるのは、この特例を使わずに計算した譲渡益までです。譲渡益を超えて加算し、譲渡損を作り出すことはできません。
3-3. 売った資産ごとに計算する単位
土地と建物、あるいは土地と株式を同じ年に売った場合はどうなるか。
加算額は資産ごとに計算します。土地で余った枠を、同じ年に売った上場株式の譲渡益にぶつける、ということはできません。相続税の申告書第11表の資産1件ずつが単位です。
複数の不動産を売る予定があるなら、どれから売るかで加算できる総額が変わります。3年10か月の期限内に2件売るのか1件にとどめるのか、順番を決める前に一度試算してください。
参考:No.3202 譲渡所得の計算のしかた(分離課税)(国税庁)
関連記事:土地の相続税はいくら?計算方法と最大80%減の特例を税理士が解説
相続財産を売ったときの税金でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 計算明細書の入手先と書き方
| 入手先 | 用意されるもの |
|---|---|
| 税務署の窓口 | 紙の様式 |
| 国税庁サイト | PDFの様式と記載例 |
| 作成コーナー | 画面に沿って自動作成 |
4-1. 作成コーナーを使うのがいちばん早い
確定申告書等作成コーナーで進めると、入力した数字から明細書が自動で作られます。手書きで悩むより、こちらのほうが早いです。
4-2. 上から順に埋める記入の流れ
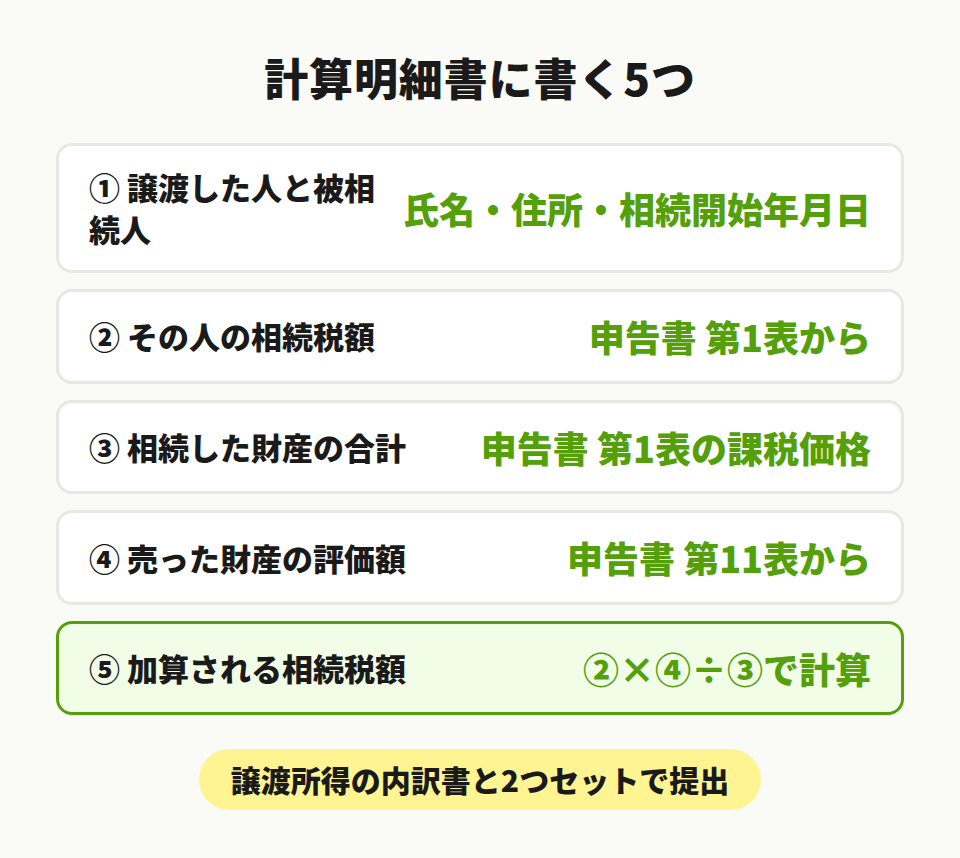
書く内容は、相続税の申告書第1表と第11表から写すものがほとんど。
明細書に書く5つのかたまり
- 譲渡した人の氏名・住所と、被相続人の氏名・相続開始年月日
- 相続税の申告書に記載したその人の相続税額
- その人が相続した財産の合計額(債務控除前の課税価格)
- 売却した財産の相続税評価額
- 上の3つから計算した、取得費に加算される相続税額
相続税の申告書第1表と第11表を手元に置いてから書き始めてください。記憶で書くと、課税価格と税額を取り違えます。税理士に相続税の申告を頼んだ方は、控え一式を出してもらえば足ります。
4-3. 譲渡所得の内訳書とセットで出す
明細書だけでは特例は通りません。確定申告書に、明細書と譲渡所得の内訳書(確定申告書付表兼計算明細書【土地・建物用】)の両方を添えます。
内訳書の「取得費」の欄に、加算後の金額を入れる形です。添付を忘れると、加算がなかったものとして処理される。2つで1組と覚えてください。
相続専門税理士 藤本のチェックポイント
明細書の名前が長くて、税務署で言えずに帰ってしまう方がいらっしゃいます。「取得費加算の明細書をください」で通じますよ。当事務所で相続税の申告をお受けした方には、必要な数字をまとめてお渡ししていますので、声をかけてくださいね。
関連記事:相続税の計算方法と早見表【2026年最新】専門税理士が図解で解説
5. 空き家3,000万円控除との選び方
| 取得費加算 | 空き家3,000万円控除 | |
|---|---|---|
| 減る金額 | 納めた相続税の一部 | 譲渡所得から最大3,000万円 |
| 対象 | 相続した財産全般 | 亡くなった方の自宅と敷地 |
| 期限 | 申告期限の翌日以後3年 | 3年経過日の属する年の12月31日 |
| 相続税0円 | 使えない | 使える |
| 建築時期 | 問わない | 昭和56年5月31日以前 |
5-1. 2つの特例が併用できない理由
はっきりしておきます。
取得費加算と空き家の3,000万円特別控除は併用できません。どちらか一方の選択になります。
国税庁の措置法通達は、空き家特例の対象になる譲渡について取得費加算の適用を受ける場合、その譲渡には空き家特例を適用しないと定めています。順番を工夫して両取りする、ということはできない仕組みです。
5-2. どちらが有利かの見分け方
減り方がまったく違うので、比べ方も単純。
譲渡益が3,000万円以下に収まりそうなら、空き家控除で税額がゼロになる可能性があります。取得費加算で減らせるのは、たいてい数十万円から数百万円です。
ただし空き家控除は要件が細かく、昭和56年5月31日以前の建築、売却価額1億円以下、マンションは対象外など、ひとつでも外れると使えません。
まず空き家控除の要件を当たり、だめなら取得費加算。この順番です。
耐震リフォームか取壊しが要る点も見落とせません。取壊しに150万円かかるなら、節税額からその分は差し引いて考えます。数字だけで決めると、あとから合わなくなるんです。
参考:No.3306 被相続人の居住用財産(空き家)を売ったときの特例(国税庁)
関連記事:【2026年最新】不動産相続の「手残り」を最大化する評価・分割・売却の戦略を税理士が解説
関連記事:相続した不動産の売却にかかる税金と流れ 3年10か月の期限まで相続専門税理士が解説
6. 間違えやすい4つの論点
6-1. 概算取得費の5%とは併用できる
買った値段が分からないとき、売った金額の5%を取得費とみなす扱いがあります。
この概算取得費と取得費加算は、重ねて使えます。5%しか引けないから特例も使えない、ということはありません。むしろ取得費が小さいぶん譲渡益が大きくなるので、加算の効果が出やすい場面。
6-2. 代償金を支払った人の課税価格
代償分割(遺産分割協議書で、ほかの相続人にお金を渡すと決めた場合)では、加算額の計算に使う課税価格が変わります。
代償金を払った人は、その分だけ課税価格が減る。分母が小さくなるので、割合としては上がります。逆に代償金を受け取った人は課税価格が増え、割合は下がる方向。
代償分割があると、相続税の申告書の課税価格をそのまま写すだけでは足りません。誰がいくら払い、いくら受け取ったかを確認してから計算してください。
6-3. 未分割のまま売却したときの再計算
遺産分割がまとまらないうちに売ると、話が複雑になります。いったん法定相続分で申告して相続税を納め、その後に分割が確定すると相続税額が変わる。
加算できる相続税額も、確定後の金額で計算し直します。分割が決まったあとで更正の請求や修正申告をしたなら、譲渡所得のほうも合わせて手当てを。
6-4. 相続税が後から動いた場合の手当て
税務調査や更正の請求で、相続税額が後から動くことがある。そのときは、加算した相続税額も動きます。
相続税が増えたなら譲渡所得を減らす更正の請求、減ったなら修正申告。どちらにも期限があるので、相続税が動いた時点で譲渡所得のほうも見直してください。
小規模宅地等の特例を使って評価額を8割下げた土地は、納めた相続税も小さくなっています。特例で評価を下げるほど、取得費に足せる金額も小さくなる。この関係を頭に置いておくと、売却まで見た判断がしやすくなりますよ。
失敗事例:3年10か月を9か月過ぎて売却したケース
- 70代のお父様が亡くなり、長男が自宅と駐車場を相続。相続税は期限内に申告し、420万円を納付
- 駐車場を売る話は出ていたが、買主がつかず4年半が経過。ようやく2,800万円で成約
- 売却は相続開始から4年7か月後。取得費加算の期限(3年10か月)を9か月過ぎていた
- 加算できたはずの約160万円が使えず、譲渡所得税は約32万円多くなった
- 防ぐには:相続税の申告が終わった時点で、期限の日付をカレンダーに入れる。売却活動は残り1年を切る前に始める
相続専門税理士 藤本のチェックポイント
売る予定があるなら、相続税の申告のときに教えてくださいね。期限を一緒にカレンダーへ入れておきます。
参考:No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(国税庁)
関連記事:小規模宅地等の特例とは?要件・計算・家なき子まで相続専門税理士が解説
相続財産を売ったときの税金でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
取得費加算は、納めた相続税のうち売った財産に対応する分を取得費に足せる特例です。減るのは譲渡所得税と住民税で、相続税が戻ってくるわけではありません。相続税を1円も納めていないご家庭は、そもそも対象外です。
期限は3年10か月。
相続税の申告期限の翌日から3年、相続開始から数えて3年10か月です。判定に使うのは引き渡しが終わった日なので、期限の直前に買い手が見つかっても間に合いません。
相続税の申告が終わった時点で、期限の日付をカレンダーに入れておいてください。
加算額は、その人の相続税額に「売った財産の相続税評価額 ÷ その人が相続した財産の合計額」を掛けて出します。上限は譲渡益。計算は資産ごとで、土地で余った枠を同じ年に売った上場株式に回すことはできません。
確定申告では、計算明細書と譲渡所得の内訳書をセットで添えます。片方だけでは適用されない。
空き家の3,000万円特別控除とは併用できず、どちらかを選びます。譲渡益が3,000万円に収まるなら空き家控除、超えるなら取得費加算。それが大まかな目安です。
売る日取りが決まってからでは、3年10か月に間に合わないことがあります。売却を考え始めた段階で、一度ご相談ください。
よくある質問
相続や遺贈で取得した財産を一定期間内に売ったとき、納めた相続税のうちその財産に対応する分を、譲渡所得の計算上の取得費に加算できる特例です。正式名称は「相続財産を譲渡した場合の取得費の特例」で、租税特別措置法39条に定められています。取得費が増えることで譲渡所得が減り、譲渡所得税と住民税が軽くなります。
相続税を納めていないと使えない点、加算額が譲渡益までに制限される点、空き家の3,000万円特別控除と併用できない点の3つです。相続税がゼロだったご家庭には効果がありません。
併用はできません。空き家の3,000万円特別控除の対象になる譲渡について取得費加算の適用を受ける場合、その譲渡には空き家特例を適用しないと定められています。どちらか有利なほうを選ぶ形で、譲渡益が3,000万円以下に収まるなら空き家控除のほうが効果は大きくなります。
相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。相続税の申告期限が相続開始から10か月なので合わせて3年10か月になり、2026年1月10日に亡くなった場合は2029年11月11日が期限です。判定に使うのは売買契約と引き渡しが終わった日なので、遺産分割に半年、相続登記に1か月、買い手探しに半年から1年と逆算すると、残り1年を切ってから動き出すのでは足りません。