

実家の相続は住むか売るか?4つの選び方と税金、相続税が0円になる特例の条件を相続専門税理士が解説
実家を相続するときは、住む・売る・貸す・手放すのどれを選ぶかで、使える相続税の特例も、売ったときにかかる所得税も変わります。
同居していた子がそのまま住むなら、不動産の相続で使える小規模宅地等の特例で土地の評価額を8割減らせます。実家と預金で7,600万円あっても、相続税が0円になるご家庭は少なくありません。
反対に、誰も住まない実家を親の名義のまま置いておくと、固定資産税は毎年かかり続けますし、相続登記の期限も近づいてくるんです。
この記事で分かること
- 実家を相続したときの4つの選び方と、それぞれにかかる税金
- 実家と預金で7,600万円のときの相続税の計算
- 小規模宅地等の特例で相続税が0円になる条件と、別居の子が使える家なき子の要件
- 兄弟で実家を分ける代償分割・換価分割の違い
- 誰も住まない実家の固定資産税、空き家特例、国庫帰属
- 実家の相続でやってはいけない3つのこと
目次
1. 実家を相続したら最初に決める住む・売る・貸す・手放す
1-1. まず相続税がかかるかどうかの確認
最初に確かめたいのは、そもそも相続税がかかるかどうかです。遺産の合計が基礎控除を下回れば、相続税はかかりませんし、申告もいりません。
基礎控除=3,000万円+600万円×法定相続人の数。子が2人なら4,200万円です。
実家の土地と建物に預金や株などを足して、基礎控除と比べてみてください。都市部に実家があると、ご本人たちが思っているより簡単にこの線を超えてしまうんです。
超えそうなときは、住むか売るかを決める前に一度計算しておくと安心です。どの道を選ぶかで、使える特例が変わってくるからなんです。
1-2. 4つの道で変わる税金と特例の期限
住むなら相続税を下げる特例、売るなら所得税を下げる特例が中心。同じ実家でも、選ぶ道によって関わる税金の種類が入れ替わると思っておいてください。
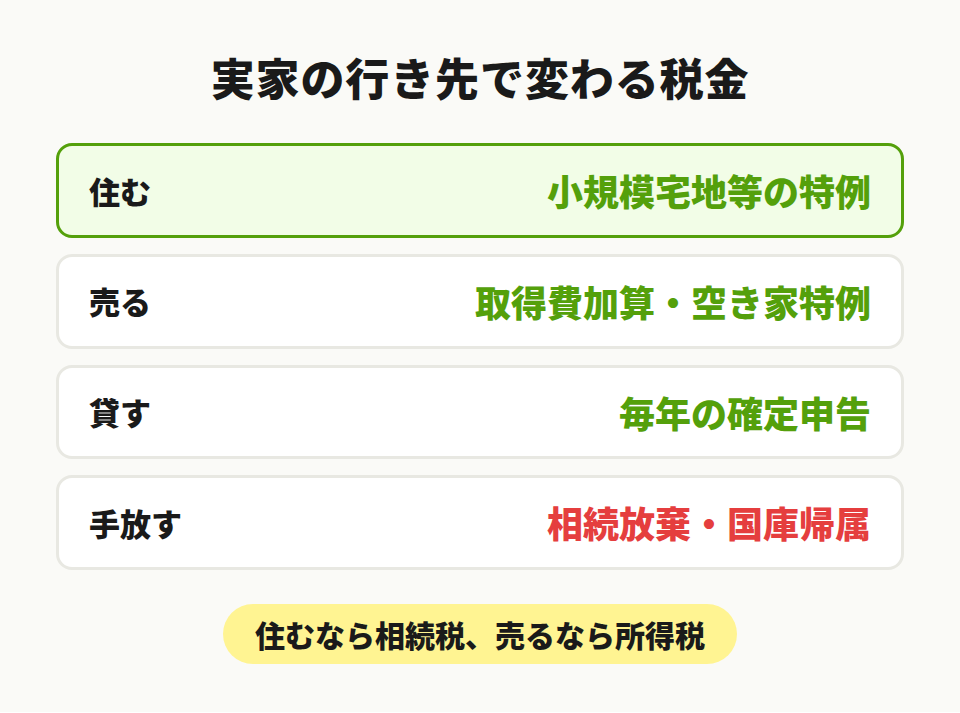
貸す場合は、家賃が入った年ごとに所得税の確定申告が必要です。
手放すなら期限に気をつけてください。相続放棄は相続を知った日から3か月以内に家庭裁判所へ申し出ますし、国に引き取ってもらう国庫帰属は、建物を解体してからでないと申請できません。
関連記事:【2026年最新】不動産相続の「手残り」を最大化する評価・分割・売却の戦略を税理士が解説
2. 実家にかかる相続税はいくらかの目安
実家の相続税は、土地は路線価、建物は固定資産税評価額で計算します。どちらも売れる値段(時価)より低いのがふつうです。
2-1. 土地は路線価、建物は固定資産税評価額
土地は、国税庁が毎年公表する路線価に面積を掛けて評価します。路線価は公示価格の8割程度が目安なので、多くの場合、売れる値段より低くなります。形がいびつな土地や間口の狭い土地なら、補正でさらに下がることも。
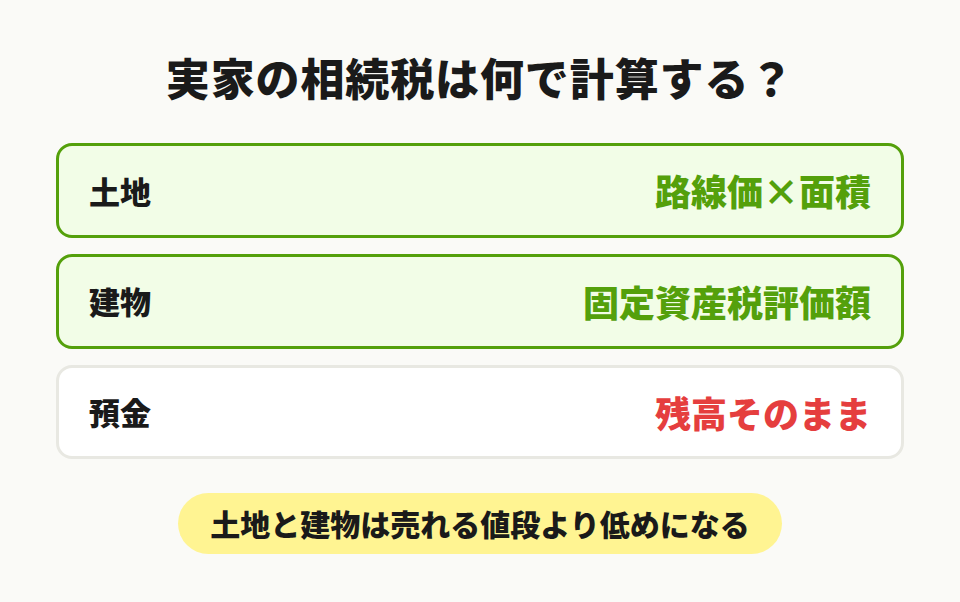
建物は、固定資産税評価額がそのまま相続税の評価額です。毎年春に届く固定資産税の課税明細書に載っているので、手元にあれば見てみてください。築40年を超えた木造の家なら、数百万円ということも珍しくありません。
路線価が付いていない地域の土地は、固定資産税評価額に国税庁が決めた倍率を掛けて評価します(倍率方式)。詳しい計算は土地の相続税評価額の決まり方どおりです。
2-2. 実家と預金7,600万円の相続税の計算
計算事例① 父が亡くなり、実家と預金を子2人で相続したケース
前提
- 相続人:長男と次男の2人(母は他界)。長男は実家で父と同居、次男は持ち家に住む
- 遺産:実家の土地200㎡(路線価1㎡あたり25万円)、建物(固定資産税評価額600万円)、預金2,000万円
計算式
- 土地:25万円×200㎡=5,000万円(形による補正はないものとする)
- 1人分:(7,600万円-4,200万円)÷2=1,700万円。1,700万円×15%-50万円=205万円
結果
特例を使わなければ、相続税は2人で410万円
このケースのポイント
特別な資産がなくても、都市部の実家と預金だけで基礎控除を3,400万円上回る
| 項目 | 金額 |
|---|---|
| 土地 | 5,000万円 |
| 建物 | 600万円 |
| 預金 | 2,000万円 |
| 課税価格 | 7,600万円 |
| 基礎控除 | 4,200万円 |
| 相続税の総額 | 410万円 |
「うちは普通の家だから」とおっしゃる方ほど計算してみて驚かれるんですよね。
2-3. 相続税がかからない実家の線引き
反対に、地方の実家で土地の評価額が1,000万円、建物が300万円、預金が1,500万円なら、合計は2,800万円。子2人の基礎控除4,200万円に届かないので、相続税も申告もいりません。
気をつけたいのは、小規模宅地等の特例を使ってはじめて基礎控除を下回るご家庭です。特例は申告して初めて使えるものなので、税額が0円でも申告書は出さなければなりません。
関連記事:土地の相続税はいくら?計算方法と最大80%減の特例を税理士が解説
3. 住み続けるなら小規模宅地等の特例で土地8割減
亡くなった方が住んでいた土地は、小規模宅地等の特例を使うと330㎡まで評価額を80%減らせます。実家の相続税を下げる制度のなかで、いちばん効き目が大きいものです。
3-1. 同居の子や配偶者が相続するときの要件
配偶者が相続するなら、住み続けるかどうかを問わず使えます。
同居していた子が相続するなら、相続税の申告期限(亡くなってから10か月)まで、住み続けることと土地を持ち続けることが条件です。
申告期限の前に実家を売ったり、引っ越したりすると、同居していた子でも特例は使えません。
参考:相続した事業の用や居住の用の宅地等の価額の特例(国税庁)
3-2. 別居の子が使える家なき子の条件
実家を出て賃貸に住んでいる子でも条件がそろえば特例を使えます。持ち家のない子が対象なので、通称「家なき子の特例」。
家なき子の特例を使える別居の子の条件
- 亡くなった方に配偶者がいない
- 亡くなった方と同居していた相続人がいない
- 相続前3年以内に、自分や配偶者、3親等内の親族などの持ち家に住んだことがない
- いま住んでいる家を、過去に持っていたことがない
- 相続した土地を申告期限まで持ち続ける
けっこう見落としやすいのが3つ目。賃貸マンションに住んでいても、そのマンションが配偶者や親族の持ち物なら使えません。
3-3. 税額ゼロでも申告が要る特例の手続き
比較事例② 計算事例①の長男が実家を相続し、住み続けたケース
前提
計算事例①と同じ家族。長男が実家の土地と建物を相続し、申告期限まで住み続ける
計算式
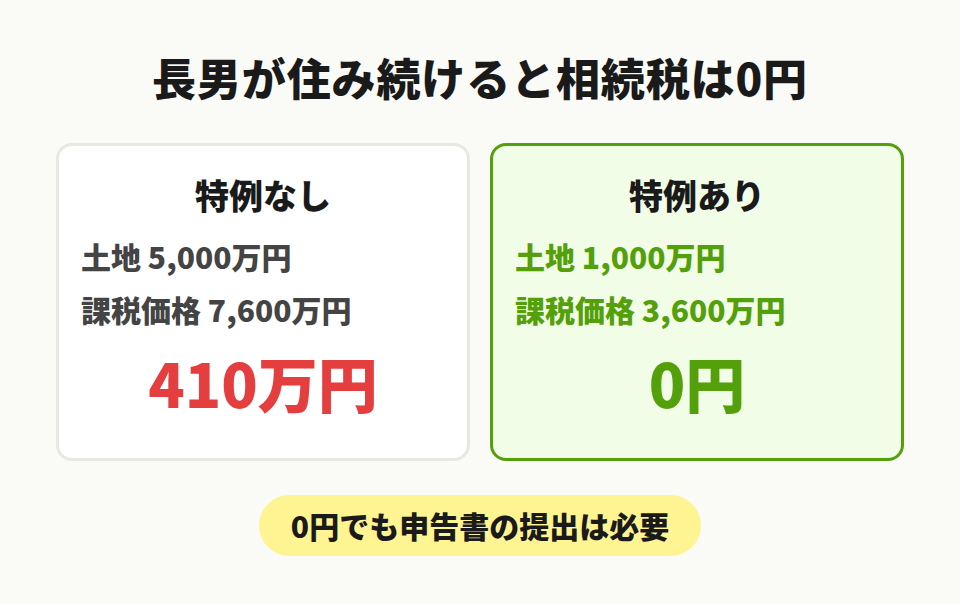
- 特例後の土地:5,000万円×(1-80%)=1,000万円(200㎡なので330㎡の枠に収まる)
- 課税価格:1,000万円+600万円+2,000万円=3,600万円。基礎控除4,200万円を下回る
結果
相続税は410万円から0円に。ただし申告書の提出は必要
このケースのポイント
0円になるのは申告書を出したから。申告期限までに遺産分割も済ませておく
申告書には、戸籍謄本か法定相続情報一覧図、遺産分割協議書の写し、相続人全員の印鑑証明書を添えます。
10か月の申告期限までに遺産分割がまとまらないと、その時点では特例を使えません。申告書と一緒に「申告期限後3年以内の分割見込書」を出しておけば、分割が決まったあとで使えるようになります。
相続専門税理士 藤本のチェックポイント
ご相談いただくなかで、「税金が0円なら何もしなくていい」と思われていた方がとても多いんです。特例は申告書を出して初めて使えるので、0円のご家庭こそ期限を手帳に書いておいてくださいね。
関連記事:小規模宅地等の特例とは?要件・計算・家なき子まで相続専門税理士が解説
実家の相続でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 兄弟で実家を分けるときの代償分割と換価分割
| 分け方 | 実家の行き先 |
|---|---|
| 現物分割 | 1人がそのまま取得 |
| 代償分割 | 1人が取得しお金で精算 |
| 換価分割 | 売って代金を分ける |
| 共有分割 | 兄弟の共有名義 |
4-1. 代償分割で1人が実家を引き継ぐ場合
実家を1人が相続し、ほかの兄弟には自分のお金を払って釣り合いをとる方法が代償分割です。住み続けたい子がいるご家庭に向いた分け方ですね。
誰が、いくらを、いつまでに払うのか。ここは口約束で済ませず、遺産分割協議書に書いておいてください。
引き継ぐ子に代償金を払えるだけの預金がないと、代償分割は成り立ちません。実家の評価額が高いほど、払う代償金も大きくなります。
4-2. 換価分割で売って現金を分ける場合
誰も住まないなら、売って代金を分ける換価分割がすっきりするでしょう。お金なら1円単位で分けられるので、兄弟の間で不公平感が残りにくい方法です。
代表者1人の名義で登記して売る場合は遺産分割協議書に「換価分割のため」と書いておきます。これがないと、代表者がほかの兄弟に渡したお金を贈与とみなされることがあります。
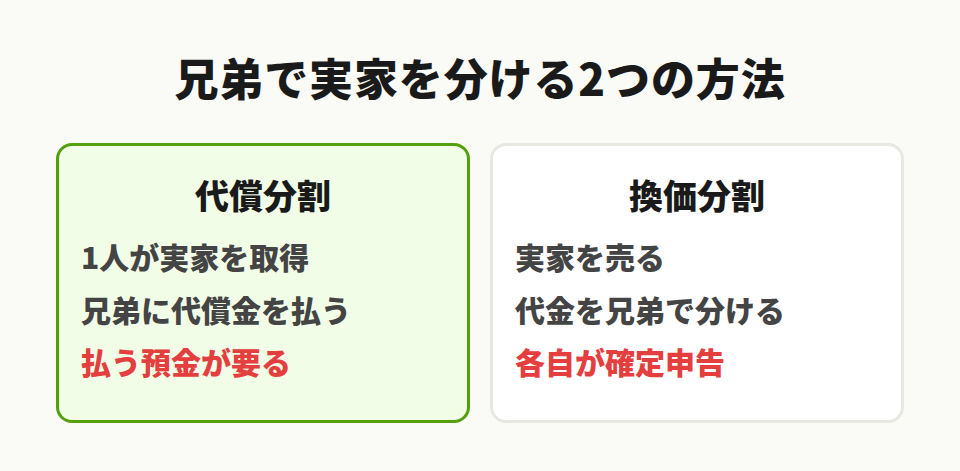
売って利益が出れば所得税と住民税がかかり、換価分割では代金を受け取った兄弟それぞれが確定申告をします。
4-3. 兄弟の共有名義を避けたい理由
分け方が決まらず、とりあえず兄弟の共有で相続登記をするご家庭もあります。けれど共有の実家は、売るにも貸すにも共有者全員の同意が必要です。
そのうち誰かが亡くなれば、持ち分はさらにその子どもたちへ。共有者が増えるほど名義をまとめるのが難しくなり、実家は動かせなくなっていくんです。
相続専門税理士 藤本のチェックポイント
「とりあえず共有で」と決めたご兄弟が、10年後に甥や姪まで入れて話し合うことになった例もあります。分け方で迷ったら、共有にする前に一度ご相談くださいね。
関連記事:相続した不動産の売却にかかる税金と流れ 3年10か月の期限まで相続専門税理士が解説
5. 誰も住まない実家の固定資産税と手放し方
5-1. 空き家の固定資産税と管理不全空家の勧告
住む人がいなくなっても、実家の固定資産税は毎年かかります。家が建っている土地は「住宅用地の特例」で固定資産税が軽くなっていて、200㎡以下の部分は課税標準が6分の1です。
2023年12月から、放っておくと危険になりそうな空き家(管理不全空家)も、市区町村の勧告を受けると住宅用地の特例が外れます。外れると、固定資産税は大きく上がります。
草木の手入れや雨漏りの確認など、最低限の管理を続けることが、固定資産税を上げないためのいちばんの対策です。遠方で通えないなら、管理を頼める先を早めに探しておきましょう。
5-2. 売るなら3年10か月と空き家特例の期限
売ると決めたら、使える特例の期限を先に確かめてください。
取得費加算の特例は、納めた相続税の一部を、売ったときの経費に足せる制度です。期限は相続から3年10か月以内。
空き家特例は、条件を満たすと売った利益から最大3,000万円を差し引ける制度で、相続から3年後の年の年末までに売る必要があります。
条件は、1981年5月31日以前に建てられた家であること、売値が1億円以下であることなど。2024年1月以後の売却で相続人が3人以上なら、1人あたりの上限は2,000万円になります。
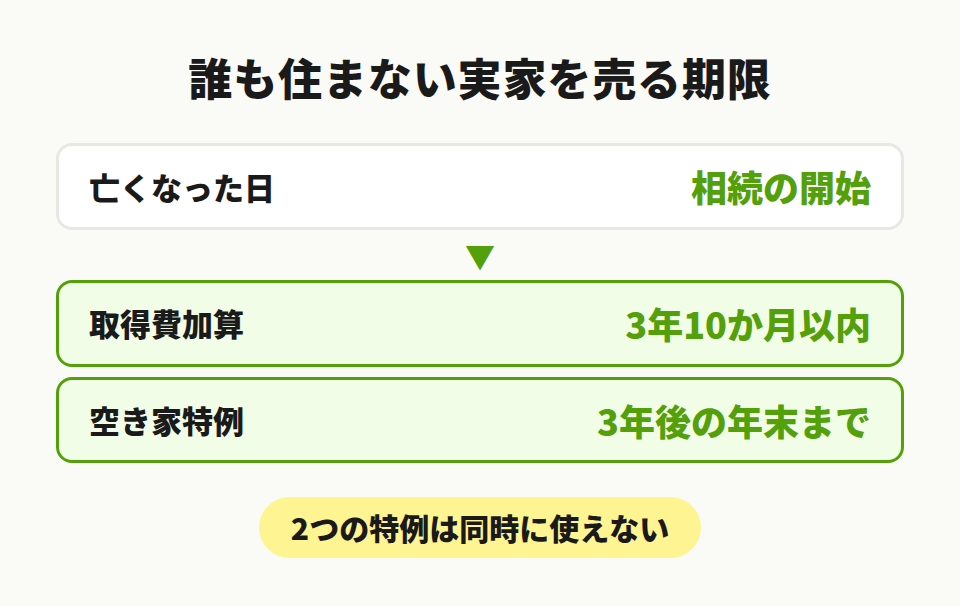
2つの特例は同時には使えません。どちらが得かは、売る前に計算しておきましょう。
参考:被相続人の居住用財産(空き家)を売ったときの特例(国税庁)
5-3. 相続放棄と国庫帰属という選択肢
売れそうにない実家なら、手放すという道も。
相続放棄は、実家だけでなく預金も含めてすべてを手放す手続きです。期限は、相続を知った日から3か月。
いったん相続してから土地を国に引き取ってもらう相続土地国庫帰属制度もあります。ただ、建物がある土地は申請できないので、実家の場合は解体してからの話になります。費用の目安は次のとおり。
- 審査手数料:1筆14,000円
- 負担金:1筆20万円が基本(承認されたとき)
関連記事:土地の相続放棄は土地だけできない?3か月の期限と放棄後の保存義務、ほかの手放し方を相続専門税理士が解説
6. 実家の相続でやってはいけない3つのこと
6-1. 名義を親のまま3年以上放っておくこと
2024年4月から、相続登記は義務になりました。相続登記の義務化により、不動産を相続したと知った日から3年以内に申請しないと、10万円以下の過料の対象になります。
| 相続した時期 | 登記の期限 |
|---|---|
| 2024年4月〜 | 知った日から3年 |
| 〜2024年3月 | 2027年3月31日 |
義務化の前に相続した実家も対象です。親や祖父母の名義のまま残っている実家は、表の期限までに登記しておきましょう。
6-2. 申告期限前に売って特例を失うこと
小規模宅地等の特例は、同居していた子が相続する場合、申告期限まで実家を持ち続けることが条件です。
10か月を待たずに売ると特例がなくなり、0円だったはずの相続税が数百万円になることもあります。売るのは、申告期限を過ぎてから。
6-3. 家財の処分と預金の引き出しを急ぐこと
借金がありそうで相続放棄を考えているなら、家財や車を売らないでください。遺産を処分すると相続したものとみなされ、放棄できなくなることがあります。
亡くなったあとに親の口座から引き出した預金も相続財産として申告に含めます。引き出すこと自体は問題ありませんが、葬儀費用などに使ったなら、領収書と一緒に使い道を残しておいてください。
相続専門税理士 藤本のチェックポイント
四十九日が終わると、実家の片付けを急ぎたくなりますよね。捨てる前に、通帳や権利証、固定資産税の課税明細書だけは一か所にまとめておいてください。
関連記事:相続登記の義務化はいつから?3年の期限と過料10万円、相続税申告との関係を相続専門税理士が解説
実家の相続でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
実家の相続は、住む・売る・貸す・手放すのどれにするかで、関わる税金と特例が変わります。
まずは、基礎控除を超えるかどうかの確認から。
超える場合でも、同居していた子が住み続けるなら小規模宅地等の特例で土地は8割減になり、0円になることもあります。ただし特例は申告して初めて使えるので、申告期限の10か月は必ず意識しておいてください。
誰も住まない実家は、売るなら取得費加算と空き家特例のどちらが得かを比べ、手放すなら相続放棄の3か月と国庫帰属の条件を確かめます。どの道を選ぶにしても、兄弟で方針をそろえてから動くと、あとで揉めずに済みます。
よくある質問
実家の土地を路線価、建物を固定資産税評価額で計算し、預金などと合わせて基礎控除(3,000万円+600万円×法定相続人の数)を超えた部分にかかります。子2人で実家5,600万円・預金2,000万円なら410万円ですが、同居の子が相続して特例を使えば0円になることもあります。
誰が実家を相続するかは遺産分割で決めます。住んでいる人以外が相続した場合、住み続けるには話し合いが必要です。
母が相続すれば配偶者の税額軽減で相続税は軽くなりますが、母が亡くなったときに子の相続税が増えることがあります。二次相続まで通して計算してから決めてください。
一概には言えません。借金がなければ、相続してから売る、国庫帰属を使うなど、手元にお金を残す方法があります。相続放棄は預金も手放すことになるので、財産の全体を見てから決めてください。