


相続税の納付方法は6種類 納付書の書き方と払えないときの手当てを相続専門税理士が解説
「で、結局いつ、どこに、どうやって払うんですか」
相続税の申告のご相談で、申告書の話が一段落したあとに、必ずと言っていいほど聞かれる質問です。
答えは、亡くなった日の翌日から10か月以内に、亡くなった方の住所地の税務署へ、現金で一括。申告書を出す期限と、お金を納める期限は同じ日です。
ただ、税理士に申告を頼まれている方なら、ご自身の手を動かす場面はそれほど多くありません。納付書もe-Taxの納付登録も、税理士が用意します。何をどの順番でやるのかだけ、先に知っておいてくださいね。
この記事で分かること
- 納付期限と、納める先の税務署の決まり方
- 税理士に申告を頼んだときの納付の流れと、ご自身でやること3つ
- 窓口・ペイジー・クレジットカードなど6つの納付方法の上限と手数料
- 納付書をどこでもらい、9つの欄に何を書くか
- 相続人が複数いるときの納め方と、立て替えが贈与になる線
- 納税資金が足りないときの延納・物納と、遅れたときの延滞税
目次
1. 相続税を納める期限と納める先
1-1. 申告期限と同じ10か月の納付期限
1月10日に亡くなった方なら、その年の11月10日。
これが申告書の提出期限で、相続税を納める期限でもあります。法律の条文は「相続の開始があったことを知った日の翌日から10か月」という書き方をしますが、亡くなった日にご家族が知るのがふつうですから、亡くなった日から10か月と覚えて差し支えありません。
申告書を10月に出したから10月中に払わないと、と焦る方が時々いらっしゃいます。そちらは大丈夫。
気をつけていただきたいのは逆で、申告書を出したことで安心して、納付のほうが頭から抜けてしまうケースです。
申告と納付は別の行為です。申告書の提出と納付の両方を11月10日までに終えて、はじめて相続税の手続きが終わります。
相続手続きの期限は3か月の相続放棄、4か月の準確定申告、そして10か月の相続税と並んでいて、相続税はその最後尾にあたります。
1-2. 亡くなった方の住所地を受け持つ税務署
「私の近くの税務署に出せばいいんですよね」
東京や大阪にお住まいのお子さんから、申告期限が近づく頃にいただくお電話です。違うんです。決めるのは相続人の住所ではなく、亡くなった方が最後に住んでいた場所。
お母様が大阪の住所地に住んでいたなら、長女が東京、長男が福岡にいても、出す先も納める先も、大阪の住所地を受け持つ税務署1か所になります。
とはいえ「納める」ほうは、その税務署まで足を運ばなくてかまいません。
納付書に大阪の税務署名が印字されていれば、東京の銀行の窓口から納められます。納めるために帰省する必要はありません。
1-3. 相続人ごとに分かれる納付の単位
納付書は、1人1枚。
申告書は相続人全員の連名で1通にまとめて出せますが、納める段になると、長男は長男の税額を、長女は長女の税額を、それぞれの名前で納めます。税理士に頼んでいる場合は、この人数分の納付区分番号(窓口で納めるなら納付書)を税理士が用意してお渡しします。
ここを1枚にまとめてしまうと、あとから贈与の話が出てきます。
2. 相続税の納付方法6種類と納める手順
2-1. 税理士が納付を登録し相続人が番号で納める流れ
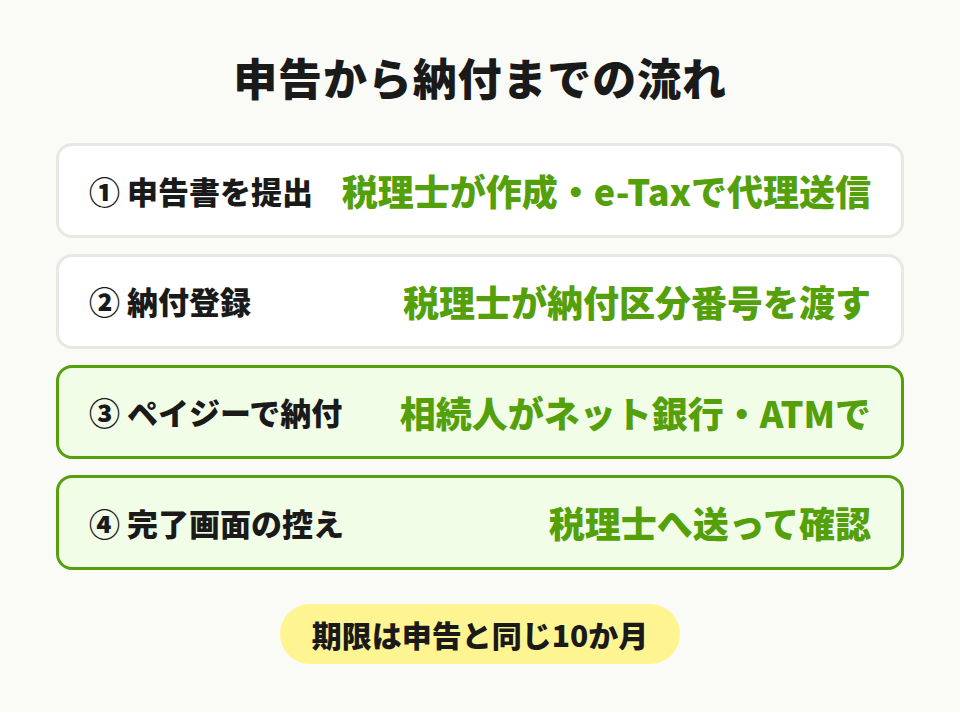
税理士に申告を頼んだ場合、いちばん手間のかからない流れはこうです。
まず税理士が申告書を作り、相続人全員の確認を取ってe-Taxで代理送信します。1回の送信で最大9名分の相続人をまとめて出せます。送信が済んだら、続けて税理士が相続人ごとに「納付情報登録依頼」をe-Taxで送り、通知された番号をそれぞれの相続人にお渡しする。あとは相続人が、ペイジーに対応したインターネットバンキングかATMでその番号を入力して納めるだけです。
入力するのは4つ。
- 収納機関番号:国税庁の「00200」
- 納付番号:自分の利用者識別番号(16桁)
- 確認番号:納税用確認番号(6桁)
- 納付区分番号:納付情報登録依頼で通知された番号(10桁)
受け取った4つの番号を入力するだけで、自宅から納付が終わります。相続人が新しく用意するものはありません。
利用者識別番号と納税用確認番号は、e-Taxで申告する時点で税理士が相続人ごとに取得・登録しています。相続人がe-Taxを触ることもありません。
税理士に頼んだときに、ご自身でやること
- 税理士から、自分の分の番号を受け取る
- 10か月の期限までに、ネットバンキングかペイジー対応ATMで番号を入力して納める
- 完了画面かATMの明細票を保存し、写しを税理士に送る
相続人が3人いれば、3人がそれぞれ自分の番号で、都合のいい日に、自宅から納められます。同じ日にそろう必要も、現金を用意する必要もありません。
ネットバンキングをお使いでない方や、紙の領収証書を手元に置きたい方には、税理士が納付書を作ってお渡しします。その場合は金融機関の窓口へ。
2-2. 6つの方法の上限・手数料・領収証書
方法は全部で6つあって、選ぶときに効いてくるのは、金額の上限と、領収証書が出るかどうかです。
| 方法 | 上限 | 手数料 | 領収証書 | 事前準備 |
|---|---|---|---|---|
| 窓口 | なし | なし | あり | 納付書 |
| ペイジー | なし | 銀行の手数料 | なし | 税理士の納付情報登録依頼 |
| ダイレクト | なし | なし | なし | 本人の利用届出書とe-Tax |
| クレカ | 1,000万円未満 | 税額に応じて加算 | なし | 本人のカード |
| スマホ | 30万円以下 | なし | なし | 本人の決済アプリ |
| コンビニ | 30万円以下 | なし | なし | QRコードの作成 |
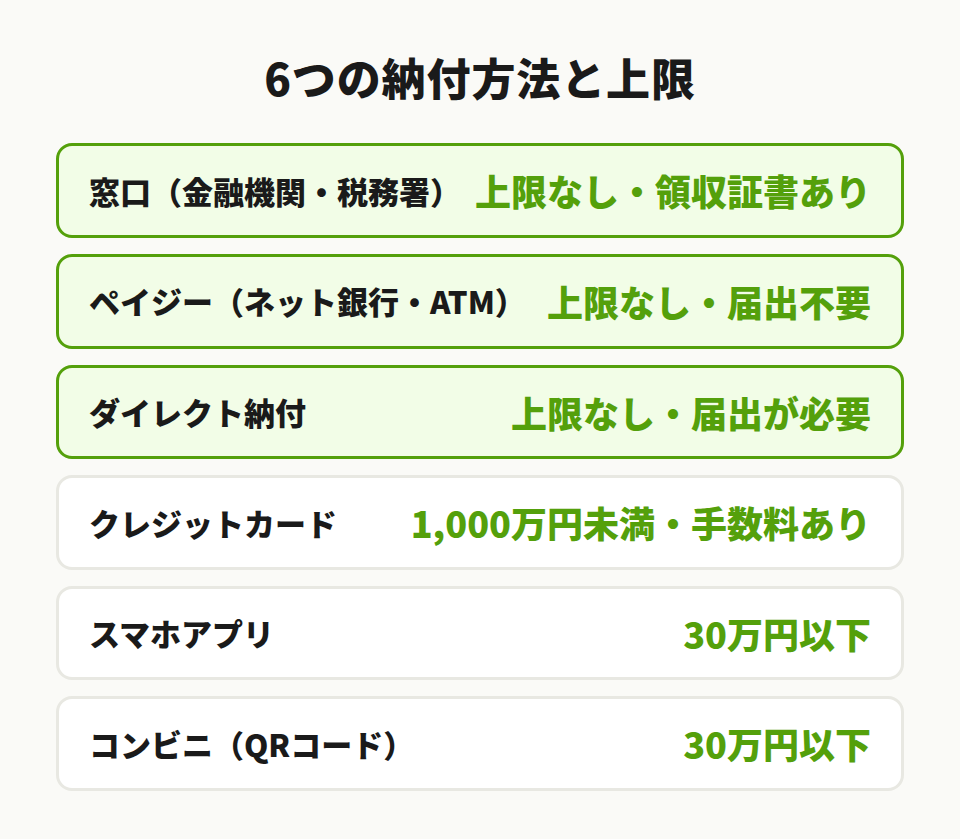
相続税は金額が大きくなりがちなので、上限のない上から3つが実質の選択肢になります。下の3つは、お子さんの分だけ税額が小さいご家庭で出番があるくらいでしょうか。
2-3. 窓口納付とダイレクト納付の向き不向き
窓口へ持っていくのは、納付書と現金。銀行、信用金庫、郵便局、そして税務署の窓口で納められます。
領収証書がその場で出るのは、6つのうち窓口だけ。紙の控えが手元にあると安心という方は、こちらを選んでください。ひとつだけ注意があって、税務署の窓口はクレジットカードを扱っていません。署で納めるなら現金と決めておいてくださいね。
ダイレクト納付は、あらかじめ届け出た預金口座から引き落としてもらう方法です。上限も手数料もない点はペイジーと同じなのですが、相続人ご本人の名前で「ダイレクト納付利用届出書」を先に税務署へ出す必要があり、届出から使えるようになるまで日数がかかります。
相続税は一生に何度もない納付ですから、そのためだけに届出をなさる方は少ないのが実情です。
期限の1週間前に思い立つと、ダイレクト納付は届出が間に合いません。ペイジーなら、税理士が納付情報を登録して受け取った番号で、その場から納められます。
2-4. クレジットカード納付の手数料と上限
「国税クレジットカードお支払サイト」から、24時間いつでも納められます。
上限は1回1,000万円未満。加えて、お持ちのカードの利用限度額の内側であること。相続税の額が大きいご家庭だと、こちらの限度額のほうで先に引っかかります。
そしてもうひとつ、決済手数料が納付税額1万円ごとに加算されます。税額500万円なら、1万円ごとの手数料が500回分。ポイントが付くからと選んで、手数料のほうが上回ったという話も聞きます。実額は納付サイトの画面に出ますので、決める前に確かめてください。
相続専門税理士 藤本のチェックポイント
ご相談いただくなかで、「納付の控えは何のために取っておくんですか」と聞かれることがあります。数年後に税務署から問い合わせが来たとき、いつ、いくら納めたかを示せるのは、領収証書か、ネット納付の受信通知だけなんです。窓口で納めた方は領収証書の写しを、ペイジーで納めた方は完了画面かATMの明細票を、税理士と、ご家族の誰かにも渡しておいてくださいね。
3. 相続税の納付書の入手先と書き方
3-1. 相続税の納付書を入手できる2か所
「納付書が届かないんですが、いつ頃届きますか」
このお電話、毎年何本かいただきます。届きません。
相続税の納付書は、固定資産税の納税通知書のように役所から送られてくるものではありません。自分で税務署に取りに行くものです。
窓口で「相続税の納付書をください」と言えば、税務署名と税務署番号が印字された用紙を出してもらえます。申告先の税務署でなくてもかまいません。申告先の管内の金融機関に置いてあることもありますが、こちらは店舗によります。
いちばん手間がないのは、申告書を出しに行くその日に、相続人の人数分をもらって帰ること。郵送やe-Taxで申告なさる方は、先に一度だけ税務署へ寄っておくと、あとが楽になります。
3-2. 年度と税目番号050から始まる記入の順番
上から順に埋めていけば書けます。迷いやすい欄だけ、先に答えを置いておきますね。
納付書に書く9つの欄
- 年度:納める日が属する会計年度を和暦2桁で(2026年9月に納めるなら「08」)
- 税目番号:相続税は「050」
- 税務署名・税務署番号:印字がなければ税務署名だけ記入
- 本税:申告書第1表の、自分の納付税額
- 合計額:本税と同じ金額。左端に「¥」を付ける
- 納期等の区分(自):相続開始の日を和暦で
- 申告区分:「4(確定申告)」に○
- 税目:「相続」
- 住所・氏名:自分の住所氏名に加えて、亡くなった方の住所氏名も書く
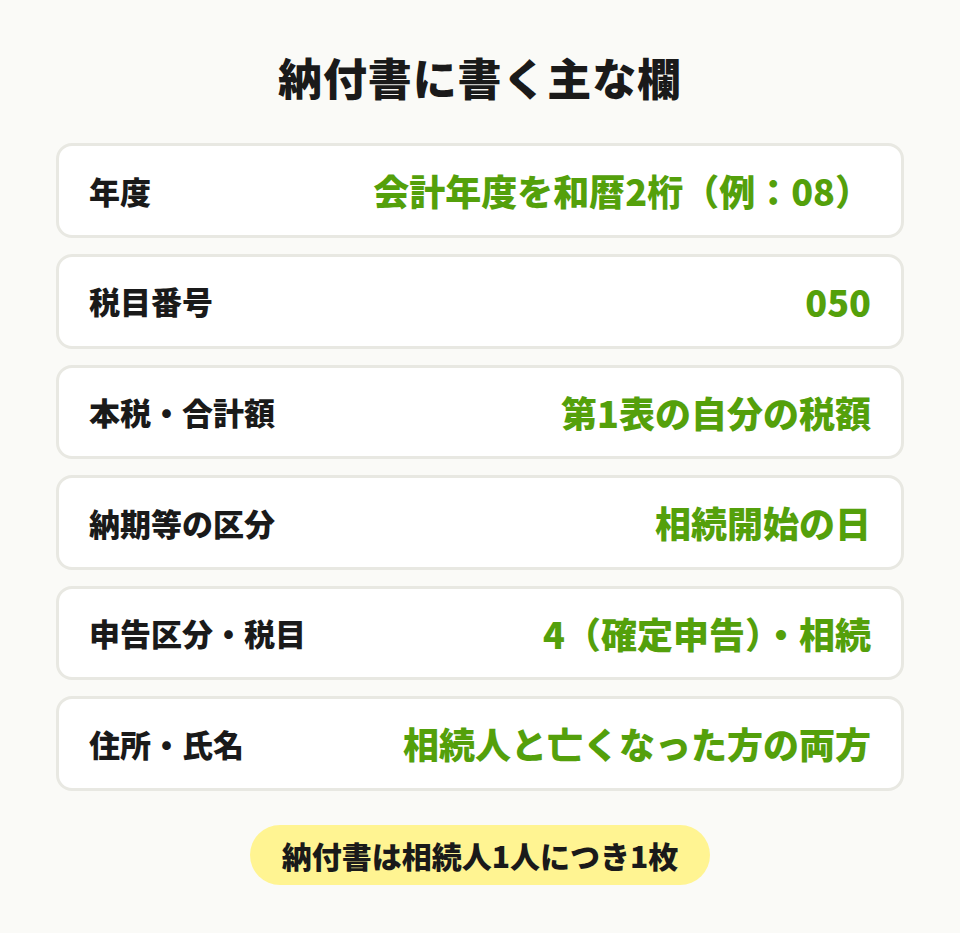
年度の欄で手が止まる方が多いのは、会計年度が4月1日から翌年3月31日までだからです。2027年1月に納めるなら、年が変わっていても「08」のまま。ここは間違えやすいので、念のため確かめてくださいね。
3-3. 本税と合計額に書く金額の出どころ
申告書の第1表に「申告期限までに納付すべき税額」という欄があり、相続人ごとに金額が入っています。
自分の欄の数字を、自分の納付書の本税に。合計額の欄にも、同じ数字を書きます。
この数字がどう計算されたのかは相続税の計算の記事にまとめていますが、納付書に写すときに見るのは第1表の自分の欄だけです。
家族分を足した金額を書いてしまう方が、年に1人か2人いらっしゃいます。
失敗事例:納付書が届くと思って待っていて期限を過ぎたケース
- 70代のお父様が亡くなり、相続人は長男と長女の2人。税額は合わせて180万円
- 申告書は期限の1か月前に提出。「納付書はそのうち届く」と2人とも思い込んでいた
- 期限を2週間過ぎてから税務署に電話し、納付書が届かないものだと知って窓口へ
- 本税に加えて、遅れた日数分の延滞税を別途納めることに
- 防ぐには:申告書を出しに行く日に、納付書も一緒にもらって帰る。郵送やe-Taxで出す方は、先に税務署でもらっておく
相続税の申告でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 相続人が複数いるときの納め方
4-1. 1人1枚の納付書で自分の税額だけを納める
納付書3枚、名前3つ、金額3つ。相続人が3人ならそうなりますし、ペイジーなら納付区分番号が3件です。税理士に頼んでいれば、3人分とも税理士が用意します。
同じ日に同じ窓口で3枚まとめて出してかまいませんし、長男が3枚とも窓口に持って行く分にも、何の問題もありません。
問題になるのは、お金の出どころのほうです。
4-2. 立て替えや代わりの納付が贈与とみなされる線
長男が長女の相続税を、長男の口座のお金で払った。その時点で窓口が何か言うわけではありません。納付書の名義が長女であれば、お金を出したのが誰かまでは問われないからです。
問題はその先にあります。
長女が長男に返さないまま年を越すと、長男から長女への贈与と見られることがあります。他の贈与と合わせて年間110万円を超えれば、長女に贈与税がかかります。
防ぐ方法は単純で、返すこと。そして返した記録が通帳に残っていること。貸し借りだと通帳で説明できる形にしておけば、贈与税の話にはなりません。
4-3. 他の相続人が納めないときの連帯納付義務
もうひとつ、相続人が複数いるご家庭で知っておいてほしいのが、連帯納付義務です。
相続人のひとりが納めないままでいると、他の相続人が、自分が相続した財産の範囲内でその分を代わりに納める責任を負う。相続税法第34条第1項〈相法34①〉にそう書かれています。兄弟のひとりが不動産ばかり相続して現金がない、というご家庭では、他人事ではありません。
とはいえ、いきなり請求が来る仕組みではありません。順番は、本人への督促状が先。そこから1か月たっても完納されないときに、連帯納付義務者へ通知が届きます。申告期限から5年を過ぎた分と、本人が延納の許可を受けている分は、連帯納付を求められません。
相続専門税理士 藤本のチェックポイント
以前、お母様の口座からお子さん3人分の相続税をまとめて振り込んでしまったご家庭がありました。お母様はご自身も相続人でしたから、お子さん3人へ税額分を贈与した形になり、翌年に贈与税の申告が必要になったんです。ご家族の誰かの口座からまとめて納めるときは、納める前に一度、お金の流れを紙に書いて確かめてくださいね。
参考:他の相続人が相続税を滞納している場合の連帯納付(国税庁)
5. 納税資金が足りないときの3段階
5-1. 納税資金を作る3つの出どころ
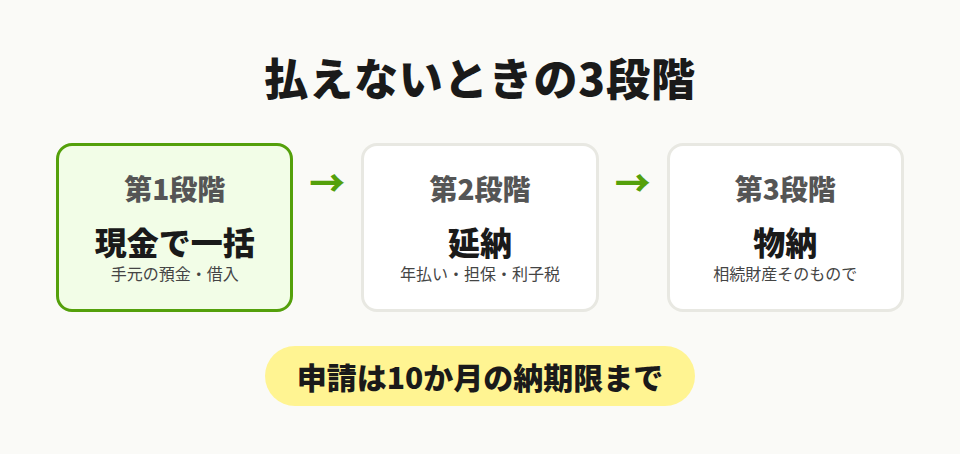
現金一括が原則ですから、最初に見るのは、相続税の全額をどこから出すかです。
真っ先に思い浮かぶのは相続した預金でしょうけれど、ここで多くのご家庭がつまずきます。亡くなった方の口座は凍結されていて、相続手続きが終わるまで動かせないからです。遺産分割協議書を作り、戸籍をそろえ、銀行の手続きを終えて、ようやく引き出せる。戸籍の束を1枚にまとめた法定相続情報一覧図を先に作っておくと、銀行を回る時間がだいぶ短くなりますよ。
預金以外にも、納税資金にできるお金はあります。
- 死亡保険金:受取人の固有の財産なので、遺産分割を待たずに受け取れます。生命保険の非課税枠の対象にもなります
- 死亡退職金:勤務先から支給されるもので、こちらも500万円に法定相続人の数を掛けた額まで非課税です
- 金融機関からの借入:足りない分だけを借りる
死亡保険金は遺産分割がまとまらなくても受け取れます。保険会社へ請求すれば支払われるお金ですから、10か月の期限に間に合わせやすいのはここです。
借入を検討される場合は、延納の利子税と金融機関の利息を並べて、安いほうを選ぶ。延納は最長20年の年払い、借入は返済期間も金利も金融機関との相談で決まりますから、条件を並べれば答えは出ます。
5-2. 10万円超で担保を付ける延納の要件
延納は、相続税を年払いで分割する制度で、条件は4つです。
- 相続税額が10万円を超えている
- 金銭で一時に納めることが難しい事情がある
- 延納する税額と利子税に見合う担保を出す
- 納期限までに延納申請書と担保の書類を出す
延納税額が100万円以下で、期間が3年以下なら担保はいりません。
何年に分けられるかは、相続財産に占める不動産の割合で決まります。
不動産が4分の3以上なら最長20年、半分未満なら最長5年。延納税額が150万円未満のときは「税額÷10万円」の年数が上限になり、135万円なら14年です。
利子税の割合は毎年の告示で変わり、不動産の割合が75%以上か50%未満かでも違いますから、申請なさる年の数字を税務署で確かめてください。
5-3. 延納でも難しいときの物納と順位
相続した財産そのもので納める。相続税にだけある方法で、延納でも金銭で納めることが難しいと認められた金額の範囲でしか使えません。
出せる財産にも順位があります。
| 順位 | 財産 |
|---|---|
| 第1順位 | 不動産・船舶・国債・地方債・上場株式など |
| 第2順位 | 非上場株式など |
| 第3順位 | 動産 |
抵当権が付いている不動産、境界がはっきりしない土地、権利に争いがある不動産は、第1順位であっても管理処分不適格財産として物納に充てられません。
ひとつ気をつけたいのが収納価額です。小規模宅地等の特例で評価を8割下げた土地を物納すると、国が引き取る金額も特例を適用したあとの低い価額になります。
特例で評価を下げた土地は、物納に向きません。8割下がった価額のまま、国に引き取られることになるからです。
5-4. 申告期限までに出す申請書と審査の3か月
延納も物納も、申請の期限は相続税の納期限と同じ10か月の日。提出先は亡くなった方の住所地の税務署で、申請書には「金銭納付を困難とする理由書」を付けて、手元の現金や生活費の見込みを数字で示します。
審査は原則3か月。許可か却下かが書面で届きます。
却下されると、本税と利子税、延滞税をその時点でまとめて納めることになります。申請は納期限の1か月前を目安に、書類をそろえてください。
延納の申請だけは、ゆっくりやらないでくださいね。
参考:相続税の延納(国税庁)
参考:相続税の物納(国税庁)
関連記事:相続税の早見表 いくらかかる?遺産4000万〜5億を専門税理士が解説
6. 納付が遅れたときの延滞税と加算税
6-1. 2か月を境に上がる延滞税の割合
納期限の翌日から2か月を経過する日までは低い割合、それを過ぎると高い割合。2026年は、2か月までが年2.8%、2か月を過ぎると年9.1%です。
日割りなので、数日の遅れなら金額は小さく収まります。2か月を過ぎてからの放置が、金額を膨らませます。
計算事例:相続税300万円を70日遅れて納めた場合の延滞税
- 前提:本税300万円。納期限を70日過ぎて納付。2026年の割合を適用
- 最初の61日分(納期限の翌日から2か月を経過する日まで):300万円 × 2.8% × 61日 ÷ 365日 = 約14,038円
- 残りの9日分:300万円 × 9.1% × 9日 ÷ 365日 = 約6,731円
- 合計:約20,769円。100円未満を切り捨てて 20,700円
- このケースのポイント:70日で約2万円。同じ300万円を1年放置すると、高い割合の期間が長くなり、延滞税は20万円を超えます
6-2. 申告の遅れに付く無申告加算税
延滞税は「納付の遅れ」に付くもの。申告そのものが期限に遅れると、別に無申告加算税がかかります。
こちらは日割りではなく税額に対する割合で決まり、本税が大きいほど重くなります。税務署から指摘される前に自分から申告すれば軽くなる仕組みです。
納付だけ遅れたなら延滞税だけ、申告も遅れたなら両方。申告書は10か月までに出す。納付が間に合わないなら、延納の申請を同時に出す。順番はこれです。
相続専門税理士 藤本のチェックポイント
延滞税は「遅れた日数」で決まります。迷っているその1日も数えられていますので、まず納められる分から納めてくださいね。
参考:延滞税の割合(国税庁)
関連記事:相続税はいくらからかかる?基準と判断方法を専門税理士が解説
相続税の申告でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
相続税を納める期限は、亡くなった日の翌日から10か月。申告書の提出と同じ日で、納める先は亡くなった方の住所地の税務署です。
税理士に頼んでいれば、ペイジーの番号か記入済みの納付書が手元に届きます。ご自身で申告するなら、納付書は税務署でもらって1枚ずつ。届くのを待っていても、相続税の納付書は送られてきません。
納め方は窓口、ペイジー、ダイレクト納付、クレジットカード、スマホアプリ、コンビニの6つ。領収証書が出るのは窓口だけ、30万円の上限があるのは後ろの2つです。
誰かがまとめて払えば贈与の話になりますし、納税資金が足りなければ延納、延納でも無理なら物納。申請はどちらも10か月の期限までです。
払い方で迷われたら、納付書を書く前にご相談ください。書き損じた納付書を直すより、書く前に10分聞いていただくほうがずっと早いんです。
よくある質問
税務署でもらった相続税の納付書と、現金です。納付書は税務署名と税務署番号が印字されたものを使い、本税・合計額・住所氏名などを記入して窓口に出します。領収証書がその場で発行されます。
納付書の名義が本人であれば、家族が代わりに窓口で納めることはできます。ただし、そのお金を本人が返さないままにすると、納めた人から本人への贈与とみなされ、年間110万円を超えると贈与税がかかることがあります。立て替えなら返済の記録を残してください。
亡くなった方が最後に住んでいた住所地を受け持つ税務署です。相続人の住所地ではありません。納付そのものは、その税務署名が印字された納付書を使えば、最寄りの金融機関の窓口からでもできます。
原則は現金で一括ですが、ペイジー(インターネットバンキング・ATM)やクレジットカード納付などキャッシュレスの方法も使えます。現金で一時に納めることが難しいときは、相続税額が10万円を超えるなどの要件を満たせば年払いの延納、延納でも難しいときは相続財産で納める物納の申請ができます。