


相続は現金と不動産どっちが得?1億円の税額差と不動産で残す4つの注意点を相続専門税理士が解説
「現金で残すのと、アパートを建てておくのと、結局どっちが得なんですか」
相続税だけで比べるなら、不動産のほうが有利です。1億円をすべて現金で残すと子2人の相続税は770万円。半分を賃貸アパートにしておけば、試算では441万円まで下がります。
ただ、家族の手元に残るお金で比べると、話は変わってきます。
不動産の相続でよくあるのは、分けにくい、相続税を払う現金が足りない、売ろうとしたら思ったより安かった、というお悩みです。
この記事で分かること
- 現金は額面、不動産は評価額で計算されるという違い
- 1億円を現金で残した場合と、半分を賃貸アパートにした場合の税額
- 不動産で残すと家族が困る4つの場面
- 評価額では揉めず、時価で揉める遺産分割の実際
- 相続直前の不動産購入が否認された最高裁判決と、2024年からのマンション評価
- 現金と不動産の配分を決める順番
目次
1. 相続税だけで比べると不動産が有利な理由
1-1. 現金は額面、不動産は評価額という計算の違い
現金や預金は、亡くなった日の残高がそのまま相続税の対象になります。1億円は1億円のまま。
不動産は違います。土地は路線価、建物は固定資産税評価額という物差しで評価します。
どちらも、実際に売れる値段(時価)より低めに決められています。
同じ金額の財産でも、不動産で持っているほうが相続税の計算では小さくなります。
1-2. 路線価は公示価格の8割程度という土地の評価
路線価は、国税庁が毎年7月1日に公表する土地の値段です。地価公示価格などの80%程度を目安に決められています。
土地の相続税評価額は、この路線価に面積をかけ、土地の形に合わせて調整して出します。
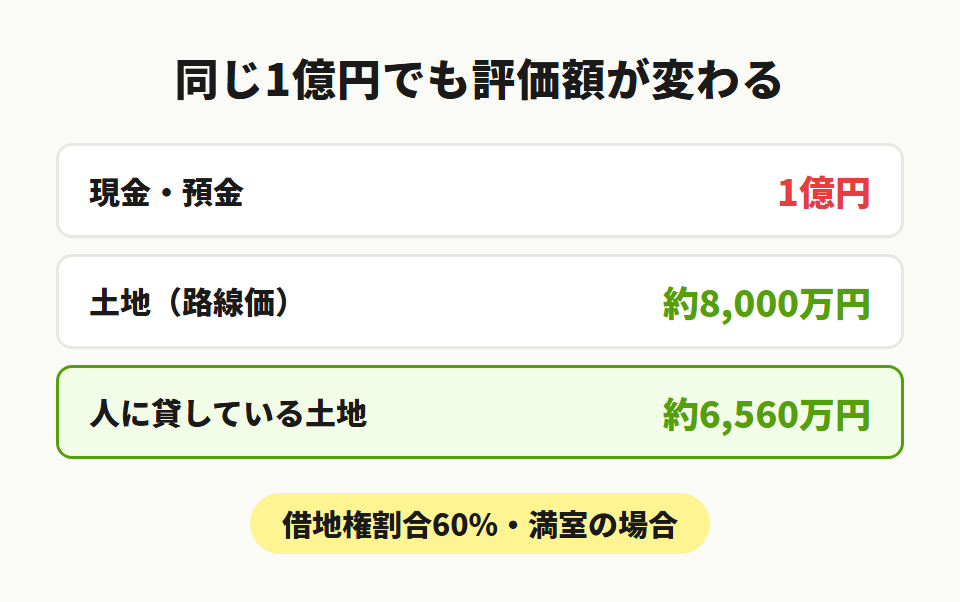
公示価格と時価がほぼ同じ1億円の土地なら、評価額はおよそ8,000万円。ここで、まず2割ほどの差がつきます。
1-3. 建物の固定資産税評価額と貸家の3割減
建物は、固定資産税評価額がそのまま評価額。
人に貸している場合は、借りている人の権利の分だけ評価が下がります。
| 財産 | 相続税の評価 |
|---|---|
| 現金・預金 | 残高そのまま |
| 自宅の土地 | 路線価×面積(補正あり) |
| 自宅の建物 | 固定資産税評価額 |
| 貸家 | 評価額の70% |
| 貸家の土地 | 自用地評価の82% |
貸家は固定資産税評価額×(1-30%×賃貸割合)、貸家の土地は自用地の評価×(1-借地権割合×30%×賃貸割合)で計算します。表の70%と82%は、満室で借地権割合60%の地域の場合です。
満室なら、貸家は3割、貸家の土地は借地権割合60%の地域で18%下がります。
関連記事:土地の相続税はいくら?計算方法と最大80%減の特例を税理士が解説
2. 1億円を現金と不動産で残したときの税額比較
計算事例② 父の遺産1億円、相続人は子2人(母は他界)
前提
- 基礎控除は3,000万円+600万円×2人=4,200万円
- アパートは購入価格5,000万円(土地3,000万円・建物2,000万円)。土地は路線価2,400万円、建物は固定資産税評価額1,200万円
計算式
- 土地の評価:2,400万円×(1-60%×30%)=1,968万円
- 建物の評価:1,200万円×(1-30%)=840万円
- 子1人分の税額:現金なら2,900万円×15%-50万円=385万円、アパートなら1,804万円×15%-50万円=220万6,000円
結果
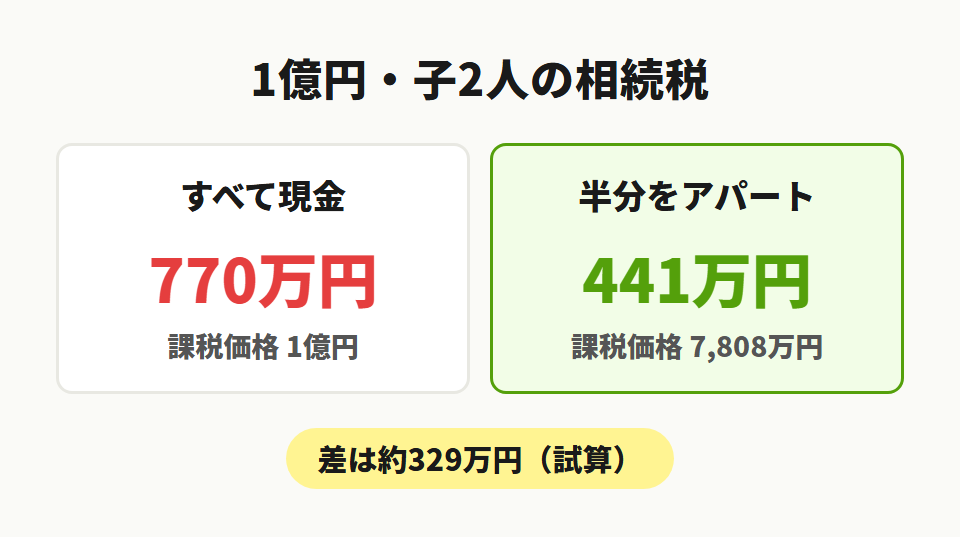
相続税は770万円 → 441万2,000円。差は328万8,000円
このケースのポイント
土地の路線価評価と建物の固定資産税評価額は前提として置いた数字。満室で、借地権割合60%の地域とした場合の試算
| 項目 | すべて現金 | 半分をアパート |
|---|---|---|
| 現金 | 1億円 | 5,000万円 |
| 土地の評価 | ― | 1,968万円 |
| 建物の評価 | ― | 840万円 |
| 課税価格 | 1億円 | 7,808万円 |
| 基礎控除後 | 5,800万円 | 3,608万円 |
| 子1人分 | 385万円 | 220万6,000円 |
| 相続税 | 770万円 | 441万2,000円 |
2-1. すべて現金で残した場合の相続税770万円
現金1億円は、そのまま1億円として計算します。基礎控除4,200万円を引いた5,800万円に税率がかかり、子2人で770万円です。
現金には、評価で減らせる余地がありません。
2-2. 半分を賃貸アパートにした場合の441万円
同じ1億円のうち5,000万円をアパートに変えておくと、アパートの評価は2,808万円まで下がります。
相続税は441万2,000円で、現金のままより328万8,000円少なくなります。
空室が多いと、この差は縮みます。貸家の評価減は、亡くなった日に実際に貸している割合で計算するからです。一棟まるごと空いていれば、評価減はありません。
2-3. 自宅の土地に使える小規模宅地等の特例
自宅の土地には、もうひとつ大きな仕組みがあるんですよ。
亡くなった方と同居していた子や配偶者が自宅の土地を引き継ぐと、小規模宅地等の特例で330㎡までの評価額を80%減らせる場合があります。評価額4,000万円の土地なら800万円です。
現金には、こうした減額はないんです。
貸している土地も200㎡まで50%減らせます。ただし、亡くなる前3年以内に貸し始めた土地は、原則として対象外です。
関連記事:相続税の計算方法と早見表【2026年最新】専門税理士が図解で解説
3. 不動産で残すと家族が困る4つの場面
3-1. 分けにくさと共有名義のトラブル
現金は1円単位で分けられます。アパート1棟は、半分に切れません。
よくある分け方は2つ。どちらにも弱点があります。
- 代償分割:1人が引き継ぎ、ほかの兄弟にお金を払って釣り合いをとる。そのお金がなければ、話し合いは止まってしまう
- 共有:「とりあえず兄弟で共有に」と決める。売るには共有者全員の同意が必要で、次の相続で持ち主はさらに増えていく(民法251条)
3-2. 10か月以内の現金納付に足りない相続税
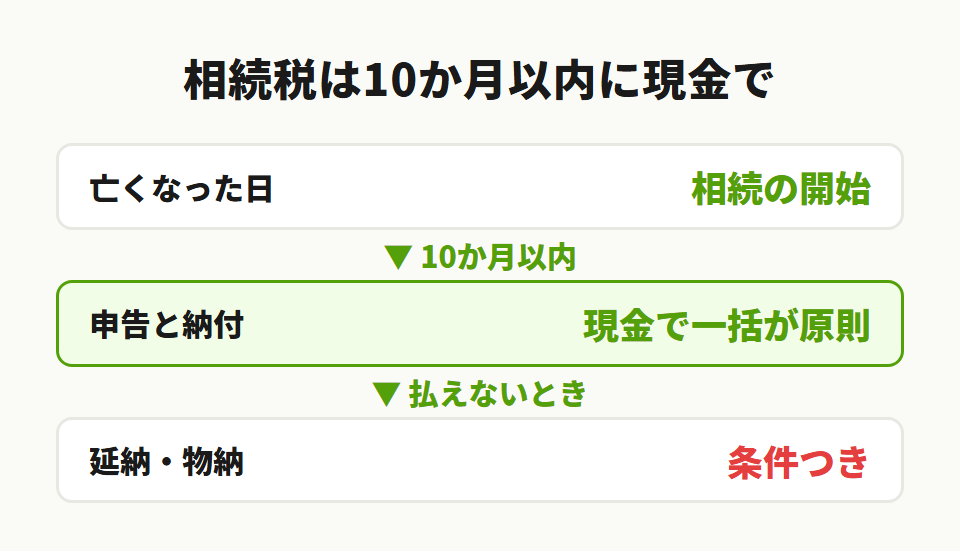
相続税は、亡くなったことを知った日の翌日から10か月以内に、現金で一括して納めるのが原則です。
遺産の大半が不動産だと、相続人が自分の預金から払うことになります。
分割で払う延納や物納もありますが、利子税がかかったり、国が引き受ける不動産に条件があったりと、どれも手間がかかります。
税金が328万円安くなっても、払う現金がなければ家族は困ります。
3-3. 空室・修繕・固定資産税という持ち出し
アパートは、相続したその日から大家業。
- 空室が出れば家賃が入らない
- 屋根や外壁の修繕費がかかる
- 固定資産税が毎年かかる
築年数が古いアパートほど、評価減より修繕費のほうが大きくなることがあります。
3-4. 売るときの値下がりと仲介業者の査定額
相続税の期限に追われて売ると、相場より安く手放しがちです。
不動産会社の買い取りは、相場より低い価格になります。一般の買主を探せば相場に近づきますが、半年から1年ほどかかることもあります。
「早く売りたい」と「高く売りたい」は、なかなか両立しません。
失敗事例① 土地ばかり残して、納税のために急いで売ったケース
前提
- 相続人:長男と長女
- 遺産:自宅と貸駐車場の土地で評価額1億2,000万円、預金は600万円
経緯
- 長男は別居していて小規模宅地等の特例は使えず、相続税は2人で1,280万円。預金では足りず、貸駐車場を売ることに
- 申告期限まで4か月しかなく、買取業者の提示額(相場の8割ほど)で売却
防ぐには
生前に納税資金の見込みを出し、預金か生命保険で先に用意しておく。売るなら期限の半年以上前から動く
相続専門税理士 藤本のチェックポイント
ご相談いただくなかで多いのが、「評価額は下がったのに、払うお金がない」というお悩みです。10か月後に現金で払うところまで、一緒に見てくださいね。
関連記事:相続税の納付方法は6種類 納付書の書き方と払えないときの手当てを相続専門税理士が解説
現金と不動産、どう残すかお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 現金で残すほうが家族にやさしいケース
| 家族の状況 | 向いている残し方 |
|---|---|
| 公平に分けたい | 現金 |
| 納税資金が少ない | 現金 |
| すぐ生活費が要る | 現金 |
| 子が自宅に住む | 自宅は不動産 |
| 賃貸の後継ぎあり | 賃貸不動産 |
4-1. 相続人が複数で公平に分けたい家族
子が3人いて、遺産が自宅と預金だけ。こういうご家族では、自宅を継ぐ1人と、ほかの2人の取り分をどう合わせるかで話し合いが長引きます。
現金なら3等分で終わり。
話し合いがすぐ終わること自体が、現金の大きな価値だと思います。
4-2. 評価額では揉めず、時価で揉める遺産分割
相続税の計算は評価額。でも、兄弟で分けるときに話に出るのは「いくらで売れるか」という時価のほうです。
| 長男 | 長女 | |
|---|---|---|
| 財産 | アパート | 現金 |
| 評価額 | 3,000万円 | 3,000万円 |
| 売れる値段 | 4,500万円 | 3,000万円 |
税金の上では同じ額でも、アパートが4,500万円で売れる物件なら、長女は「1,500万円少ない」と感じます。
評価額の差は、税務署には通じても兄弟のあいだでは通じない。そういう場面を何度も見てきました。
不動産会社3社に査定を頼んで、3つとも違う数字が出るのもよくあることなんです。どの数字で分けるかから話し合い直すので、遺産分割は長引きます。
4-3. 相続後すぐに使うお金が必要な場合
残された配偶者の生活費や、介護施設の入居一時金。相続のあとすぐに100万円単位のお金が要るご家族は少なくありません。
不動産は、売れるまでお金になりません。亡くなった方の預金も、口座の凍結が解けるまでは自由に引き出せないことがあります。
すぐに使うお金は、現金か、受取人を決めた生命保険で残しておくと安心です。
相続専門税理士 藤本のチェックポイント
現金で残すか不動産で残すかは、相続税の額だけでなく、残されたご家族の暮らしで決めていいんですよ。
関連記事:死亡保険金の受取人は誰にすべき?3つの選び方を相続専門税理士が解説
5. 相続直前の不動産購入が否認された最高裁判決
評価額と時価の差を使う節税も、やりすぎると認められません。2022年4月19日の最高裁判決で、そのことがはっきりしました。
5-1. 借入れで14億円近い不動産を買った相続の結末
この事件では、亡くなった方が2009年に、合計10億円を超える借入れで賃貸用の不動産2件を買いました。購入価格は8億3,700万円と5億5,000万円です。亡くなったのは2012年6月でした。
相続税の申告では、2件を通常のルールで評価して約3億3,000万円。借入金を差し引くと、相続税は0円になっていました。購入と借入れがなければ、課税価格は6億円を超えていたとされています。
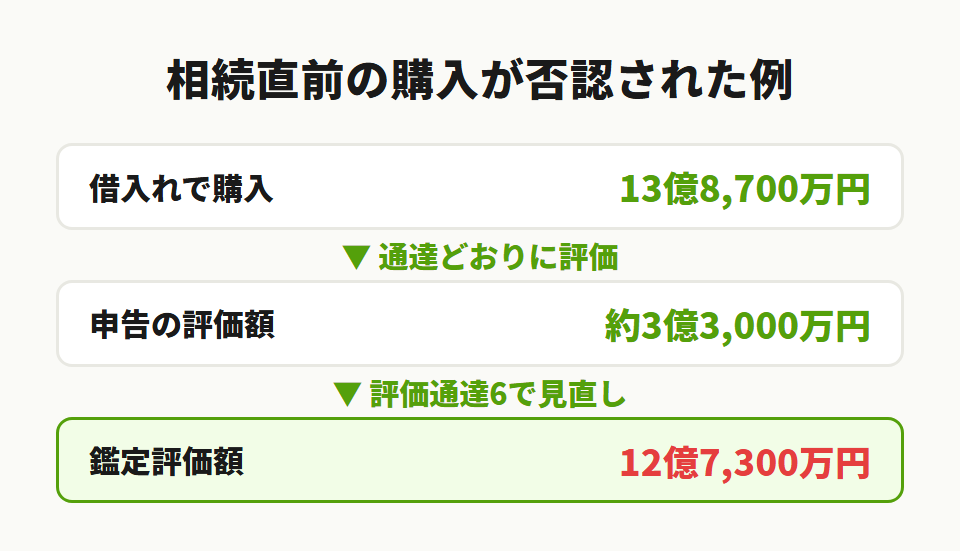
税務署は、不動産鑑定士の評価額(7億5,400万円と5億1,900万円)で計算し直しました。最高裁は、この課税を正しいと判断しています。
5-2. 時価で課税し直される「特別の事情」
国税庁の評価のルール(財産評価基本通達)には、ルールどおりに評価すると明らかにおかしい場合は、別の方法で評価できるという定めがあります(評価通達6)。
最高裁は、評価額と時価の差が大きいだけでは足りないとしました。相続税を減らすことを分かったうえで、あえて購入と借入れを計画したという事情があったから、時価での課税が認められたのです。
何十年も前から持っているアパートや、住むために買った自宅まで、評価通達6で否認されるわけではありません。
5-3. 2024年1月から変わった分譲マンションの評価
分譲マンションの評価も変わりました。
2024年1月1日以後の相続では、次の4つから時価との開きを計算します。
- 築年数
- 建物の階数
- 部屋のある階
- 敷地の持分
開きが大きい部屋ほど、評価額が引き上げられます。
タワーマンションの高層階を買って評価額を下げる方法は、以前ほど効かなくなっています。
関連記事:【2026年最新】不動産相続の「手残り」を最大化する評価・分割・売却の戦略を税理士が解説
6. 現金と不動産の配分を決める順番と相談の時期
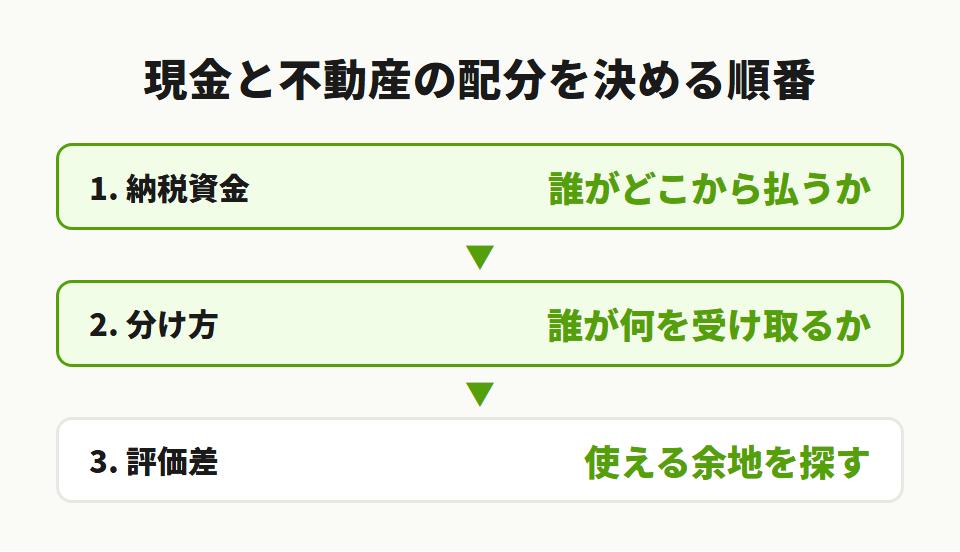
配分を考えるときに先に決める3つのこと
- 相続税を払う現金を、誰がどこから出すか
- 誰がどの財産を受け取るか(分け方)
- そのうえで、評価額の差を使う余地がどれだけあるか
6-1. 納税資金と分け方を先に決める理由
税額の比較から入ると、どうしても「不動産を増やそう」という話になりがちです。
でも、先に決めたいのは、納税資金と分け方。この2つが固まっていれば、不動産を増やしても家族は困りません。
6-2. 評価差を使うなら賃貸と自宅から
評価の差を使うなら、まずは自宅と、すでに持っている賃貸不動産からです。
新しく買う不動産は、空室・修繕・売却のリスクまで引き受けられるかで判断してください。相続税が数百万円減っても、修繕に1,000万円かかれば意味がありません。
賃貸物件が3棟、4棟と増えてきたら、賃貸不動産の法人化を考える段階に入ります。
6-3. 二次相続まで通した配分の試算
夫婦のどちらかが亡くなったとき(一次相続)と、残された方が亡くなったとき(二次相続)では、配偶者の税額軽減(1億6,000万円まで非課税)が使えるかどうかも、相続人の数も変わります。
一次相続で配偶者が不動産を多く受け取ると、二次相続で子が払う相続税と、その現金の問題が先送りになるだけ、ということもあります。
配分は、二次相続まで通して試算してから決めるのがおすすめです。
試算は、預金残高、固定資産税の納税通知書、保険証券がそろえば始められます。評価額の計算はこちらでしますので、時価が分からなくても大丈夫です。
相続専門税理士 藤本のチェックポイント
現金と不動産の割合を変えられるのは、亡くなる前だけです。まずは今の財産で相続税がいくらになるか、払う現金が足りるかを一緒に確かめてみませんか。
関連記事:相続税の配偶者控除で1.6億円まで非課税にする計算を税理士が徹底解説
現金と不動産、どう残すかお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
相続税だけで比べるなら、不動産のほうが有利です。
現金は額面のまま。土地は路線価で公示価格の8割ほど、建物は固定資産税評価額で、貸していればさらに下がります。1億円のうち半分を賃貸アパートにするだけで、子2人の相続税は770万円から441万円になりました。
ただ、不動産で残すと、分けにくい・納税の現金が足りない・修繕や空室の持ち出し・急いで売ると安い、という4つの場面が待っています。兄弟で分けるときは時価で話が進むので、税金で得をした分が、そのまま不公平感になることも。
相続直前に借入れで不動産を買う方法は、最高裁で否認された例もあります。
家族にとって得かどうかを決めるのは、税額より先に、納税資金と分け方です。
よくある質問
相続税だけで比べれば不動産が有利です。現金は額面どおり、土地は路線価(地価公示価格等の80%程度が目安)、建物は固定資産税評価額で評価され、貸していればさらに下がります。ただし分けにくさや納税資金まで含めると、相続人が複数で現金が少ない家族では、現金のほうがよいこともあります。
ほかに財産がなく、生前贈与の加算もなければ相続税はかかりません。基礎控除は3,000万円+600万円×法定相続人の数で、相続人が1人でも3,600万円あるためです。
上場株式は、亡くなった日の終値か、その月・前月・前々月の終値の月平均のうち最も低い価額で評価されます(評価通達169)。現金より少し低く評価される可能性はありますが、不動産ほどの差は出にくく、値下がりのリスクもあります。相続人が売って分けるなら、株価の動きも含めて考える必要があります。
計算上は安くなりますが、相続税を減らす目的で借入れと購入を計画したと認められると、評価額ではなく鑑定評価などの時価で課税されることがあります。2022年4月19日の最高裁判決で、そうした課税が適法とされました。