


相続時精算課税制度とは?110万円の基礎控除と暦年課税との違いを相続専門税理士が解説
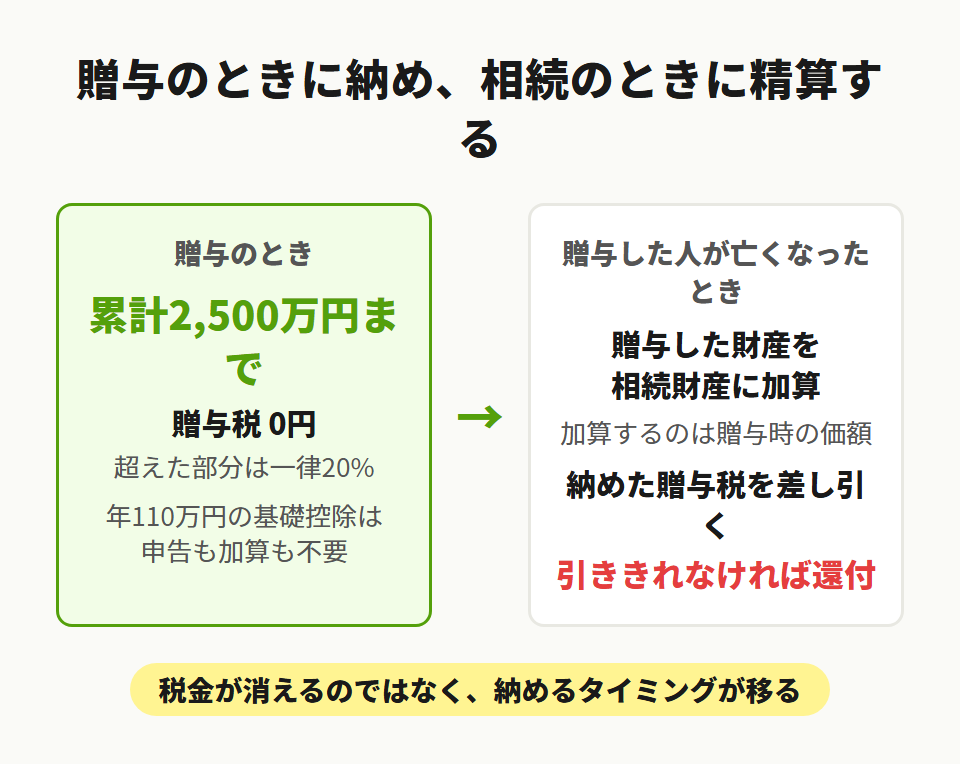
相続時精算課税制度は、親や祖父母からの贈与について、累計2,500万円まで贈与税をかけずに財産を移せる制度です。超えた部分にかかる税率も一律20%。
ただし名前のとおり、贈与した人が亡くなったときに相続財産へ足し戻して精算します。贈与税が消えるのではなく、相続税を計算するときまで納税を先送りする仕組みです。
令和6年の改正でこの制度に年110万円の基礎控除がつきました。110万円以下なら贈与税の申告も要りませんし、相続のときに足し戻されることもありません。
改正で使い勝手は変わりましたが、一度選ぶと暦年課税には二度と戻れません。生前贈与でどちらを選ぶかは、渡す金額と年数で決まります。
この記事で分かること
- 相続時精算課税制度の仕組みと、使える人の年齢・続柄の条件
- 令和6年に新設された年110万円の基礎控除の使い方
- 父と母の両方から贈与を受けると110万円が按分されること
- 暦年課税と比べたときの税負担の差(計算事例つき)
- 選択届出書の提出期限と、添付する書類
- 贈与した人が亡くなったときの精算のしかたと還付
- 見落とすと追徴課税につながる3つの落とし穴
目次
1. 相続時精算課税制度とは?2,500万円まで無税
1-1. 贈与時に納め、相続時に精算する仕組み
相続時精算課税制度は、暦年課税に代えて選べるもうひとつの課税方法です。
贈与した年ごとに贈与税を納め、その贈与をした人が亡くなったときに、贈与した財産と相続財産を合計して相続税を計算する。
すでに納めた贈与税は、その相続税から差し引きます。差し引ききれない分は還付の対象です(相法21の9〜21の18)。
高齢の方が持っている資産を早い時期に次の世代へ移すと、社会のなかでお金が動きやすくなる。贈与税と相続税をひと続きで捉えるこの制度が置かれた理由はそこにあります。
暦年課税は、贈与のたびに課税が完結する。精算課税のほうは、贈与税と相続税をひとつながりの納税として扱う建て付けです。この違いが分かると、精算という名前の意味も飲み込みやすくなります。
累計2,500万円までは特別控除で贈与税がかかりません。超えた部分には一律20%。暦年課税の税率が10%から55%まで上がっていくのと比べると、まとまった金額を一度に動かすときの負担はぐっと軽くなります。
贈与税が消えるわけではありません。贈与のときに納めずに済んだ分は相続税を計算するときに精算されます。
1-2. 使えるのは誰か
贈与する側とされる側、それぞれに条件があります。
| 区分 | 条件 |
|---|---|
| 贈与者 | 贈与した年の1月1日で60歳以上の父母または祖父母(特定贈与者) |
| 受贈者 | 贈与を受けた年の1月1日で18歳以上の、贈与者の直系卑属である推定相続人または孫(相続時精算課税適用者) |
年齢の判定はどちらも「1月1日」です。年の途中で60歳になる方は、その年の贈与では使えません。誕生日が12月の方だと、まる1年待つことになります。
もうひとつ、養子縁組より前にした贈与は対象外です(相法21の9④)。戸籍上の親子関係が要るという意味では、実の親でも養親でも扱いは変わりません。
相続専門税理士 藤本のチェックポイント
「今年60歳になったので使えますよね」とご相談をいただくことがあるんですが、判定は1月1日時点なんです。お誕生日を迎えていても、1月1日に59歳だった年の贈与には使えません。年内に急いで贈与されるより、翌年の1月まで待たれたほうが確実ですよ。
1-3. 撤回できない継続適用という重い性質
届出書を出したら撤回できません(相法21の9⑥)。しかも撤回できないだけでなく、その贈与者からの贈与は以後すべてこの制度が適用されます(相法21の9③)。
父について選んだら、父からの贈与は生涯にわたって精算課税。2年目は暦年課税に切り替える、といった使い分けはできません。
ただ、選択は特定贈与者ごとです(相法21の9③)。父は精算課税、母は暦年課税という組み合わせなら問題ありません。
贈与のときに軽く、相続のときにまとめて。
2. 令和6年改正で年110万円の基礎控除が新設された
2-1. 110万円以下は申告不要で相続時の加算もなし
令和6年1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除が設けられました(相法21の11の2、措法70の3の2)。
改正前は1万円の贈与でも申告書を出す必要がありましたが、基礎控除の範囲内なら申告は不要になりました(相法28①)。
効き目はそれだけではありません。相続のときに足し戻す金額も贈与額から基礎控除を引いた残りに変わりました。毎年110万円ずつ贈与していれば、加算される金額はゼロ。
基礎控除の部分は相続時に精算されないまま完結します。制度の名前は「精算課税」ですが、110万円までの部分については精算されずに終わる。ここが改正のいちばん大きな変化です。
2-2. 父母の両方から受けたときの110万円の按分
見落とされやすいのが、贈与する人が複数いる場合の扱いです。110万円は一人につき110万円ではありません。特定贈与者ごとの贈与税の課税価格で按分します(相法21の11の2②)。
計算式は次のとおりです。
110万円 × その贈与者からの贈与額 ÷ すべての特定贈与者からの贈与額の合計
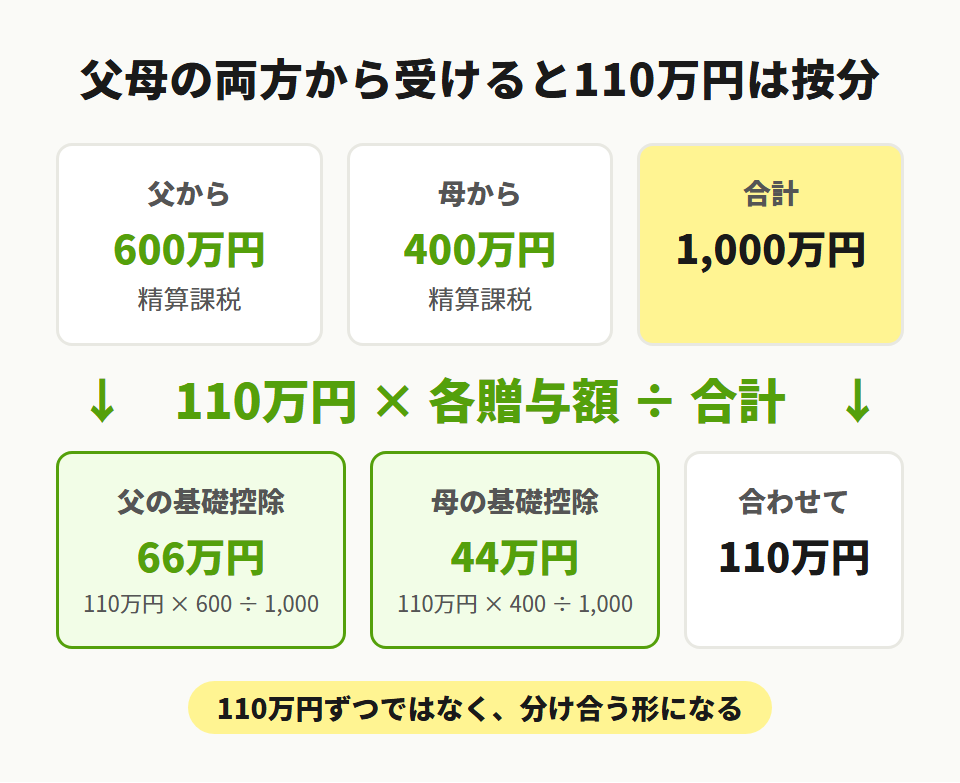
国税庁が挙げている例で見てみます。父から600万円、母から400万円の贈与を受け、両方について精算課税を選んだ場合。
- 父からの贈与に使える基礎控除:110万円 × 600万円 ÷ 1,000万円 = 66万円
- 母からの贈与に使える基礎控除:110万円 × 400万円 ÷ 1,000万円 = 44万円
合わせて110万円。父からも母からも110万円ずつ引ける、とはなりません。
相続専門税理士 藤本のチェックポイント
ご夫婦それぞれから110万円ずつ贈与を受けて、合計220万円が非課税になると思い込んでおられた方がいらっしゃいました。お父さまとお母さまの両方で精算課税を選ぶと、110万円は分け合う形になるんです。お二人から受けるご予定があるなら、片方は暦年課税のままにしておく、という選び方も考えてみてくださいね。
2-3. 暦年課税の110万円とは別枠
精算課税の基礎控除と、暦年課税の基礎控除は別の枠です。父からの贈与に精算課税を選び、母からは暦年課税のままにしておけば、それぞれ110万円ずつ引けます。
合計220万円が贈与税なしで動く計算です。
按分の話と矛盾するようですが、違いは両方を精算課税にしたかどうか。110万円の按分が起きるのは特定贈与者が複数いるときだけで、暦年課税を続けている贈与者は按分の計算に入りません(相法21の11の2②)。
非課税の枠は、贈与する人の数だけ増えるわけではありません。
3. 暦年課税とどちらが得か?改正で有利不利が動いた
3-1. 2つの制度の違い
| 項目 | 相続時精算課税 | 暦年課税 |
|---|---|---|
| 贈与者 | 贈与年1月1日で60歳以上の父母・祖父母 | 制限なし |
| 受贈者 | 贈与年1月1日で18歳以上の推定相続人・孫 | 制限なし |
| 基礎控除 | 年110万円(贈与者が複数なら按分) | 年110万円 |
| 特別控除 | 累計2,500万円 | なし |
| 税率 | 一律20% | 10〜55%の累進 |
| 届出書 | 最初の年に贈与者ごとに提出 | 不要 |
| 相続時加算 | 選択した年から相続開始日まで全部 | 相続開始前7年以内 |
| 暦年へ変更 | できない | ― |
贈与税の税率の刻みが細かいので、金額が大きくなるほど一律20%の重みが増します。
3-2. 暦年課税の7年ルールと経過措置
令和5年度の改正で、暦年課税の贈与を相続財産に足し戻す期間が3年から7年に延びました(相法19①)。ただし経過措置があり、一気に7年になるわけではありません。
| 相続の発生 | 足し戻す期間 |
|---|---|
| 2024〜2026年 | 相続開始前3年以内 |
| 2027〜2030年 | 2024年1月1日から相続開始日まで |
| 2031年〜 | 相続開始前7年以内 |
延長された4年分については、合計100万円までは足し戻しません。直近3年分は全額が対象です。
3-3. 同じ条件で比べると、税負担はこう変わる
計算事例:8年かけて子に2,000万円を渡す
- 贈与者:父(68歳)/受贈者:長男(40歳)。相続人は長男1人(基礎控除3,600万円)
- 毎年250万円ずつ8年間、合計2,000万円を贈与。8年目の贈与の直後に父が死亡
- 父の財産は贈与前1億2,000万円。贈与した分が減り、相続時は1億円
- 相続は2031年以降とし、暦年課税は7年ルールが完全に適用される前提
精算課税を選んだ場合
- 各年の課税価格:250万円 − 基礎控除110万円 = 140万円。8年で1,120万円
- 特別控除2,500万円の範囲内なので、贈与税は0円
- 相続財産への加算:1,120万円(基礎控除分880万円は加算されない)
- 課税価格:1億円 + 1,120万円 = 1億1,120万円
- 課税遺産総額:1億1,120万円 − 3,600万円 = 7,520万円
- 相続税:7,520万円 × 30% − 700万円 = 1,556万円
- 税負担合計:1,556万円
暦年課税を続けた場合
- 各年の課税価格:250万円 − 110万円 = 140万円。贈与税は年14万円、8年で112万円
- 相続財産への加算:直近3年分750万円 + 4〜7年目の4年分1,000万円 − 100万円 = 1,650万円
- 課税価格:1億円 + 1,650万円 = 1億1,650万円
- 課税遺産総額:8,050万円。相続税:8,050万円 × 30% − 700万円 = 1,715万円
- 贈与税額控除:加算された7年分に対応する98万円を差し引き、1,617万円
- 税負担合計:112万円 + 1,617万円 = 1,729万円
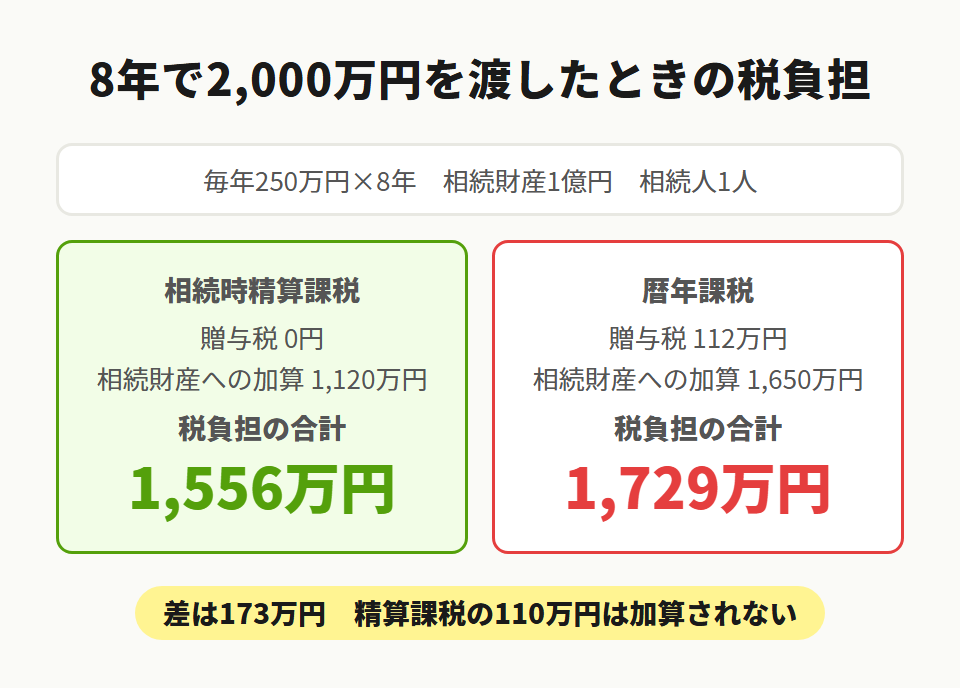
差は173万円。精算課税のほうが軽くなりました。
同じ金額を同じ年数かけて渡しているのに差がつくのは、精算課税の110万円は加算されず、暦年課税の110万円は加算されるからで、8年ぶんの880万円の差がそのまま課税価格に乗ってきます。
改正前は逆でした。精算課税に基礎控除はなく、暦年課税の加算は3年だけ。定石は、長い年数をかけられるなら暦年課税が有利というものでした。令和6年を境に前提が変わっています。
相続税の計算方法そのものは変わっていませんが、どちらの制度を選ぶかで課税価格が動く。判断の材料は改正前と別物になったと考えてください。
有利不利は、改正の前と後で入れ替わりました。
関連記事:相続税の税率は10%〜55%の8段階・速算表の見方を専門税理士が解説
参考:相続税の税率(国税庁)
4. 向いている人・向いていない人
4-1. 2,500万円と一律20%が生むメリット
- 累計2,500万円まで贈与税がゼロ:特別控除の範囲なら贈与税がかかりません
- 超過分も一律20%:暦年課税の最高税率55%と比べて低い税率です
- 年110万円まで完全非課税:基礎控除分は相続時にも加算されません
- 贈与時の時価で固定:値上がりが見込まれる財産を早く移すと相続税を抑えられます
- 財産の種類・金額に制限なし:不動産でも有価証券でも現金でも対象です
値上がりしそうな自社株や不動産を早めに動かしたいとき、相続税の面でこの制度の性格が効いてくる。
評価3,000万円の自社株を贈与しておけば、相続時に5,000万円へ値上がりしていても加算されるのは贈与時の3,000万円のままですし、逆に値下がりしても3,000万円で固定されます。
値動きの向きを読み違えると、この性格は裏目に出ます。
4-2. 撤回できないことが生むデメリット
- 一度選んだら撤回できない:同じ贈与者からの贈与に暦年課税を使うことは二度とできません
- 小規模宅地等の特例が使えない:精算課税で贈与された土地には最大80%減額の特例を適用できません
- 贈与財産はすべて相続税の対象になる:基礎控除を超えた分は全額が相続財産に加算されます
- 不動産取得税・登録免許税がかかる:不動産を贈与で取得すると、相続より高い税率で課されます
- 孫は2割加算の対象になる:代襲相続人でない孫が贈与を受けた場合、相続税額が2割増えます
4-3. 判断を分ける小規模宅地等の特例
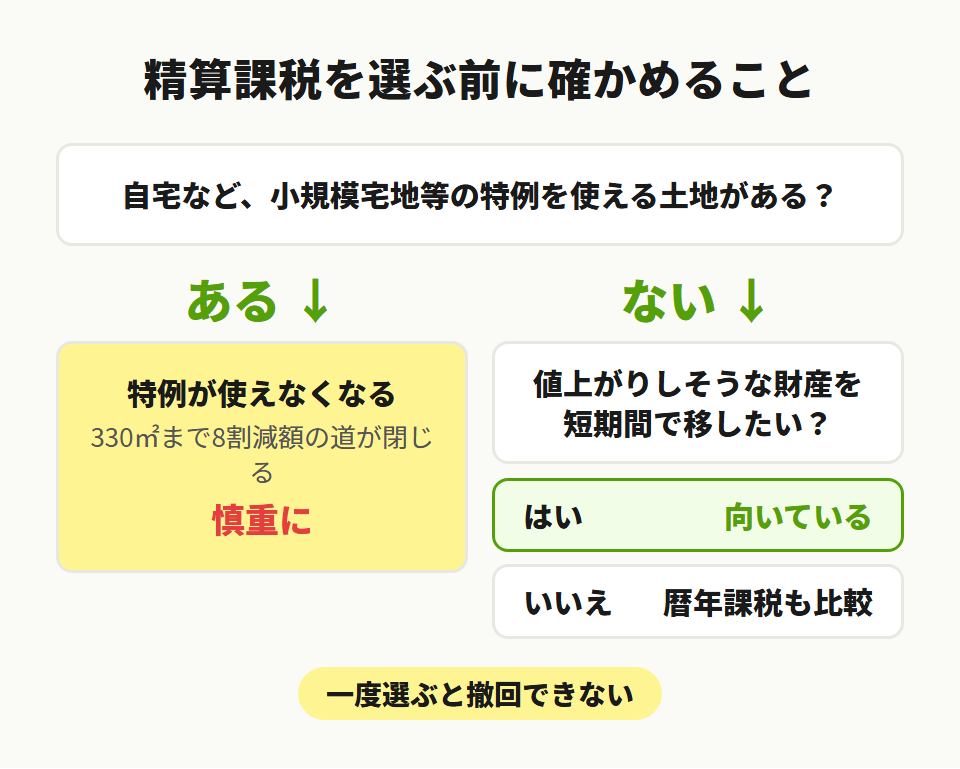
自宅の土地を持っている方は、慎重に考えたほうがよさそうです。
小規模宅地等の特例を使えば自宅の土地は330㎡まで評価が8割下がります。精算課税で贈与してしまうと、その道が閉じます。
評価5,000万円の土地なら、特例で1,000万円になるはずだったものが5,000万円のまま加算される。差は4,000万円です。
一方、現金や値上がりしそうな株を短期間で動かしたい方には向きます。相続財産が基礎控除の範囲に収まりそうなご家庭なら、贈与税を払わずに名義を移せるという点で使いやすい制度です。
失敗事例:自宅の土地を精算課税で贈与してしまった
- 父(72歳)と長女の2人家族。相続人は長女1人(基礎控除3,600万円)
- 父の財産は自宅の土地(評価5,000万円・330㎡以内)と預貯金3,000万円
- 長女は父と同居しており、相続で取得すれば小規模宅地等の特例を使える
精算課税で贈与した場合
- 贈与税:(5,000万円 − 基礎控除110万円)− 特別控除2,500万円 = 2,390万円 × 20% = 478万円
- 相続財産への加算:4,890万円(贈与時の価額から基礎控除を引いた残り)
- 課税価格:預貯金3,000万円 + 4,890万円 = 7,890万円
- 課税遺産総額:7,890万円 − 3,600万円 = 4,290万円
- 相続税:4,290万円 × 20% − 200万円 = 658万円。納めた贈与税478万円を差し引いて180万円
- 税負担合計:478万円 + 180万円 = 658万円
贈与せず相続した場合
- 小規模宅地等の特例で土地は5,000万円 × 20% = 1,000万円
- 課税価格:1,000万円 + 3,000万円 = 4,000万円
- 課税遺産総額:400万円。相続税:400万円 × 10% = 40万円
- 税負担合計:40万円
差は618万円。土地の贈与には登録免許税が評価額の2.0%かかり、不動産取得税も別に生じます。
防ぐ手だては順番だけです。自宅の土地に小規模宅地等の特例が使えるかを先に確かめ、使えるなら土地は相続で渡す。精算課税に載せるのは預貯金や値上がりしそうな株にとどめる。
相続専門税理士 藤本のチェックポイント
「撤回できないって本当ですか」というご質問を、ほんとうによくいただきます。本当なんです。ですから、ご自宅の土地をお持ちの方から精算課税のご相談を受けたときは、まず小規模宅地等の特例が使えるかどうかを先に確かめるようにしています。順番を逆にすると、取り返しがつかなくなりますから。
決め手になるのは、自宅の土地があるかどうか。
関連記事:法定相続人とは?範囲・順位・3つの非課税枠を相続専門税理士が解説
5. 届出書はいつ・どこに出すか
5-1. 提出期限と提出先
「相続時精算課税選択届出書」を、贈与を受けた年の翌年2月1日から3月15日までに、受贈者の納税地の所轄税務署長へ提出します(相法21の9②)。
提出は贈与者ごとに、最初の年だけ。父と母の両方について選ぶなら、届出書は2通です。
贈与額が110万円を超えるなら、贈与税の申告書と一緒に出します。110万円以下で申告書を出さない場合は届出書だけを単独で提出できます。届出書の「提出方法」欄にチェックを入れる形です。
110万円以下でも、初年度の届出書は必要。申告が不要になったことと届出が不要になったことは別の話です。ここを混同したまま何年も贈与を続け、後から精算課税が適用されていなかったと分かるケースがあります。
5-2. 添付する書類
添付するのは1通の書類です。受贈者の戸籍の謄本または抄本など、次の2点を証明できるものを用意します。
- 受贈者の氏名、生年月日
- 受贈者が贈与者の直系卑属である推定相続人または孫であること
贈与を受けた日以後に作成されたものという条件がつきます。前もって取っておいた戸籍謄本は使えません。本籍地が遠方だと郵送請求で1〜2週間かかることもあるので、3月に入ってから慌てないよう早めに動いてください。
5-3. 贈与者や受贈者が亡くなった場合
届出書を出す前に当事者が亡くなることもあります。取扱いを定めているのは相続税法基本通達21の9-2です。
| 死亡 | 提出先 | 期限 |
|---|---|---|
| 贈与者 | 贈与の年中に死亡した場合、贈与者の相続税の納税地の所轄税務署長 | 翌年3月15日と、相続開始の翌日から10か月を経過する日の、早いほう |
| 受贈者 | 届出前に死亡した場合、受贈者の贈与税の納税地の所轄税務署長 | 受贈者の相続開始の翌日から10か月以内 |
受贈者が亡くなった場合は、その相続人や包括受遺者(贈与者を除く)が、相続開始の翌日から10か月以内に代わって提出できます。
申告がいらない年でも、最初の届出だけは別物です。
6. 贈与した人が亡くなったときにどうなるか
6-1. 贈与時の価額で加算し、納めた贈与税を差し引く
特定贈与者が亡くなると、精算課税で贈与された財産を相続税の課税価格に加算します。加算するのは贈与したときの価額です(相基通21の15-1)。その後に値上がりしても値下がりしても加算する金額は動きません。
すでに納めた贈与税は、相続税額から差し引きます。差し引ききれない分は還付の対象です。
相続税がかからないご家庭でも、過去に精算課税で贈与税を納めていたのなら、申告書を出すことで納めすぎた分が戻ってきます。
この還付を知らないまま申告せずにおられる方が意外といらっしゃいます。

6-2. 使ってしまった財産も贈与時の価額で加算
贈与を受けた財産が相続開始の時点で残っていなくても、加算します(相基通21の15-2)。生活費に充てた、車を買い替えた、値打ちがなくなった、どの理由であっても贈与時の価額で計算に入ります。
手元にないものに税金がかかる感覚になるので、驚かれることが多い点です。
6-3. 相続で何ももらわなくても申告が必要になる
精算課税を使った人は、相続や遺贈で財産を取得しなかった場合でも、その財産を取得したものとみなされます(相法21の16)。相続税法では特定納税義務者と呼ばれる立場です(相法1の3①五)。
遺産分割で何ももらわなかったから自分は関係ない、とはなりません。過去に精算課税で受けた分があれば、それだけで相続税の申告の当事者になります。課税価格が基礎控除以下なら納税は生じませんが、判定には加わります。
6-4. 災害で土地や建物が被害を受けたときの例外
「贈与時の価額で固定される」という原則に、ひとつだけ例外があります。
精算課税で贈与を受けた土地または建物が災害で相当の被害を受けた場合です。対象になるのは、贈与の日から贈与者の相続税の申告期限までの間に起きた被害にかぎられます。
税務署長の承認を受ければ、加算する価額から被害を受けた部分の価額を控除できますが、保険金や損害賠償金で補てんされた金額は、控除できる被害額から除きます(措法70の3の3)。
承認申請は、原則として災害が発生した日から3年を経過する日までに、受贈者の贈与税の納税地の所轄税務署長へ。期限を過ぎると使えません。
使っていても、残っていても、扱いは同じ。
関連記事:相続手続きの流れ6ステップと期限一覧【相続専門税理士が解説】
参考:災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請手続(国税庁)
7. 見落とすと追徴課税になる落とし穴
7-1. 他の相続人の精算課税は開示請求で確認
相続税の申告で厄介なのが、他の相続人が過去に精算課税を使っていたかどうかです。使っていれば、その財産も課税価格に入れて相続税を計算しなければなりません。
ところが本人が贈与税の申告書をなくしていたり、ずいぶん前のことで忘れていたりすると、確かめようがない。
こういうとき、被相続人の所轄税務署長に開示を請求できます(相法49①)。他の相続人が被相続人から受けた贈与について、贈与税の課税価格の合計額を教えてもらう手続きです。
税務署長は請求から2か月以内に開示しなければならないと定められています(相法49③)。請求できるのは相続開始の年の3月16日以後です。
開示を求めずに、分からないまま加算せずに申告するとどうなるか。
税務署は、過去の贈与税の申告データを手元に持っています。他の相続人が精算課税で受けた財産を課税価格に入れ忘れて提出すれば、その未計上はあっさり判明します。過少申告加算税や延滞税が上乗せされる。
相続人が認知症でいらっしゃる、分割協議がもめている、贈与が20年前で誰も覚えていない、そういう場面ほど開示請求を使う価値があります。
相続専門税理士 藤本のチェックポイント
ご兄弟のあいだで「昔なにかもらったかもしれない」という話が出たときは、記憶をたどるより開示請求をおすすめしています。2か月かかりますので、申告期限の10か月から逆算すると、動き出すのは早いほうがいいんです。もめている案件ほど、数字を税務署から取ってくるほうが話が早いこともありますよ。
7-2. 不動産を贈与すると取得税と登録免許税がかかる
不動産の相続と比べると、贈与は流通コストが高くつきます。差が出るのは、登録免許税と不動産取得税の2つです。
| 税目 | 相続 | 贈与 |
|---|---|---|
| 登録免許税 | 評価額の0.4% | 評価額の2.0% |
| 不動産取得税 | かからない | かかる |
贈与税がゼロでも、手数料まで含めると持ち出しが出る。土地や建物を動かすときは、税金以外の費用も並べて比べてください。
調べる手だてがあるのに、使わないまま出していませんか。
関連記事:名義預金とは?相続税がかかる5つの判定基準を相続専門税理士が解説
贈与税・相続税のご相談はお気軽に
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
相続時精算課税制度は、累計2,500万円まで贈与税をかけずに財産を移せる制度です。贈与した人が亡くなったときに相続財産へ足し戻して精算します。
令和6年から年110万円の基礎控除がつき、その部分は申告も不要で相続時にも加算されません。改正後は、同じ金額を同じ年数かけて渡すなら暦年課税より軽くなる場面が増えています。
精算課税を選ぶ前に確かめたい3つのこと
- 父母の両方から受けると、110万円は按分される
- 一度選ぶと撤回できず、小規模宅地等の特例が使えなくなる
- 相続で何ももらわなくても、申告の当事者になる
ご自宅の土地をお持ちかどうかで、選ぶべき道はかなり変わります。小規模宅地等の特例で330㎡まで8割減額できるはずだった土地を精算課税で贈与してしまうと、その道は閉じたままです。
贈与を実行される前の段階でかまいません。一度ご相談ください。
よくある質問
戻せません。届出書を出したら撤回できず(相法21の9⑥)、その贈与者からの贈与は以後すべて精算課税が適用されます。ただし選択は特定贈与者ごとなので、父は精算課税、母は暦年課税という組み合わせはできます。
110万円を贈与額で按分します。父から600万円、母から400万円なら、父の分が66万円、母の分が44万円。合計は110万円のままで、220万円にはなりません。
届出書は必要です。申告が不要になっただけで、初年度に選択届出書を出さなければ精算課税は適用されません。
贈与時の価額で相続財産に加算します(相基通21の15-2)。相続開始の時点で残っていなくても扱いは同じです。
精算課税で贈与を受けていれば、その財産を取得したものとみなされ、相続税の計算に加わります。課税価格が基礎控除以下なら納税は生じませんが、判定の対象にはなります。
被相続人の所轄税務署長に開示を請求できます。税務署長は請求から2か月以内に開示します。請求できるのは相続開始の年の3月16日以後です。
贈与の日から贈与者の相続税の申告期限までの間に相当の被害を受け、税務署長の承認を受ければ、加算する価額から被害部分を控除できます。承認申請は原則として災害発生日から3年以内です。