


家族信託に相続税はかかる?節税にならない理由と課税の流れを税理士が解説
家族信託を組んでも、相続税が安くなることはありません。信託した自宅や預貯金は「信託受益権」という権利に姿を変えるだけで、そのまま相続税の課税価格に入ります。
評価額の出し方も、基礎控除の額も、税率も、信託しなかった場合とぴったり同じ。相続税の申告の全体像を押さえるとき、入口で確かめておきたいのはまずここです。
では何のために使うのか。親が認知症になったあと、自宅の売却も定期預金の解約もできなくなる。あの財産凍結を避けるための仕組みが家族信託です。目的は凍結の回避であって、税額を削ることではありません。
ただ、税金がまったく関係ないわけでもないんです。
- 受益者を誰にするかで、設定時に贈与税が出ることがある
- 孫を第二受益者に指定すると、相続税額が2割増える
- 信託した賃貸物件の赤字は損益通算できない
契約書の1行で数十万円動く場面が、実務ではけっこうあります。
この記事で分かること
- 家族信託の財産が「信託受益権」として相続税の課税価格に入る仕組み
- 委託者が亡くなったときに相続税がかかるタイミングと申告期限
- 家族信託で相続税が減らない3つの理由を数字で比べた結果
- 信託した自宅でも小規模宅地等の特例が使えること
- 信託不動産の赤字が損益通算できないという落とし穴
- 孫を受益者にしたときの2割加算と、遺言や生前贈与との使い分け
目次
1. 家族信託にかかる税金と課税の全体像
1-1. 委託者・受託者・受益者それぞれの役割
家族信託には3つの立場が出てきます。財産を預ける人、預かって管理する人、そこから利益を受け取る人。この3つが誰なのかで課税関係が決まります。契約書を開いたら、いちばん最初に確かめたい場所。
| 立場 | 呼び方 | 典型例 | 税金との関係 |
|---|---|---|---|
| 財産を預ける人 | 委託者 | 父・母 | 財産の出し手 |
| 預かって管理する人 | 受託者 | 長男・長女 | 名義は移るが課税されない |
| 利益を受け取る人 | 受益者 | 父・母(後に子) | この人に課税される |
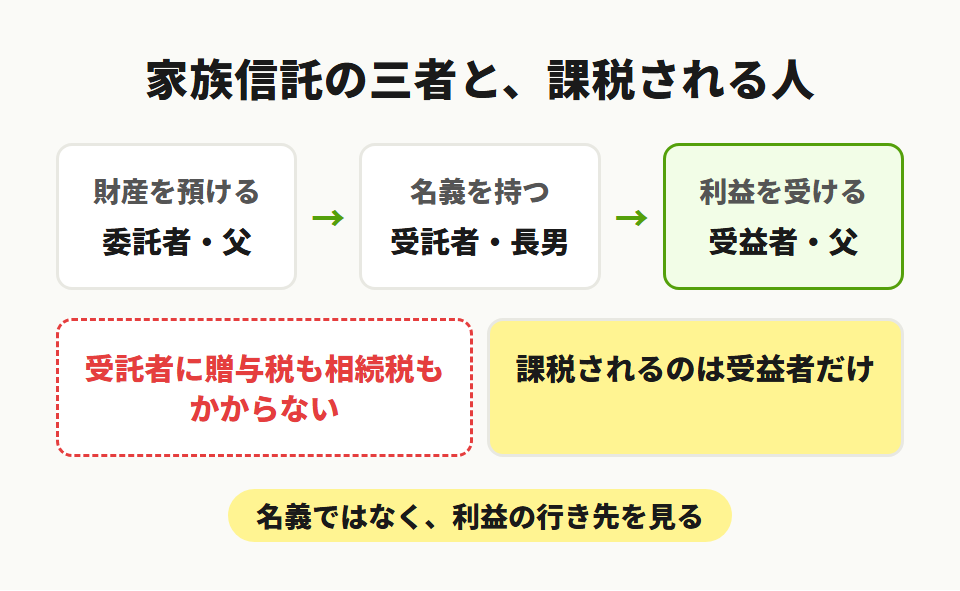
見落とされやすいのが真ん中の受託者です。信託すると不動産の名義は受託者へ移りますし、登記簿にも受託者の名前が載ります。
名義が移っても受託者に課税されない理由
それでも受託者に贈与税も相続税もかかりません。名義を持っているだけで、その財産から生まれる家賃も売却代金も受託者のものにはならないからです。相続税の世界で見るのは、名義がどこにあるかではなく、誰が利益を受け取るか。
税金がついてくるのは、いつでも受益者の側です。
1-2. 課税の対象になる信託受益権の正体
受益者が持っているのは、信託した財産そのものではなく「信託財産から利益を受け取る権利」です。この権利の名前が信託受益権。相続税がかかるのは、土地や預金ではなくこちらの側になります。
相続税法はこの信託受益権を、課税対象になるみなし相続財産のひとつとして扱っています。生命保険金や死亡退職金と同じ列に並んでいる、という位置づけ。財産の形が権利に変わっても、課税からは外れません。
自宅3,000万円を信託しても信託受益権3,000万円になるだけ。金額はそのまま。
1-3. 自益信託と他益信託で分かれる課税
契約した瞬間に税金が出るかどうかは、委託者と受益者が同じ人かどうか、この1点で分かれます。
父が自分の財産を信託して、自分が受益者になる。これが自益信託。実務で見る家族信託の9割方がこの形です。財産を出した人と利益を受ける人が同一なので、誰かへ利益が移ったわけではなく、設定時の贈与税はありません。
対して、父が財産を出して、最初から長男を受益者にするのが他益信託。根拠になるのは相続税法9条の2と9条の4です。
国税庁は、適正な対価を負担せずに受益権等を取得したときは贈与税が課税されるとしています。父の財産から生まれる利益を長男がタダで受け取ることになるので、契約した年の贈与税の対象になるわけですね。相続税ではなく贈与税です。
| 信託の型 | 受益者 | 設定時の税金 |
|---|---|---|
| 自益信託 | 委託者本人 | かからない |
| 他益信託 | 委託者以外の人 | 受益者に贈与税 |
| 受益者なし | 設定時は存在しない | 受託者のほうに贈与税がかかります |
相続専門税理士 藤本のチェックポイント
登記簿を見せていただいたら受益者が長男になっていて、契約から3年たっていた、というご相談がありました。贈与税の申告をされていなかったので修正の手続きから始めることになったんです。契約書を作る前に、受益者を誰にするかだけは税理士に見せてくださいね。
2. 委託者が亡くなったときの相続税の課税
2-1. 遺贈により取得したものとみなす扱い
父が受益者のまま亡くなり、契約で決めておいた長男が次の受益者になる。このとき信託契約は終わらず、受託者による管理もそのまま続きます。それでも相続税は課されます。
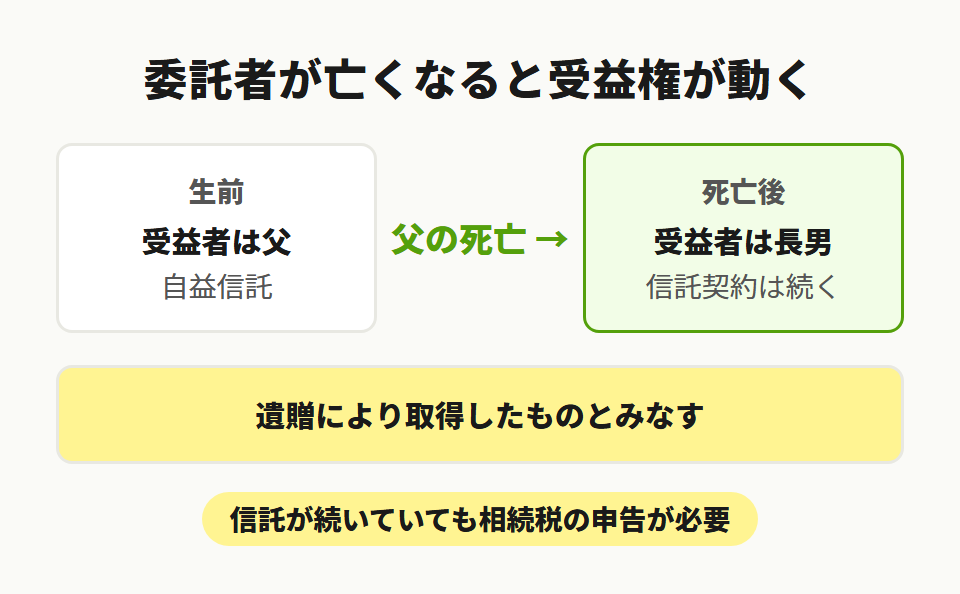
相続税法が、信託に関する権利を遺贈により取得したものとみなす扱いを置いているためです。民法上の相続で財産が動いたわけではないけれど、父の死亡をきっかけに長男へ経済的な利益が移った。その実質をとらえて課税する仕組み。
相続税法9条の2から9条の6までがこの部分。家族信託の課税を考えるときの土台になる条文です。
信託が続いていても、相続税の申告は必要。
2-2. 信託受益権の相続税評価額の考え方
相続税の評価額は、信託財産そのものを評価した金額です。元本と収益を同じ人が受け取る一般的な家族信託なら、信託の中身を通常どおり評価します。その合計が受益権の価額です。
物差しは、信託していない財産とまったく同じです。
- 自宅の土地 路線価
- 建物 固定資産税評価額
- 預貯金 残高
信託という器に入れたことで評価が下がる仕組みは、相続税法のどこにもありません。
2-3. 10か月の申告期限と課税価格の計算
期限も通常どおりです。申告は被相続人が死亡したことを知った日の翌日から10か月以内。提出先は被相続人の住所地を所轄する税務署です。いずれも国税庁が示しています。
申告と納税が必要かどうかは、信託財産と信託していない財産を合算した課税価格が相続税の基礎控除を超えるかどうかで決まります。
計算事例:自宅と現金を信託していた父の相続
- 被相続人:父(79歳)/相続人:長男・長女の2人(基礎控除4,200万円)
- 信託財産:自宅3,200万円+現金800万円=4,000万円。受益者は父で、父の死亡後は長男が受益者になる契約
- 信託していない財産:預貯金1,500万円(長女が相続)
- 課税価格:4,000万円+1,500万円=5,500万円
- 課税遺産総額:5,500万円−4,200万円=1,300万円。法定相続分で2分し、各650万円×10%=65万円。相続税の総額130万円
- 各人の負担:長男は130万円×4,000万円÷5,500万円≒94.5万円、長女は130万円×1,500万円÷5,500万円≒35.5万円
信託財産を取得したのは長男ですから、税額の7割強を長男が負担する計算。遺産額と相続人の数から税額の見当をつける早見表も、信託の有無では読み方が変わりません。
信託の外にある預貯金を長女が受け取っていても、二人の税額は同じ課税価格から按分されます。信託しているかどうかで計算の順序が変わることはありません。
3. 家族信託で相続税が減らない3つの理由
3-1. 評価額が下がらない信託財産の扱い
理由の1つめは、いま見たとおり評価額が動かないことです。小規模宅地等の特例や貸家建付地の評価減のように、税法が条文で用意した減額の仕組みでなければ評価は下がりません。
信託契約は当事者どうしの取り決めであって、税法上の減額規定ではないんです。
2つめは、財産の総量が減らないこと。生前贈与なら渡した分だけ親の財産が減りますが、自益信託では受益者が親のままなので、親の財産として計算されつづけます。
3-2. 基礎控除も税率も変わらない計算
3つめは、控除も税率も共通だという点です。基礎控除は3,000万円+600万円×法定相続人の数。信託の有無で増減しません。相続税の税率は10%から55%までの8段階で、こちらもそのままです。
比較事例:計算事例①の家族が信託しなかった場合
- 家族構成・財産の中身・評価額は計算事例①とすべて同じ
- 自宅3,200万円と現金800万円を長男が相続、預貯金1,500万円を長女が相続
- 課税価格:4,000万円+1,500万円=5,500万円
- 相続税の総額:(5,500万円−4,200万円)÷2×10%×2=130万円
- 各人の負担:長男約94.5万円、長女約35.5万円
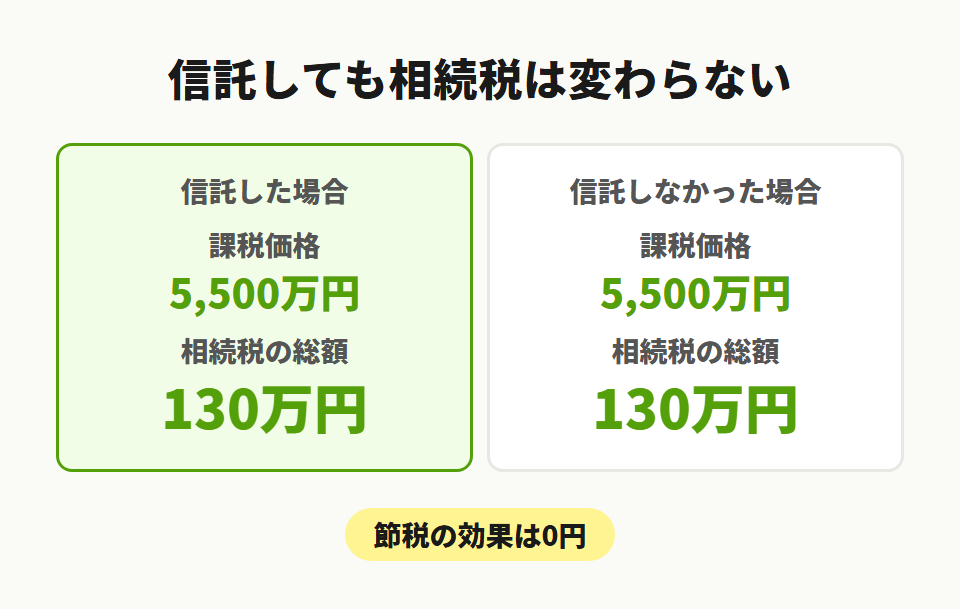
信託した場合と、しなかった場合。税額は130万円でぴったり一致します。節税を目的に契約書を作っても、この数字は1円も動きません。
3-3. 凍結を防ぐ仕組みと節税の切り分け
では家族信託に意味がないのかというと、そこは別の話です。親が判断能力を失うと銀行の口座は凍結されます。自宅を売って介護費用に充てることもできなくなります。
成年後見では届かないところ
口座の凍結を解こうと成年後見の申立てをしても、居住用不動産の売却には家庭裁判所の許可が要ります。後見人は本人の財産を減らす行為を基本的に選べません。
信託契約を先に結んでおけば、口座が凍結されたあとでも、受託者である子が親の代わりに自宅を売れます。その代金は親の施設費に回せます。介護が長引いたご家庭ほど、この差は生活の質そのものに効いてきます。
守れるのは資産の使い勝手であって、相続税の額ではありません。
相続専門税理士 藤本のチェックポイント
相続税の節税になりますか、と最初に聞かれることが本当に多いんです。そこで数字をお見せすると、たいていの方は少しがっかりされます。でも、お母さまの施設代を自宅の売却で払えるかどうか、という話に切り替わったとたん、ご家族の表情が変わることもよくあります。何のために使う道具なのかを、一緒に整理してみませんか。
関連記事:相続税の計算方法と早見表【2026年最新】専門税理士が図解で解説
参考:相続税の計算(国税庁)
相続税の申告でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
4. 信託した自宅にも使える小規模宅地等の特例
4-1. 信託受益権でも適用できる特例の根拠
自宅を信託したら小規模宅地等の特例が使えなくなるという誤解はかなり根強く残っています。結論から言えば使えます。
相続税の計算では、信託に関する権利を取得した人は、信託財産に属する資産及び負債を取得し又は承継したものとみなされます。国税庁が示している扱いです。
根拠:租税特別措置法施行令40条の2第16項が、相続税法9条の2第6項を準用
信託財産に宅地等が含まれる場合は、その信託に関する権利も、自宅の土地の評価を8割下げる小規模宅地等の特例の対象になります。
信託の内側にある土地を、直接取得したのと同じように見てくれるわけですね。
4-2. 限度面積330㎡と減額割合80%の関係
適用できる面積と減額の幅は、宅地の使われ方しだい。
| 宅地の区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
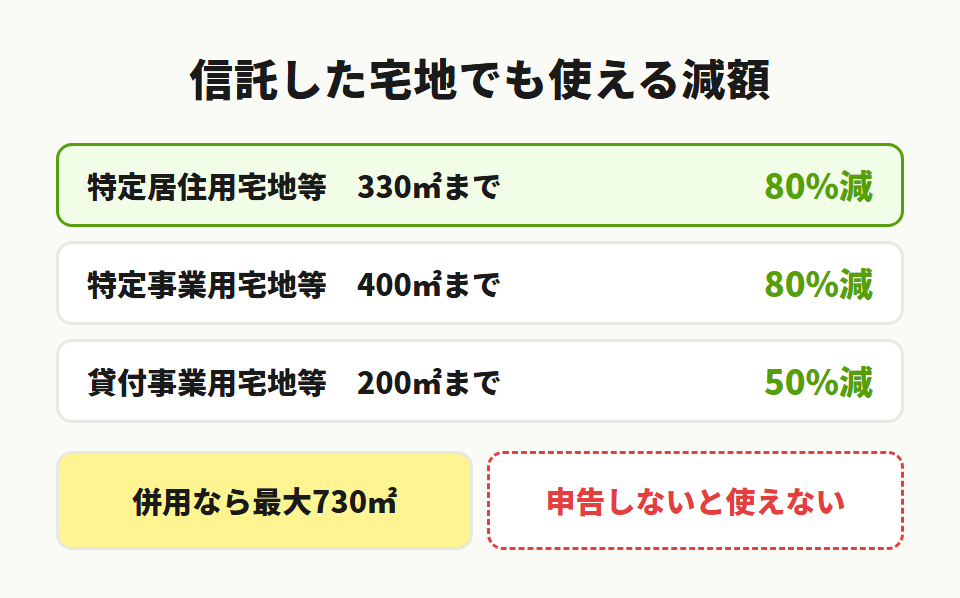
特定居住用と特定事業用は併用でき、合わせて最大730㎡まで使えます。貸付事業用を混ぜる場合だけ調整計算が入る形。
自宅の敷地が200㎡で評価額4,000万円なら、8割引きの800万円まで下がる計算。信託していても、この減額はそのまま効きます。
4-3. 特例を使うなら申告書の提出が条件
ひとつだけ注意があります。小規模宅地等の特例は、申告書を出して初めて適用される仕組み。
減額したあとの課税価格が基礎控除以下になったとしても、申告しなければ特例は使えず、減額なしの評価額で計算した相続税を納めることになります。
相続税がいくらからかかるかを判定するときは、特例を使う前の金額で見てください。
税額がゼロだから申告しない、という判断がそのまま事故につながります。
参考:相続した事業の用や居住の用の宅地等の価額の特例(国税庁)
5. 家族信託の落とし穴になりやすい税務
5-1. 損益通算できない信託不動産の赤字
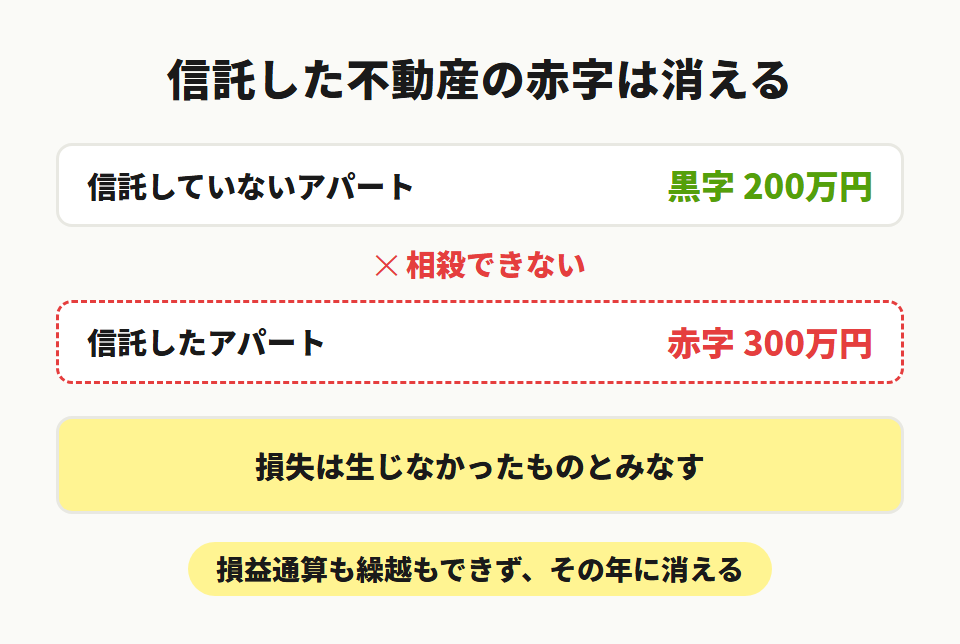
賃貸アパートを信託した場合に、いちばん効いてくる論点です。
信託した不動産で赤字が出たとき
信託の受益者である個人に信託から生じた不動産所得の損失があっても、その損失は生じなかったものとみなされます。国税庁が示している扱いです。確定申告で他の不動産所得の黒字から差し引くこともできませんし、損益通算の対象にもなりません。
信託ごとに収支の明細書を確定申告書に添付することも求められます。
大規模修繕で1,000万円を使った年に赤字が出ても、その赤字は無かったものとして扱われます。信託していないアパートの黒字とも相殺できません。
給与所得や事業所得との通算もできないので、確定申告のたびに、修繕の時期しだいで所得税の負担が数十万円単位で動きます。信託する物件を選ぶときは、修繕計画とセットで考えてください。
赤字は繰り越せず、その年に消えます。
5-2. 受益者が別人だと設定時に贈与税
さきほど触れた他益信託の話が、そのまま落とし穴になります。父の預金を信託して、受益者を最初から長男にする。そうすると契約した年に、長男へ贈与税の申告義務が生じます。
信託の目的が親の生活を守ることなら、受益者は親のままにしておくのが素直な形です。子を受益者にするのは、贈与税の申告を承知のうえで財産を移したいときだけ。
5-3. 孫を受益者にしたときの2割加算
孫に財産を残したいというご希望から第二受益者を孫にする契約はよく見かけます。ただ、孫は通常、相続人ではありません。法定相続人にあたらない人が財産を取得すると、その人の相続税額に2割が上乗せされます。
失敗事例:祖母が第二受益者に孫を指定していたケース
- 被相続人:祖母/相続人:長女1人(基礎控除3,600万円)。長女は健在なので孫は代襲相続人ではない
- 信託財産:自宅と預貯金で5,000万円。祖母の死亡後は孫(長女の子・24歳)が受益者になる契約
- 課税価格5,000万円−基礎控除3,600万円=課税遺産総額1,400万円。1,400万円×15%−50万円=相続税の総額160万円
- 財産を取得したのは孫だけなので、160万円を全額孫が負担。2割加算で160万円×1.2=192万円
- 長女を第二受益者にしていた場合:長女は一親等の血族なので加算なし。160万円のまま
受益者を孫にするか長女にするかで納める相続税が32万円変わりました。孫に渡したい気持ちと税額の計算は切り離して考えたほうがいいです。
相続専門税理士 藤本のチェックポイント
受益者のお名前、契約書でもう一度だけ確かめてくださいね。
相続税の申告でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
6. 遺言や生前贈与との使い分けの判断軸
6-1. 二次相続まで指定できる受益者連続型
家族信託にしかできないことも、ひとつあります。受益者が亡くなったあとの2番目の受益者、さらに3番目まで契約で指定しておける形です。
遺言では、自分の財産を誰に渡すかまでしか決められません。2番目より先に誰へ渡すかは、渡した先の人の意思に委ねられます。
先妻との子と後妻がいるご家庭や、子のいない夫婦で配偶者の死後は自分の血族へ戻したいというご希望があるとき、選ばれるのが2番目3番目の受益者まで決めておける受益者連続型の信託です。
ただ、無期限に続けられるわけではなく、信託法の側で終期の制限がかかります。二次相続で子や孫が負う相続税まで見通したうえで、どこまで指定するかを決める話。
6-2. 節税は別の手立てと組み合わせる形
税額を下げたいなら、家族信託とは別の道具を使います。暦年課税の生前贈与で財産の総量を減らす、生命保険の非課税枠で課税価格を下げる、小規模宅地等の特例が使える状態を保っておく。どれも信託と同時に走らせられます。
暦年贈与を使う場合は、加算される期間の見直しに注意してください。
2026年12月31日までに開始した相続では、相続開始前3年以内。2031年1月1日以降に開始した相続では7年以内。この2つが国税庁の示す区分です。
延長された4年分については、合計100万円まで加算しない経過措置がついています。
相続専門税理士 藤本のチェックポイント
凍結が怖いのか、分け方でもめるのが怖いのか、税金が怖いのか。どれを先に手当てしたいですか。ご家族で順番を決めていただけると、信託がいるのかいらないのかは、わりとすんなり見えてきますよ。
関連記事:相続手続きの流れ6ステップと期限一覧【相続専門税理士が解説】
相続税の申告でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
家族信託を組んでも相続税は減りません。信託した財産は信託受益権として課税価格に入り、評価額も基礎控除も税率も信託しなかった場合と同じ。
委託者が亡くなって受益権が次の人へ移ると、遺贈により取得したものとみなされて相続税がかかります。申告期限も通常どおり10か月。信託した自宅にも小規模宅地等の特例は使えますが、申告書を出すことが条件です。
落とし穴は3つあります。
- 受益者を子にすると、設定時に贈与税がかかる
- 相続人でない孫にすると、2割加算される
- 賃貸物件の赤字は損益通算できない
親の判断能力が心配だけれど相続税も気になる、という段階でご相談いただくのがいちばん動きやすいです。契約書を作る前なら、受益者の決め方も、信託する財産の選び方も、まだ組み替えられます。
よくある質問
なりません。信託した財産は信託受益権として相続税の課税価格に入り、評価額も基礎控除も税率も信託しなかった場合と同じです。家族信託は認知症による財産凍結を避けるための仕組みで、節税の効果はありません。
委託者と受益者が同じ人である自益信託だからです。相続税法9条の2は、適正な対価を負担せずに受益権を取得した場合に贈与税を課すと定めています。財産を出した人と利益を受け取る人が同一なら、誰かへ利益が移っておらず、設定時の贈与税は生じません。受益者を子や孫にする他益信託では、適正な対価を負担せずに受益権を取得したものとして贈与税がかかります。
税務面では3つあります。受益者を委託者以外にすると設定時に贈与税がかかること、信託した賃貸不動産の赤字が損益通算できないこと、相続人でない孫を受益者にすると相続税額に2割が加算されることです。
特定障害者扶養信託契約のことであれば、特別障害者以外の特定障害者について3,000万円(特別障害者は6,000万円)まで贈与税が非課税になります。障害者非課税信託申告書を、信託会社などの営業所を経由して特定障害者の納税地の所轄税務署長に提出することが条件です。
元本と収益のどちらも同じ人が受け取る一般的な家族信託では、信託財産そのものの評価額がそのまま信託受益権の価額になります。土地は路線価、建物は固定資産税評価額、預貯金は残高というように、信託していない財産と同じ方法で評価します。