


株の相続は何から?4つの手順と評価額の計算、名義変更と売るときの税金を相続専門税理士が解説
株も投資信託も、預金と同じく相続税の対象。
ただ、評価のしかたは預金と少し違うんです。上場株式なら、亡くなった日の終値と、その月・前月・前々月の終値の平均の4つを比べ、いちばん低い価額で評価します。株価が高い日に亡くなっても、その日の値段がそのまま使われるわけではありません。
遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を下回れば、相続税の申告そのものがいりません。まずは亡くなった方の口座を探して、亡くなった日の残高をつかむところから始めましょう。
この記事で分かること
- 株や投資信託を相続したときの4つの手順と、証券口座の探し方
- 上場株式の相続税評価(4つの価額のうち最も低い額)と計算例
- 投資信託・ETF・個人向け国債の評価のしかた
- 非上場株式(自社株)の評価方式の分かれ目
- 名義変更(相続人口座への移管)の手続きとNISA口座の扱い
- 相続した株を売るときの取得費と税金
目次
1. 株を相続したら最初にやる4つの手順
STEP 1
口座を探す
証券会社と銘柄を洗い出す
STEP 2
残高証明書
亡くなった日の残高を取り寄せる
STEP 3
評価して分ける
相続税評価額を出し、誰が相続するか決める
STEP 4
名義を移す
相続人の口座へ株や投資信託を移す
1-1. 亡くなった方の証券会社と口座の探し方
株は、見落としやすい財産です。通帳のような手元の証書がないので、まずは亡くなった方あての郵便物を確かめてください。
口座の手がかりになる郵便物
- 証券会社から届く取引報告書や残高報告書
- 配当金の計算書(配当金通知書)
- 株主総会の招集通知や株主優待の案内
配当金の計算書や株主総会の招集通知は、特定口座に入っていない株を見つける手がかりにもなります。
それでも分からないときは、ほふりの開示請求で、亡くなった方が口座を持っていた証券会社を調べられます。銀行口座もまとめて探すなら、相続時口座照会制度という方法もあります。
1-2. 残高証明書と投資信託の解約価額
証券会社が分かったら、亡くなった日現在の残高証明書を取り寄せましょう。相続の手続きを始めると、口座の凍結と同じように取引が止まるので、しばらく売り買いはできないと思っておいてくださいね。
投資信託は、残高証明書に「基準価額」ではなく「解約価額」を書いてもらうよう依頼してください。相続税の評価は、解約したら受け取れる額で計算するからです。
依頼するときに「相続税の申告に使う」と伝えると、申告に必要な情報までまとめて載せてくれる証券会社が多いです。
関連記事:ほふり開示請求とは?2026年10月改定費用と書類を税理士が解説
2. 上場株式の相続税評価は4つの価額で最も低い額
2-1. 亡くなった日の終値と3か月の月平均
上場株式は、次の4つの価額のうち最も低い価額に株数を掛けて評価します(財産評価基本通達169)。
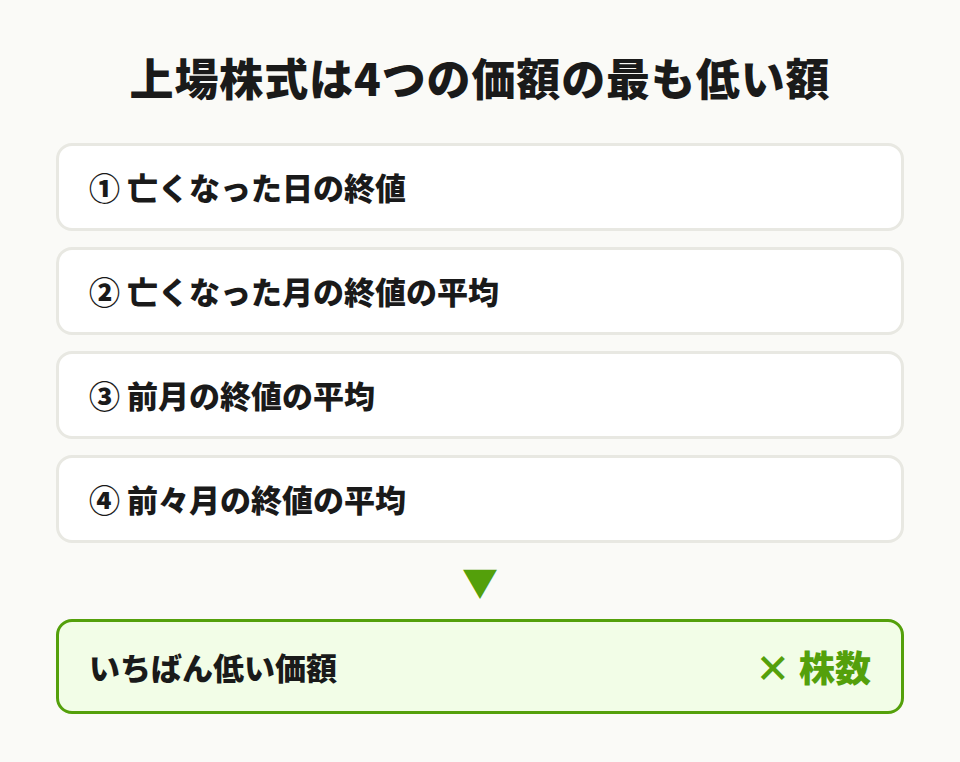
亡くなる直前に株価が急に上がっていても、前の月の平均が低ければ、相続税ではそちらで評価できます。値動きの大きい銘柄ほど、価額どうしの開きも大きくなります。
参考:上場株式の評価(国税庁)
2-2. 休日に亡くなった場合と外国株式
土日や祝日に亡くなった場合は、亡くなった日にいちばん近い日の終値を使います。前後の両方に同じくらい近い日があるときは、その2つの平均です。
外国の証券取引所に上場している株も、同じように最も低い価額を選びます。円に直すときは、亡くなった日の為替レートのうち、外貨を円に替えるときのレート(TTB)を使います。
2-3. 上場株式2銘柄の評価額の計算
計算事例① 上場株式2銘柄を相続したケース
前提
銘柄Aを1,000株、銘柄Bを500株。亡くなった日の終値と、月ごとの終値の平均は次のとおり
計算式
- 銘柄A:最も低い前月の平均2,980円×1,000株=298万円
- 銘柄B:最も低い亡くなった日の終値5,600円×500株=280万円
結果
評価額は2銘柄で578万円。亡くなった日の終値だけで計算した600万円より22万円低い
このケースのポイント
どの価額が最も低いかは銘柄ごとに違う。1銘柄ずつ4つを見比べる
| 価額 | 銘柄A | 銘柄B |
|---|---|---|
| 亡くなった日 | 3,200円 | 5,600円 |
| 当月の平均 | 3,050円 | 5,750円 |
| 前月の平均 | 2,980円 | 5,900円 |
| 前々月の平均 | 3,100円 | 6,020円 |
4つの価額をそろえるときは、残高証明書に加えて、株式の相場表も手元に用意しておきます。
関連記事:相続税はいくらからかかる?基準と判断方法を専門税理士が解説
3. 投資信託・ETF・個人向け国債の評価
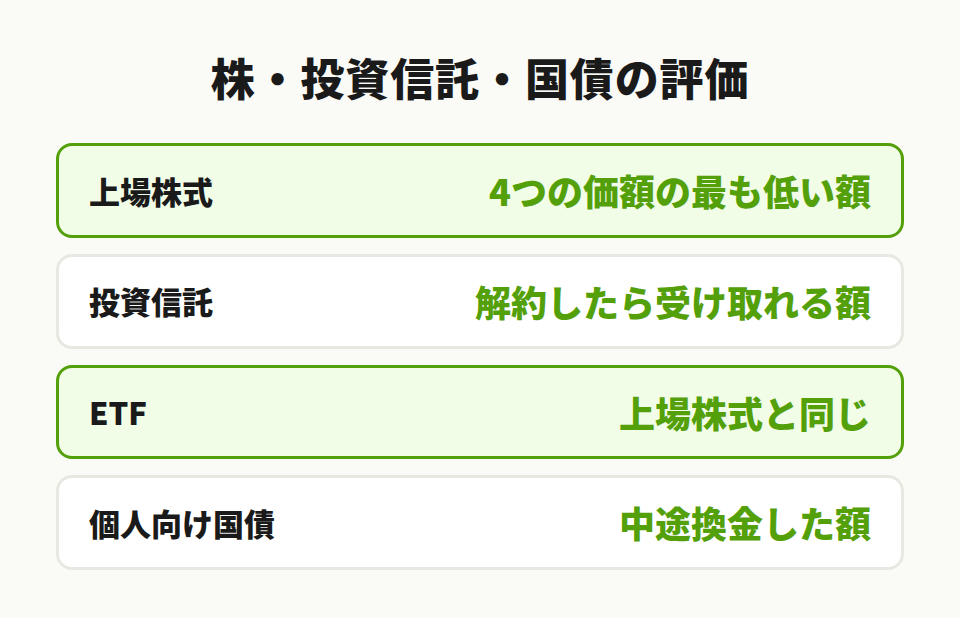
証券口座には、株のほかに投資信託や個人向け国債が入っていることもあります。種類によって評価のものさしが違うので、先に全体を見ておきましょう。
3-1. 投資信託は解約したら受け取れる額
証券会社や銀行で買う一般的な投資信託は、相続が始まった日に解約したとしたら手元に入る金額で評価します(財産評価基本通達199)。
評価額=基準価額×口数-解約したときに差し引かれる源泉所得税相当額-信託財産留保額や解約手数料
自分で計算するより、証券会社の残高証明書に書かれた解約価額を使うほうが確実でしょう。
3-2. 上場株式と同じ評価になるETFなどの上場投信
ETF(上場投資信託)とは、証券取引所で株と同じように売り買いされる投資信託のことです。相続税でも、上場株式と同じ評価のしかたになります。
同じ「投資信託」という名前でも、取引所に上場しているかどうかで計算の方法が変わるんですね。手元の投資信託がどちらに当たるか迷ったら、証券会社に確かめてみてください。
3-3. 個人向け国債は中途換金した場合の受取額
個人向け国債の評価額は、相続が始まった日に中途換金したら受け取れる額です。額面に経過した利子を足し、中途換金の調整額を差し引いた金額になります。
財務省のホームページに中途換金のシミュレーションがあり、回号と日付を入れればおおよその評価額を先に確かめられます。
関連記事:相続税の計算方法と早見表【2026年最新】専門税理士が図解で解説
4. 非上場株式(自社株)の評価方法
非上場株式とは、証券取引所に上場していない会社の株のこと。家族が経営する会社の株(自社株)がその代表で、市場の株価がありません。そのため相続税では、会社の決算書から計算して評価します。
4-1. 原則的評価と配当還元方式の分かれ目
相続税でどの方式を使うかは、株を受け取る人がその会社をどれだけ支配しているかで変わります。
| 受け取る人 | 評価方式 |
|---|---|
| 同族株主等 | 原則的評価 |
| 同族株主以外 | 配当還元方式 |
経営者の家族のように議決権を多く持つ人は、原則的評価で会社の中身まで反映させます。少しだけ持っている株主は、1年間の配当金をもとにした配当還元方式で評価するので、評価額はぐっと低くなります。
4-2. 会社の規模で変わる類似業種比準と純資産価額
原則的評価は、会社の規模によって計算のしかたが変わります。規模の判定に使うのは、従業員数と総資産価額、取引金額(売上高)の3つ。
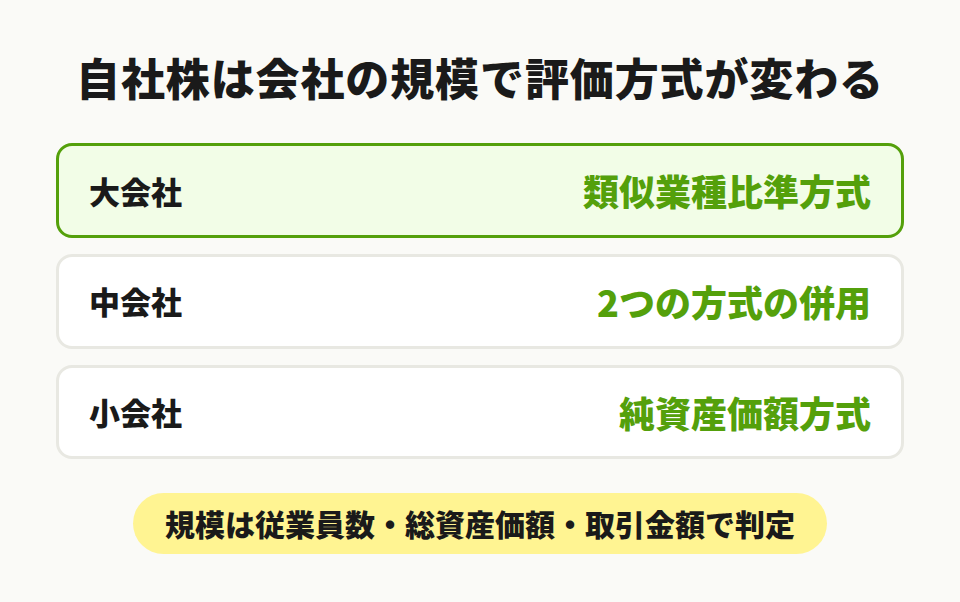
類似業種比準方式は、同じ業種の上場会社の株価をもとに、配当・利益・純資産を比べて計算する方法。純資産価額方式は、会社の財産を相続税の評価に置き換え、負債を差し引いた額から計算します。どちらの方式でも、業績がよく財産の多い会社ほど評価額は高くなります。
4-3. 評価に決算書3期分が要る理由
類似業種比準方式では、直前の決算だけでなく過去の配当や利益も使います。そのため、会社の決算書と法人税の申告書を3期分そろえる必要があります。
会社が土地や上場株式を持っていれば、それも相続税の評価に置き換えて計算します。自社株の評価は、会社の財産をひとつずつ評価し直していく作業なんです。
相続専門税理士 藤本のチェックポイント
ご相談いただくなかで、「うちは小さな会社だから株に価値はない」と思われていた方がとても多いんです。長く続いた会社ほど、内部に財産がたまっています。決算書を3期分、手元にそろえておいてくださいね。
関連記事:【2026年最新】相続税の申告とは?専門税理士が仕組み・計算・控除・申告方法まで徹底解説
株や投資信託の相続でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
5. 株式の名義変更と相続人口座への移管
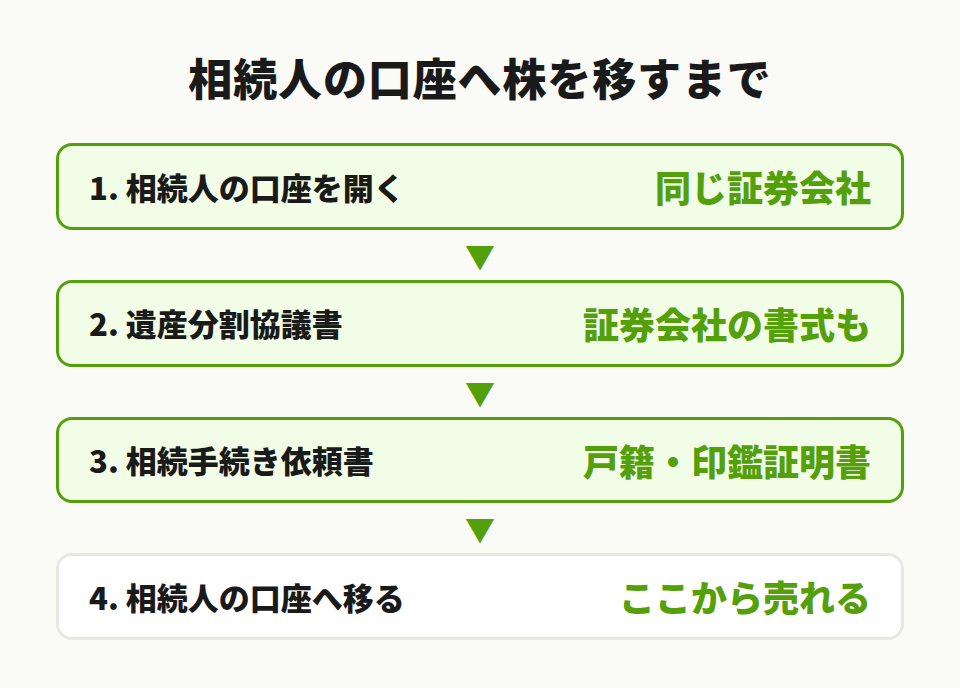
名義変更は、次の順番で進みます。
5-1. 証券会社ごとに違う相続手続きの必要書類
株や投資信託の名義変更に、法律で決まった期限はありません。ただ、移し終わるまで株を売ることはできないので、遺産分割が決まったら早めに進めましょう。
主な書類は4つです。
証券会社の相続手続きで出す書類
- 亡くなった方の戸籍謄本(または法定相続情報一覧図)
- 相続人全員の戸籍謄本と印鑑証明書
- 遺産分割協議書(証券会社の書式を求められることも)
- 証券会社の相続手続き依頼書
遺産分割協議書は、証券会社ごとに独自の書式を求められることが多いんです。協議書を作る段階で各社の書式もそろえ、一緒に署名と押印を済ませておくと、相続人全員に何度も集まってもらわずに済みます。
5-2. 相続人名義の証券口座を先に開く理由
株は現金に換えず、そのまま相続人の口座へ移すのが基本です。受け取る相続人は、亡くなった方と同じ証券会社に口座を持っている必要があります。
口座がなければ、相続の手続きと並行して開設します。口座開設の審査には日数がかかることもあるので、遺産分割がまとまる前に準備しておくと手続きが止まりません。
5-3. NISA口座の株と相続したときの取得価額
NISA口座の株や投資信託は、NISA口座のまま相続人が引き継ぐことはできません。移す先は、相続人の特定口座か一般口座になります。
NISA口座から相続で移した株は、亡くなった日の終値で相続人が取得したものとして扱われます。NISA口座で増えていた値上がり益には、税金がかかりません。
関連記事:遺産分割協議書とは?書き方・記載例4種と必要書類を税理士が解説
6. 相続した株を売るときの取得費5%と税率20.315%
上場株式を売った利益にかかる税金は20.315%です(所得税15%、住民税5%、復興特別所得税)。
6-1. 取得費は亡くなった方から引き継ぐ
相続した株を売ったときの利益は、売った金額から取得費と売るときの手数料を引いて計算します。取得費とは、その株を手に入れるためにかかった金額のこと。相続した株では、亡くなった方がその株を買ったときの金額をそのまま引き継ぎます(所得税法60条)。
よく誤解されるのですが、相続税の評価額は取得費になりません。亡くなった方が昔安く買った株ほど、売ったときの利益は大きくなります。
6-2. 取得費が分からないときの5%
いつ、いくらで買ったか分からないときは、売った金額の5%を取得費にできます。ただ、実際の取得費が5%より多いなら、記録を探したほうが税金は安くなります。
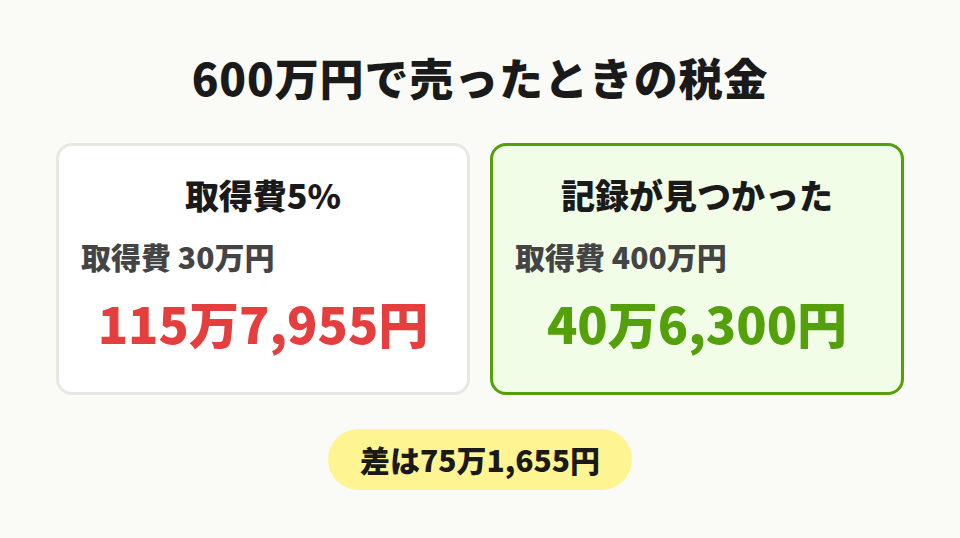
失敗事例① 取得費を調べずに5%で申告したケース
前提
- 相続人:長女。父から相続した上場株式を600万円で売却(相続税はかからなかった)
- 父が30年前に買った株で、長女は取得費の記録がないと思い込んでいた。売買手数料は考えないものとする
経緯
- 5%の場合:600万円×5%=30万円。(600万円-30万円)×20.315%=115万7,955円
- 記録ありの場合:取得費400万円。(600万円-400万円)×20.315%=40万6,300円
結果
記録を探さずに5%で申告すると、税金は75万1,655円多くなる
防ぐには
売る前に、亡くなった方の取引報告書や購入時の書類を探す。見つからなければ、買った証券会社に記録が残っていないか問い合わせる
6-3. 3年10か月以内なら取得費加算の特例
相続税を納めた人が相続した株を売ると、納めた相続税のうちその株に対応する分を取得費に足せます。これが取得費加算の特例です。期限は相続から3年10か月以内。
相続税を払ったあとに株を売るなら、この期限の内か外かで所得税が変わります。売る時期は、期限を確かめてから決めてください。
相続専門税理士 藤本のチェックポイント
相続した株を急いで全部売ってしまってから、取得費の記録が見つかったというお話もよくうかがいます。売る前に、亡くなった方の証券会社の取引報告書をひととおり見てくださいね。
関連記事:取得費加算の特例とは?相続税を取得費に足す計算と明細書の書き方を相続専門税理士が解説
7. 株で残すか現金で残すかと生前の備え
7-1. 値下がりと分けやすさで考える株の残し方
上場株式は相続税の評価で低い価額を選べるぶん、現金より少し低く評価されることがあります。ただ、不動産ほど大きな差にはなりません。
気をつけたいのは値動きです。相続してから売るまでの間に、株価が下がることもあります。相続税の納税資金に株を充てるつもりなら、値下がりしても払えるかを見ておきたいところです。
財産の形で相続税がどう変わるかは、現金と不動産の比べ方も参考になります。
7-2. 口座と銘柄の一覧を家族に残す
いちばん家族を助けるのは、どこの証券会社に、どんな銘柄を持っているかの一覧を残しておくこと。ネット証券だけで取引していると郵便物が届かず、家族が口座に気づけないことがあります。
株を少しずつ子に移したいなら、生前贈与で渡していく方法もあります。上場株式を贈与したときも、相続税と同じ方法で評価します。
相続専門税理士 藤本のチェックポイント
ネット証券のIDやパスワードまで家族に伝える必要はありません。証券会社の名前だけでも、エンディングノートに書いておいてくださいね。
関連記事:相続は現金と不動産どっちが得?1億円の税額差と不動産で残す4つの注意点を相続専門税理士が解説
株や投資信託の相続でお悩みの方へ
相続専門の税理士に
ご相談ください
受付時間 平日 10:00〜17:00
まとめ
上場株式は、亡くなった日の終値と3か月分の月平均のうち、最も低い価額で評価します。投資信託は解約したら受け取れる額、ETFは上場株式と同じ評価、非上場株式は会社の決算書から計算します。
最初にやることは、証券会社と銘柄の洗い出しです。
名義変更に期限はありませんが、相続人の口座を開き、証券会社ごとの書式で遺産分割協議書を用意しておくと手続きが止まりません。売るなら、取得費の記録と、相続から3年10か月という取得費加算の期限も確かめてからにしましょう。
よくある質問
株だけで決まるものではなく、預金や不動産も合わせた遺産の合計で決まります。合計が基礎控除(3,000万円+600万円×法定相続人の数)を下回れば相続税はかかりません。上場株式は、亡くなった日の株価より低い価額で評価できることがあります。
亡くなった日の終値、亡くなった月の終値の平均、前月の平均、前々月の平均の4つのうち、最も低い価額です。
法律上の期限はありません。ただ、名義を移すまでは株を売ることができないので、遺産分割が決まったら早めに手続きしましょう。相続税の申告期限(10か月)や、取得費加算の特例の期限(3年10か月)も意識しておくと安心です。
できます。相続人が同じ証券会社に口座を開き、そこへ株を移します。
上場株式は相続税の評価で低い価額を選べるため、現金より少し低く評価されることがあります。ただし値下がりのリスクがあり、分けやすさでは現金に分があります。